这是什么
配套媒体
本页对应的 PPT 与演示视频
下载没反应?点这里复制直链
侧边栏预览窗口(Electron webview)会拦截下载,把下面的链接复制到 Chrome / Edge 地址栏打开即可保存。
../../quantmind-recommend.pptx../../quantmind-recommend.mp4本文目录
📌 核心价值:把微软 Qlib、RD-Agent、TradingAgents 三大组件塞进一个 Docker,300+ 因子 + 13 种模型 + 13 万文件行情数据,全部本地闭环。
开源 AI 量化工具一直卡在"数据 / 算力 / 工程化"三道门槛上,今天介绍的项目把整条流水线封装好了。
QuantMind(量化大脑)是一套面向个人开发者和投研团队的 AI 原生多市场量化交易平台,它把微软 Qlib 量化框架、RD-Agent 因子演化框架和 TradingAgents 多智能体投研体系整合进同一套系统。
平台覆盖完整的量化研究流水线:数据底座 → 因子挖掘 → 模型训练 → 批量推理 → 组合回测 → QMT / 通达信实盘 → 生产监控,并支持 A 股、港股、美股、期货、区块链五大市场。
核心定位:把工业级量化投研的全流程,压缩到一台 Ubuntu 服务器 + 一个 Docker Compose 上。


✨ 核心功能一览
| 模块 | 核心能力 | 技术亮点 |
|---|---|---|
| 数据底座 | QuantDB 数据中枢 | 300+ 预计算特征 · Parquet + DuckDB · 秒级载入 13 万文件 |
| 因子演化 | QuantaAlpha 2.0 | LLM 自然语言假设 → 因子公式合成 → 遗传演化回测 |
| 模型工场 | 13 种 ML / DL | LightGBM / XGBoost / GRU / LSTM / ALSTM / Transformer / TabNet / TCN / TFT 等 |
| 超参寻优 | Optuna 自动调参 | Stacking 多模型集成 + AutoDL 远程 GPU 调度 |
| 批量推理 | 全市场截面打分 | Top-N 选股 + 多信号融合 + SHAP 特征归因 |
| 回测引擎 | 微软 Qlib | 事件驱动 + TopkDropout + 涨跌停模拟 |
| 实盘通道 | MiniQMT (xtquant) | 加密 WebSocket Bridge + 断线看门狗 |
| 通达信联动 | 一键板块推送 | 盘中预警雷达 + 双击闪电下单(模拟 / 实盘) |
🛠️ 快速上手:5 分钟跑通示例
部署准备
系统基于 Docker 容器化编排,推荐 Ubuntu 22.04 / 24.04。仓库提供三种部署方式:
# 方式 1: 完整一键部署(含数据 + 预训练模型,部署即用)
curl -fsSL https://gitee.com/qusong0627/QuantMind/raw/master/deploy/full-deploy.sh | sudo bash

# 方式 2: 在线源码部署(不含数据,需自备 QuantDB)
curl -fsSL https://gitee.com/qusong0627/QuantMind/raw/master/deploy/deploy.sh | sudo bash

# 方式 3: 本地开发模式(需手动启动后端 + 前端)
cd backend && python main_oss.py
cd electron && npm install && npm run dev
部署完成后可访问:
- Web 控制台:
http://<服务器 IP>:3000 - API 接口网关:
http://<服务器 IP>:8000 - Swagger API 文档:
http://<服务器 IP>:8000/docs
数据准备
完整一键部署已内含基础业务数据;若使用源码部署,需准备数据:
# 方式 1: QuantDB 在线 API 同步(推荐)
docker exec quantmind python backend/scripts/quantdb_daily_sync.py

# 方式 2: 离线数据包导入(约 56 GB / 13 万文件)
cd /opt/quantmind/data/quantdb
7z x -y /path/to/quant_data.7z
注意:完整数据包约 56 GB,离线导入需提前评估磁盘。
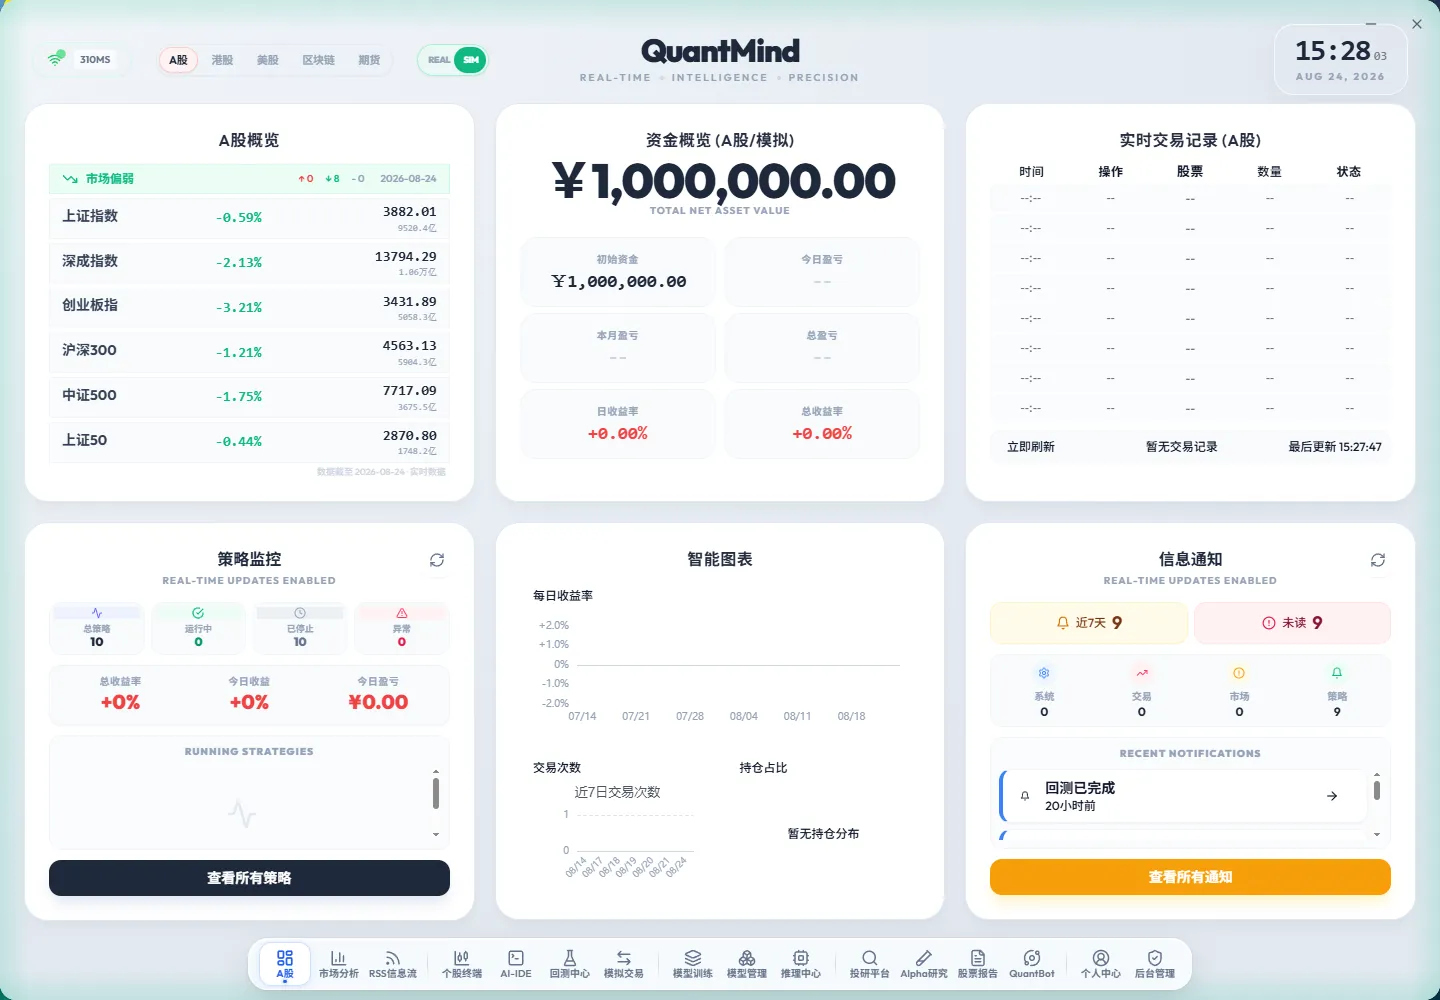
📊 数据底座与因子工场
QuantDB 数据中枢
平台内置 300+ 维预计算特征,包括 L1 / L2 微观结构、资金流等技术因子,所有数据以 Parquet 列式存储,结合 DuckDB 引擎实现千万级行情秒级载入。
QuantaAlpha 因子演化
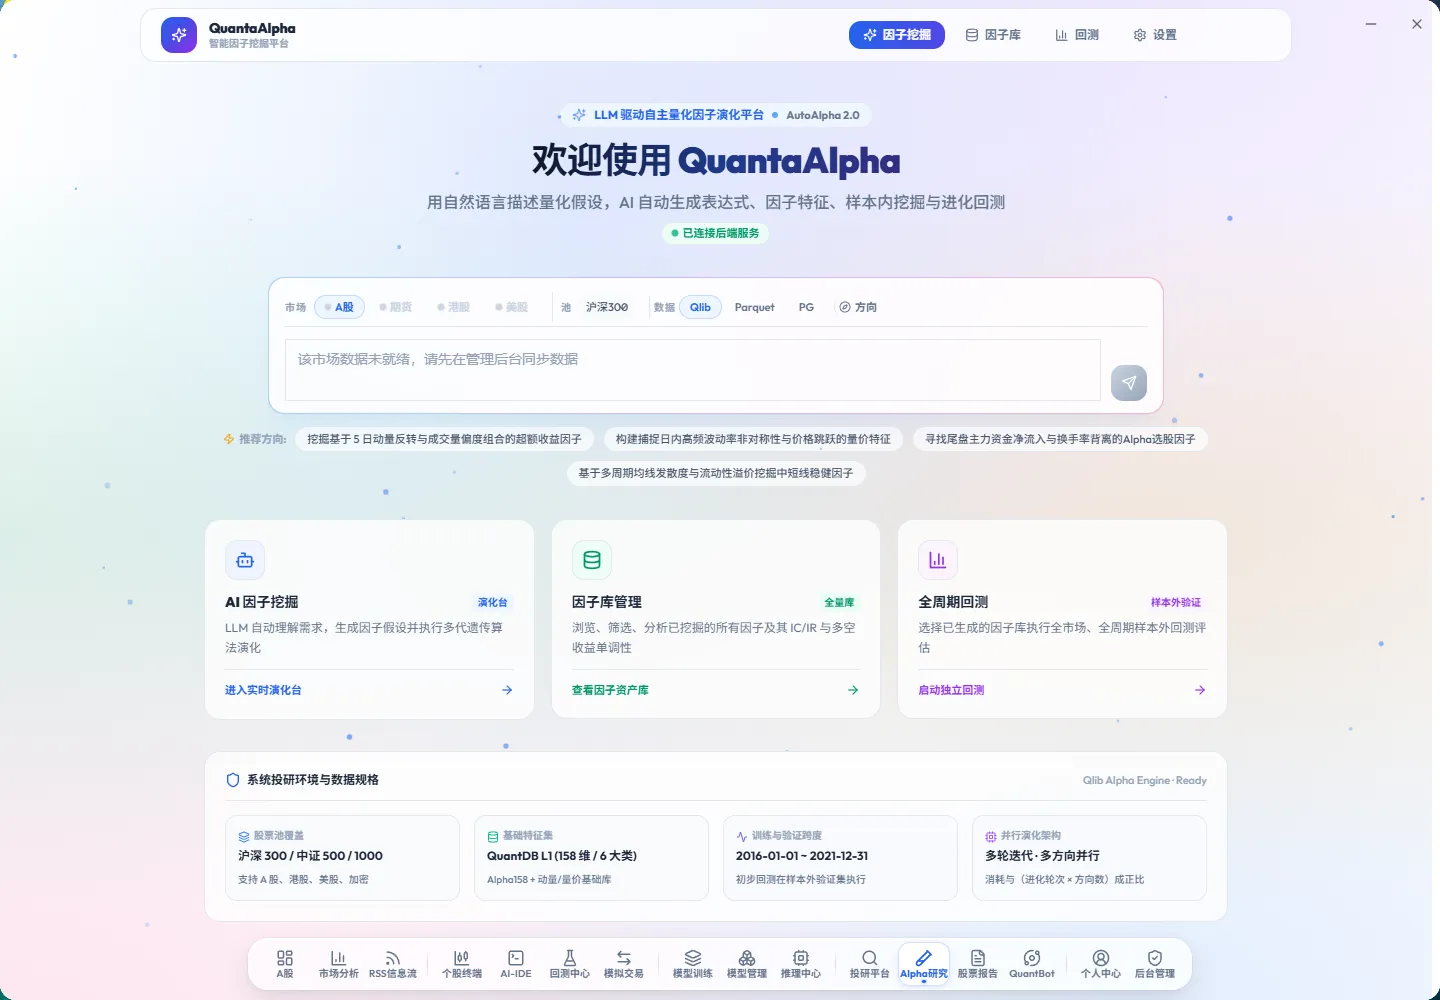
QuantaAlpha 2.0 基于微软 RD-Agent 框架,把因子研发从"手写代码"变成"自然语言交互":
- 研究员用中文 / 英文写量化假设(例:「量价齐升 + 资金净流入 + 突破 20 日均线」)
- LLM 自动将假设翻译为因子公式
- 遗传算法在回测中演化筛选
- 优选因子自动入库到因子库
核心创新:把"因子研究员"这个角色交给了 LLM,公式合成 → 回测验证 → 入库优选全自动。
🤖 模型训练与推理
13 种模型工场
平台覆盖从经典梯度提升树到深度学习的全谱系算法:
- 树模型:LightGBM、XGBoost、CatBoost
- 深度学习:GRU、LSTM、ALSTM、Transformer
- 结构化数据网络:TabNet、TCN、NativeTFT
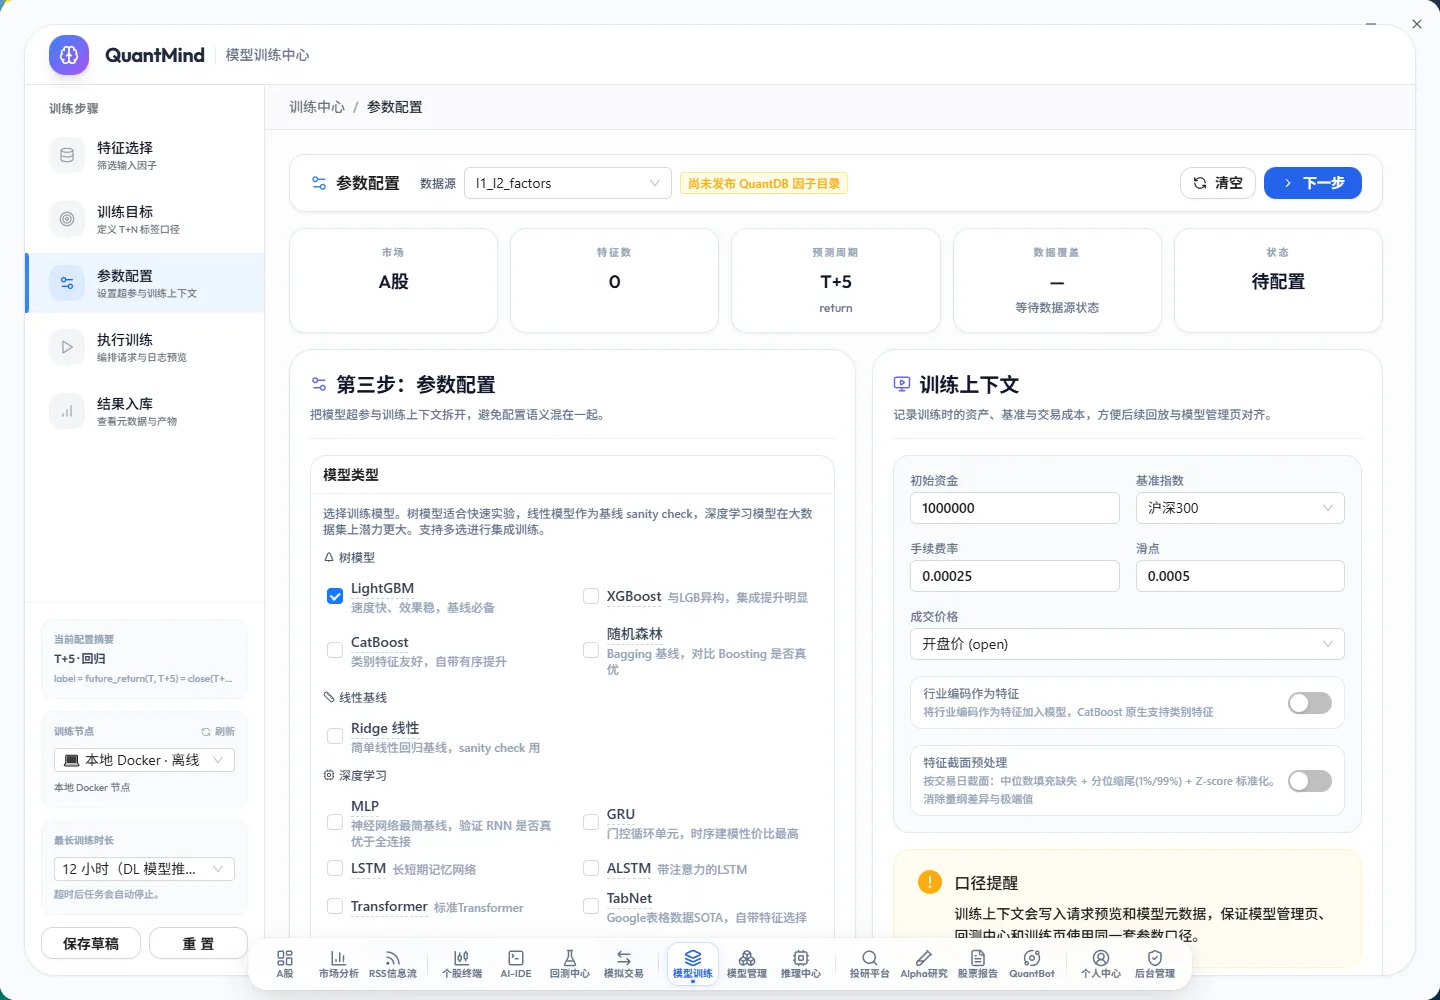
训练参数可视化配置,内置 Optuna 自动超参寻优 和 Stacking 多模型集成。算力支持本地 CPU / GPU 一键切换,亦可推送到 AutoDL 远程 GPU 集群。
批量推理与信号
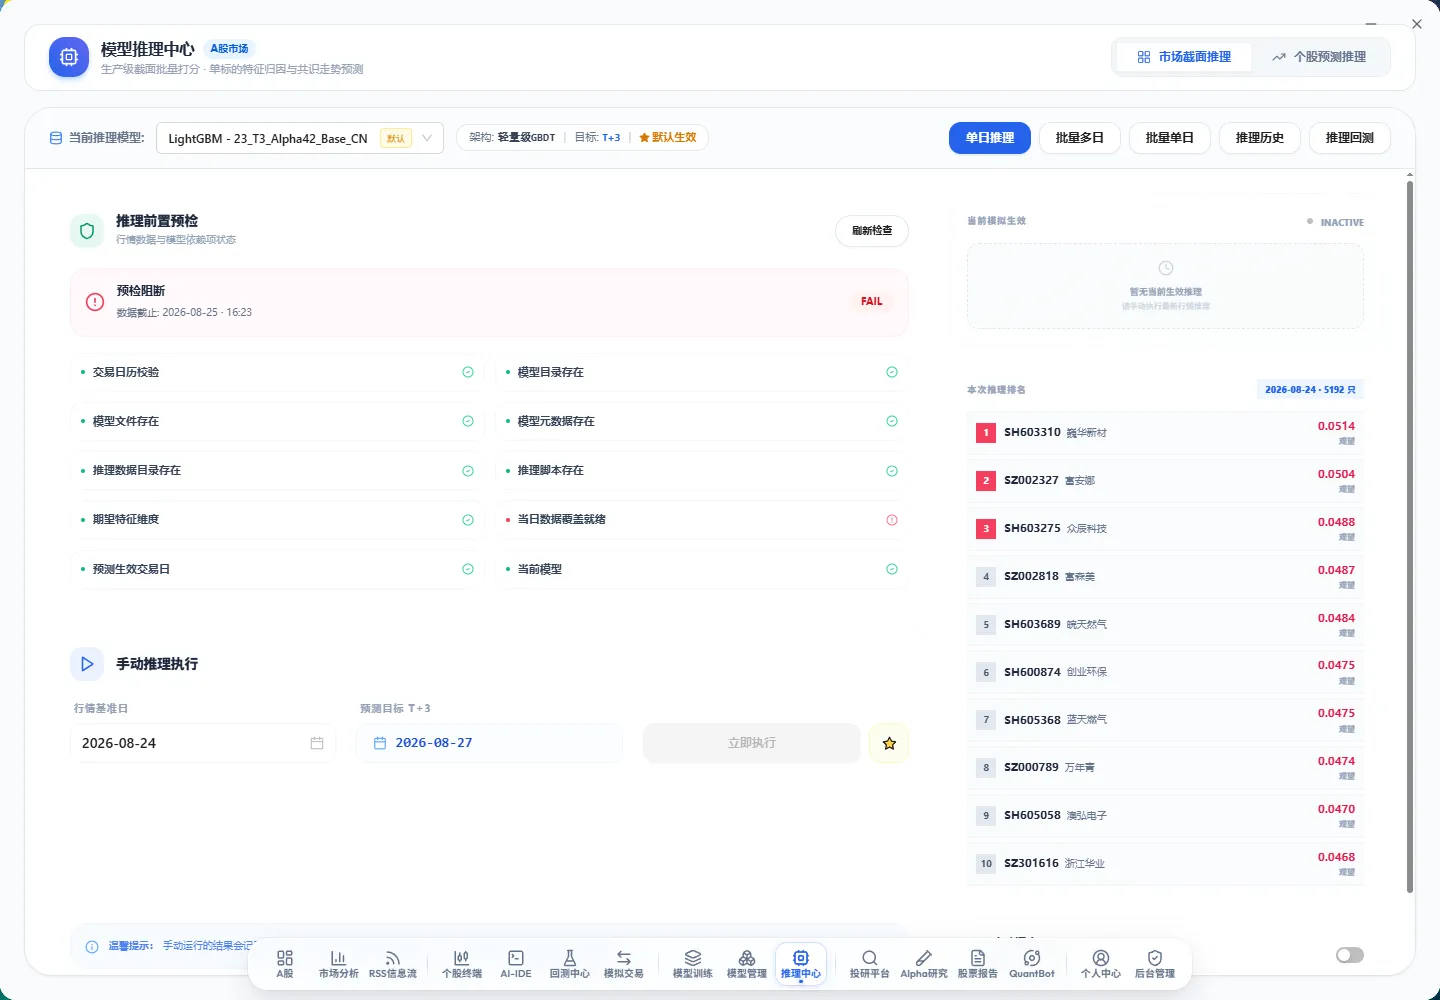
全市场每日批量截面打分 → Top-N 潜力标的智能推荐 → 多信号动态融合。生产质量闭环包括每日真实 Rank IC / ICIR 自动回填、SHAP 特征重要性、数据漂移告警。
📈 回测与市场分析
Qlib 高性能回测
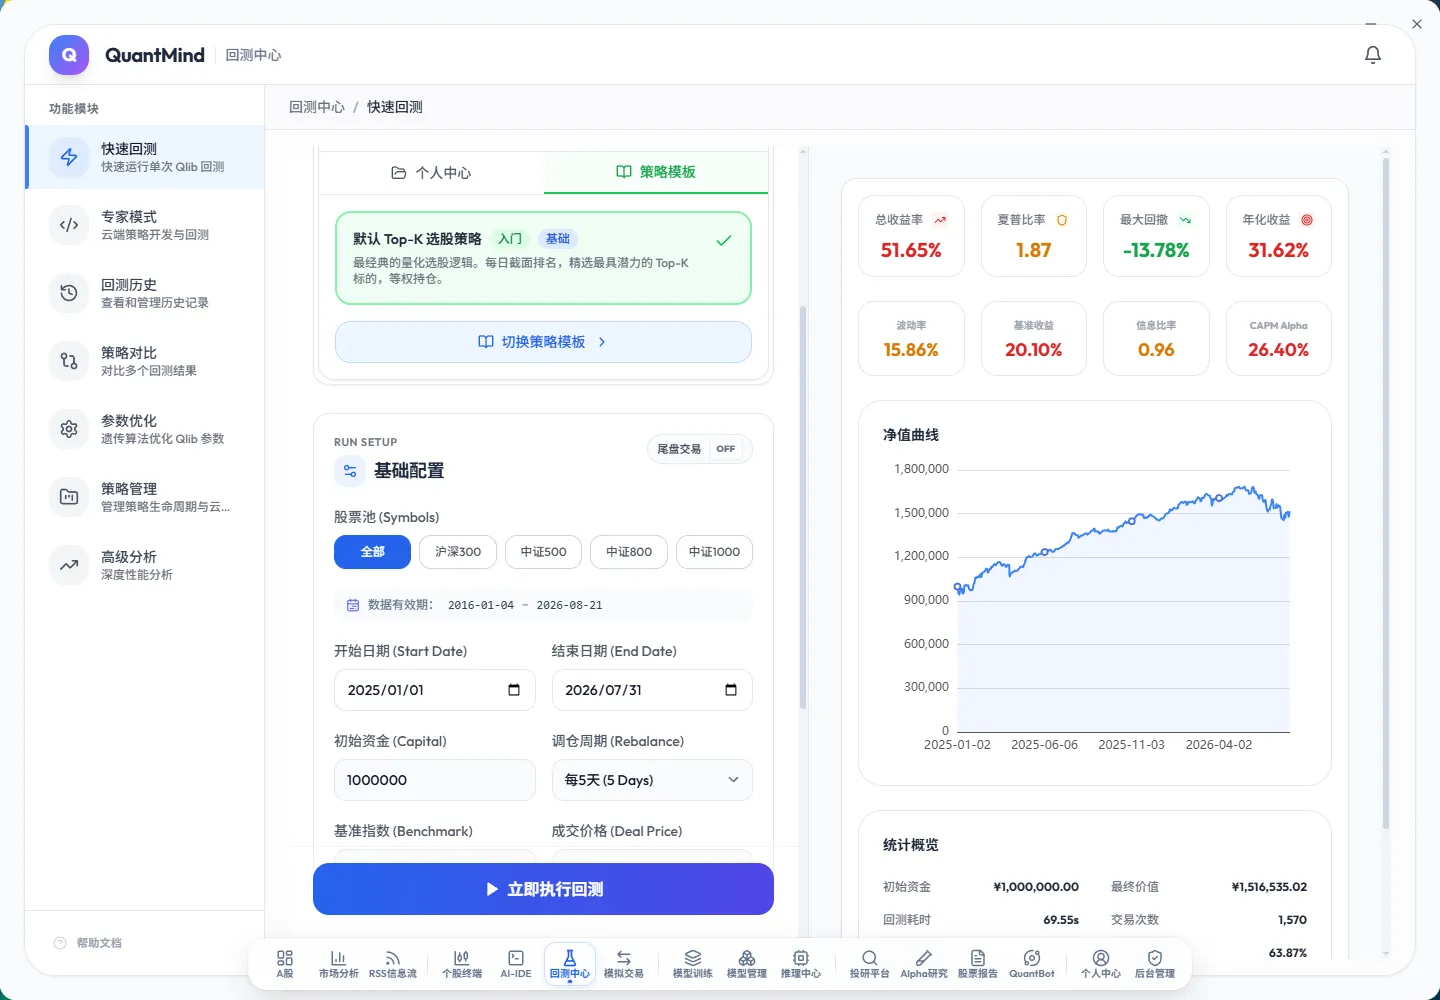
基于微软 Qlib 的事件驱动回测引擎,支持 TopkDropout 等经典多因子选股策略。细粒度交易费率、滑点与涨跌停模拟,配套多维收益归因与风险指标全景展示。
市场分析与资金流向
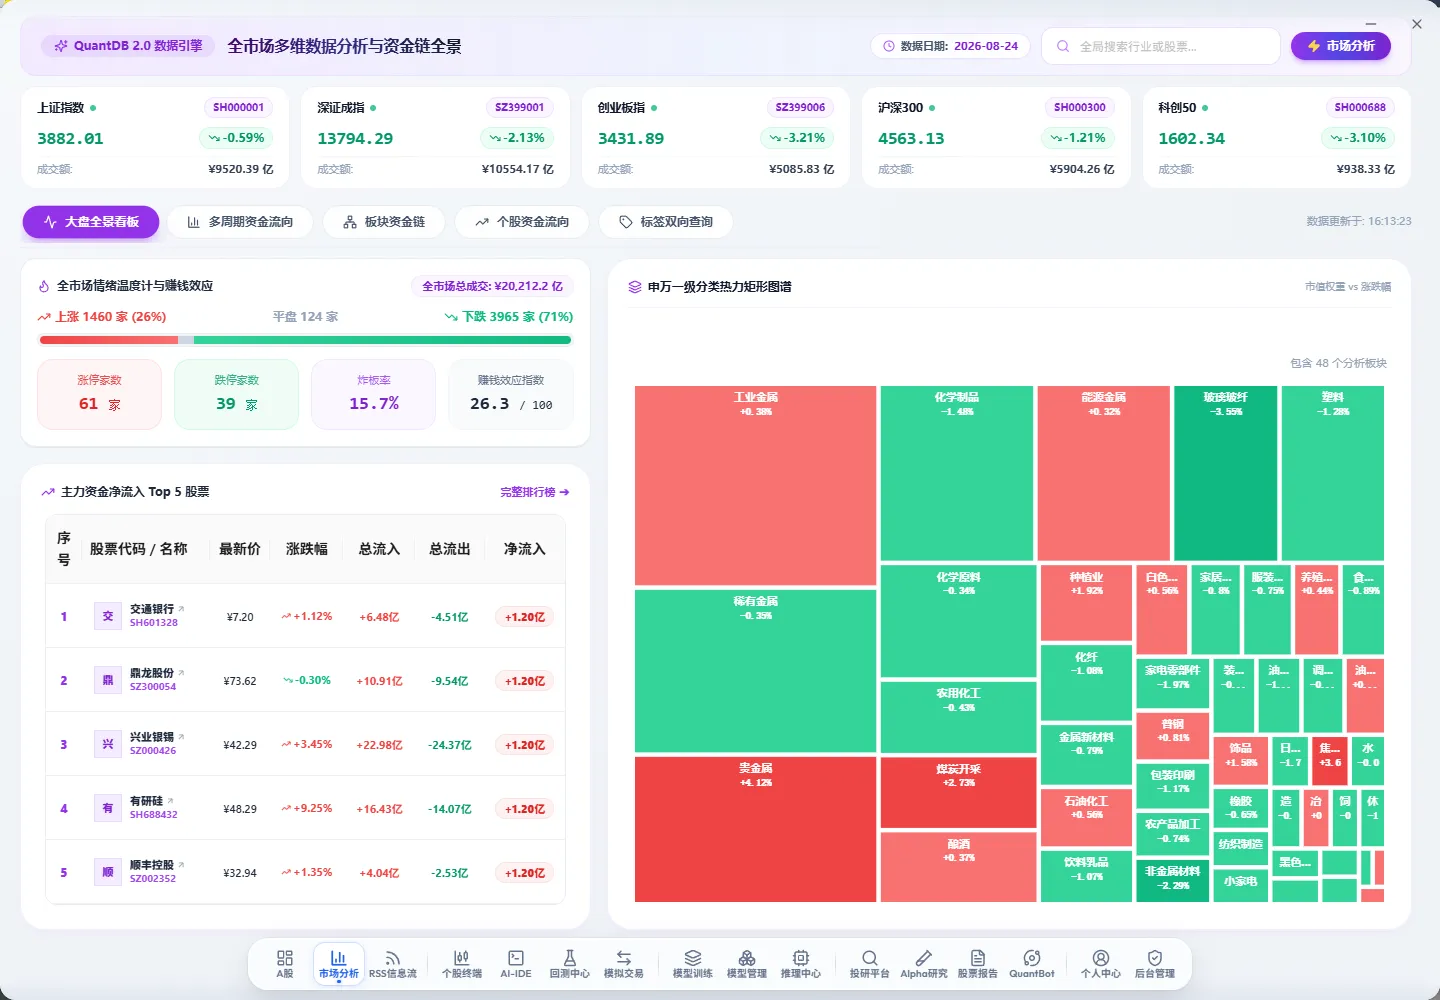
大盘全景、多周期资金流向、板块 / 个股资金链、申万行业热力矩形图谱与市场情绪温度计。
技术亮点:申万行业热力矩形图谱在社区同类工具中较少见,能在一张图里看到行业涨跌分布与板块轮动节奏。
📰 AI-IDE 与实时舆情
AI-IDE 策略工作区
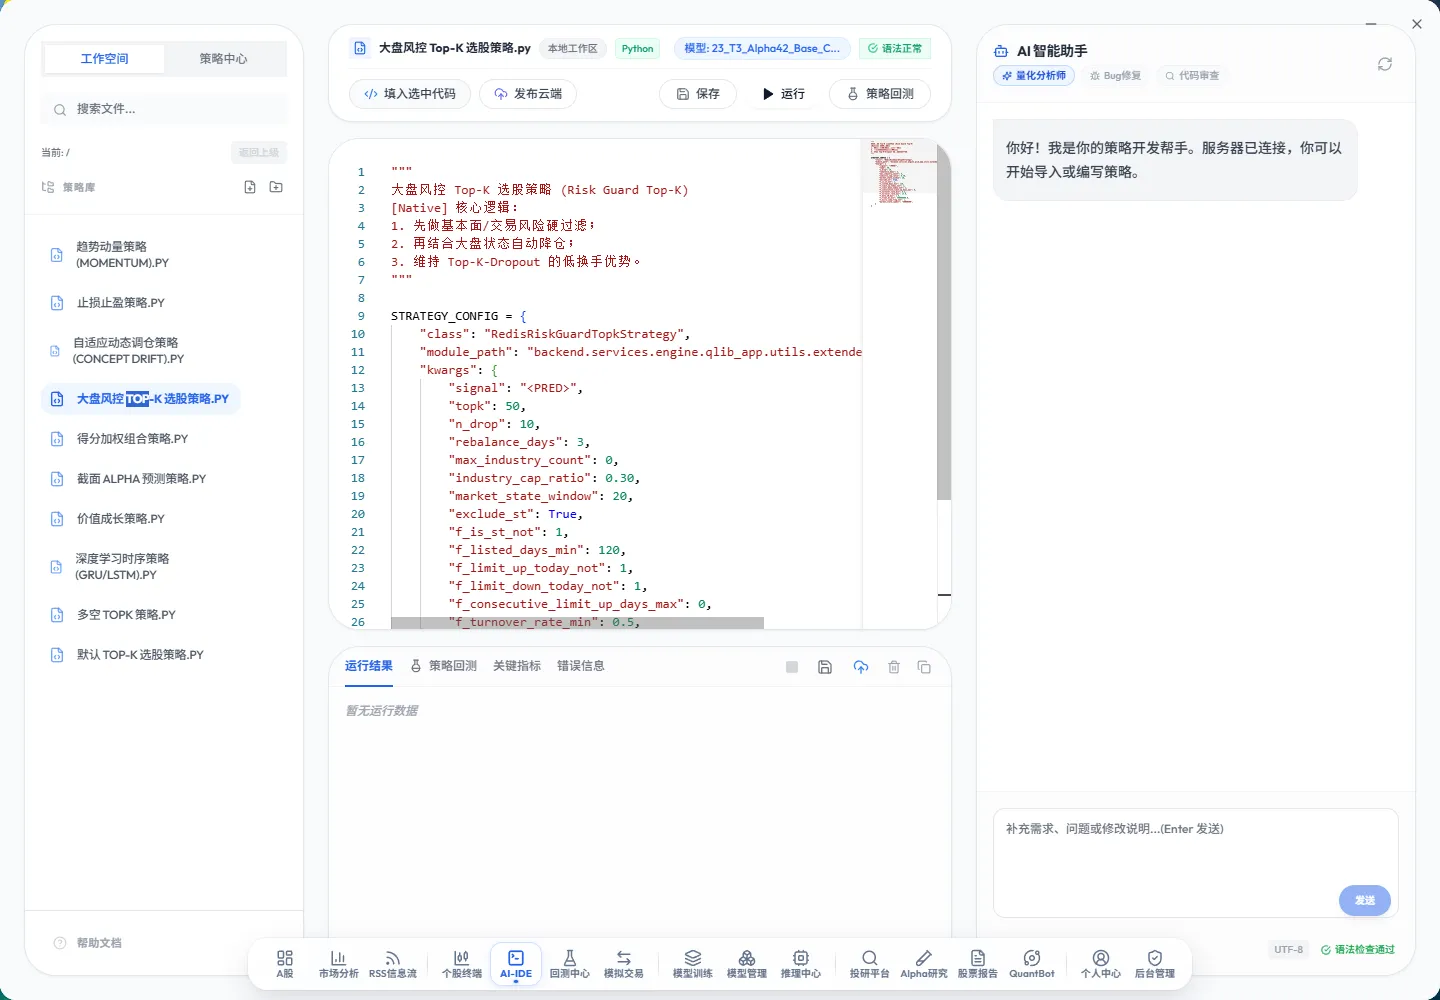
内置代码编辑器与量化 AI Copilot 助手,支持策略编写、语法检查、一键回测与云端发布。
7×24 实时舆情
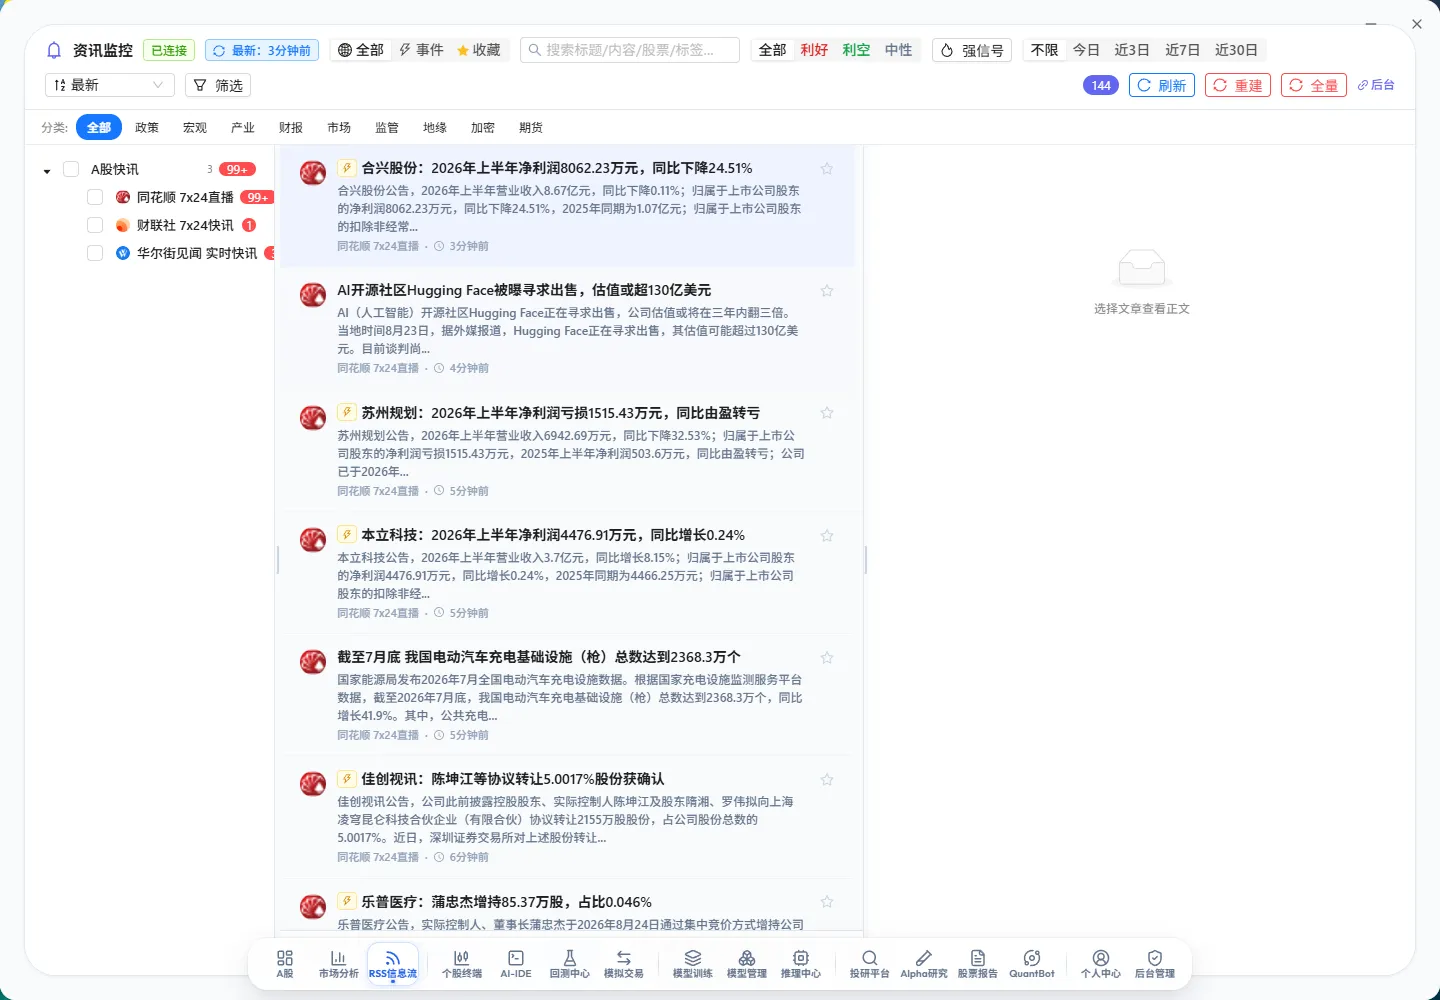
汇聚主流财经媒体 7×24 实时快讯,事件标签识别 + 利好 / 利空情绪分类 + 正文实体关联分析,把舆情数据流也变成模型可消费的特征。
💼 实盘通道
MiniQMT 加密 WebSocket Bridge
平台原生对接券商 MiniQMT (xtquant),提供 Windows 独立 QMT Agent 桌面客户端:
- 加密 WebSocket Bridge 双向通信
- 同步 / 异步买卖、保护限价单、撤单防饥饿队列
- 账户资产与持仓秒级同步落库
- 完整支持柜台异步成交回报
- 断线看门狗自动重连
通达信深度联动
模型截面选股结果一键推入通达信自定义板块,盘中实时预警雷达弹窗 + 双击闪电下单(支持模拟盘与实盘双模式)。
核心卖点:很多个人量化者只敢"模拟跑",平台把 QMT + 通达信实盘通道封装好,把研究到实盘的最后一公里打通。
📊 与同类方案对比
| 维度 | QuantMind | Qlib 原生 | TradingAgents-Astock | 通用回测平台 |
|---|---|---|---|---|
| 数据接入 | 内置 300+ 因子 + QuantDB | 需自行准备 | 多 Agent 调用外部 | 数据散落各处 |
| 因子演化 | LLM 自动演化 | 无 | 多 Agent 协同 | 人工手写 |
| 模型种类 | 13 种 ML / DL | 主要树模型 | LLM Agent | 视平台而定 |
| 实盘对接 | QMT + 通达信 | 无 | 无 | 部分支持 |
| 舆情数据 | 7×24 RSS + 情绪 | 无 | Agent 调用 | 无 |
| 部署方式 | Docker Compose 一键 | 需自配环境 | Docker | 视平台而定 |
| 开源协议 | AGPL-3.0 | MIT | MIT | 视项目而定 |
🧰 技术架构与微服务拆分
后端统一由 backend/main_oss.py 单入口编排启动,按职责拆分为四个微服务:
| 端口 | 服务名 | 职责 |
|---|---|---|
:8000 |
API 服务 | 用户认证、策略管理、数据平台、模型管理、新闻代理 |
:8001 |
Engine 服务 | Qlib 回测、AI 训练 / 推理、Alpha 因子挖掘、投研编排 |
:8002 |
Trade 服务 | 订单管理、持仓监控、模拟撮合、风控系统 |
:8003 |
Stream 服务 | 实时行情接收、WebSocket 推送网关 |
前端使用 Electron + React + TypeScript 同时支持桌面端和 Web 模式。
💰 开源协议与社区
开源协议: AGPL v3
注意:AGPL-3.0 比 MIT / Apache 严格,二次分发需开源完整代码;个人学习研究无影响,商业化部署前请评估合规边界。
社区渠道:
- GitHub Issues:提交问题与功能建议
- QQ 交流群:1097406397(见 README 二维码)
- 部署指南:docs/部署指南.md
🎯 总结
QuantMind 的最大价值是把过去需要"数据团队 + 因子团队 + 工程团队"才能搭起来的东西,压缩到一个 Docker Compose + 56GB 数据包。对个人量化研究者和小投研团队来说,省下了 3-6 个月的基础设施搭建时间。
推荐指数: ⭐⭐⭐⭐(满分 5 星;扣 1 星因 AGPL-3.0 协议较严,且数据离线包 56 GB 对个人开发者磁盘压力大)
适合人群:
- ✅ 有一定 Python / 量化基础,想快速搭建完整研究-回测-实盘流水线的个人开发者
- ✅ 中小投研团队,期望统一因子库、模型工场与回测环境
- ✅ 想把 TradingAgents 多 Agent 框架从"演示"推进到"真实生产"的团队
- ❌ 不适合:零编程背景只想跑跑指标的散户(建议直接用券商量化终端)
GitHub 仓库: qusong0627/QuantMind
风险提示:本文仅作技术交流,不构成投资建议。股市有风险,投资需谨慎。
数据截至 2026-09-10,最新信息请以官网为准。