一、为什么写这篇:本地量化死掉的四种方式
配套媒体
本页对应的 PPT 与演示视频
下载没反应?点这里复制直链
侧边栏预览窗口(Electron webview)会拦截下载,把下面的链接复制到 Chrome / Edge 地址栏打开即可保存。
../../ptrade-recommend.pptx../../ptrade-recommend.mp4本文目录
本文仅作技术交流,不构成投资建议。股市有风险,投资需谨慎。
📌 核心事实:PTrade 把量化策略托管在券商机房——本地电脑断电重启,策略照跑。这是它和所有本地量化方案的本质区别。
这篇文章不是功能清单,是我把"本地量化跑了三个月"的四个真实故障逐条对照 PTrade 的机制写出来的复盘。每个故障都有根因和解法,文末有明确的"不适合谁"。
先交代背景:PTrade 是恒生电子旗下云纪网络做的券商端量化终端,目前近 40 家券商上线(数据来源:恒生官方渠道 + ptradeapi.com 文档站)。它没有 GitHub 仓库、不是开源项目,所以这篇不写"克隆仓库跑起来",写的是机制对比和故障复盘。
本地量化(自己电脑 + 开源框架)死掉的四种典型方式,都是社区高频反馈的真实故障(来源:量化社区帖子 + ptradeapi.com 常见问题整理):
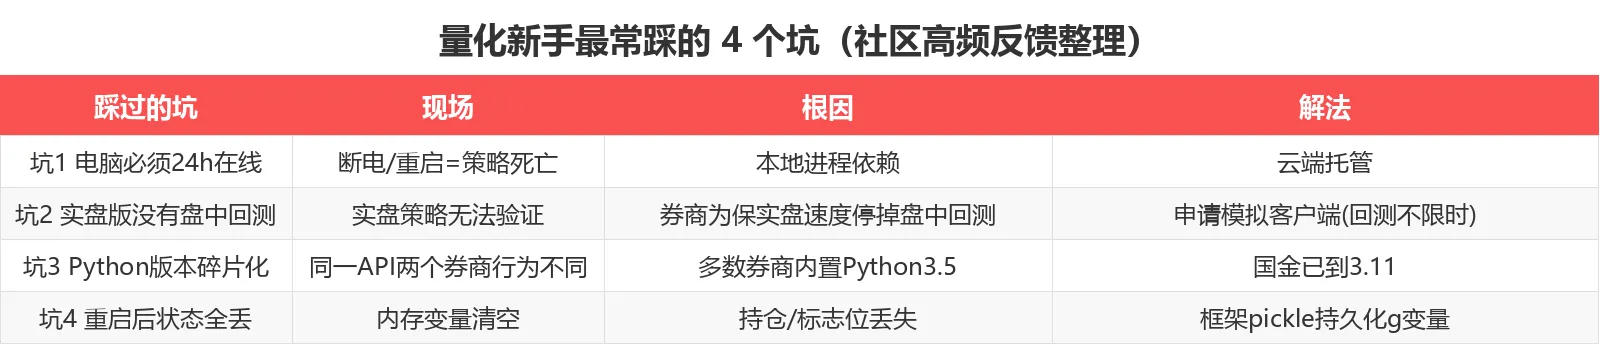
四条里,第一条"电脑必须 24h 在线"是致命的——策略不是跑在你写的代码里,是跑在你的硬件里。路由器重启、Windows 更新、小区拉闸,任何一条都能让一个跑得好好的策略在盘中失踪。
二、PTrade 的解法:策略跑在券商机房里
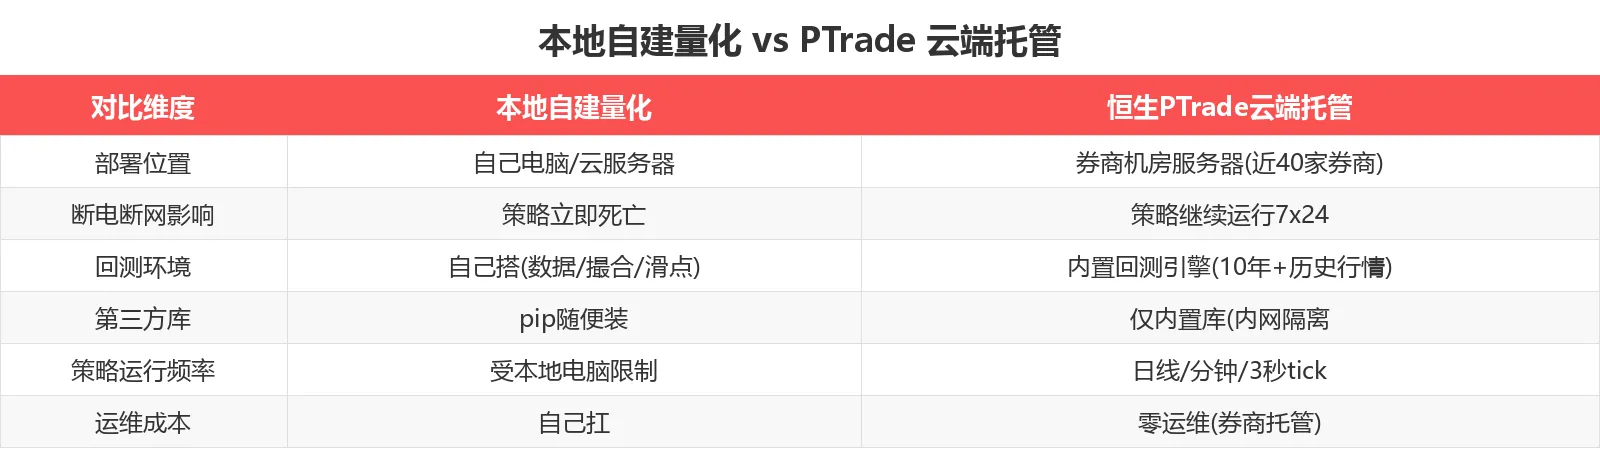
PTrade 的架构选择是把策略进程放在券商的服务器机房,本地客户端只负责写代码和看监控。这意味着:
- 本地关机、断网、断电 → 云端策略继续执行,行情触发信号照样下单(来源:ptradeapi.com「必看-快速了解 PTrade」)
- 支持策略 7×24 运行,tick 级别最小 3 秒一次(来源:同上)
- 部分券商内置 L2 逐笔数据,免费(来源:同上)
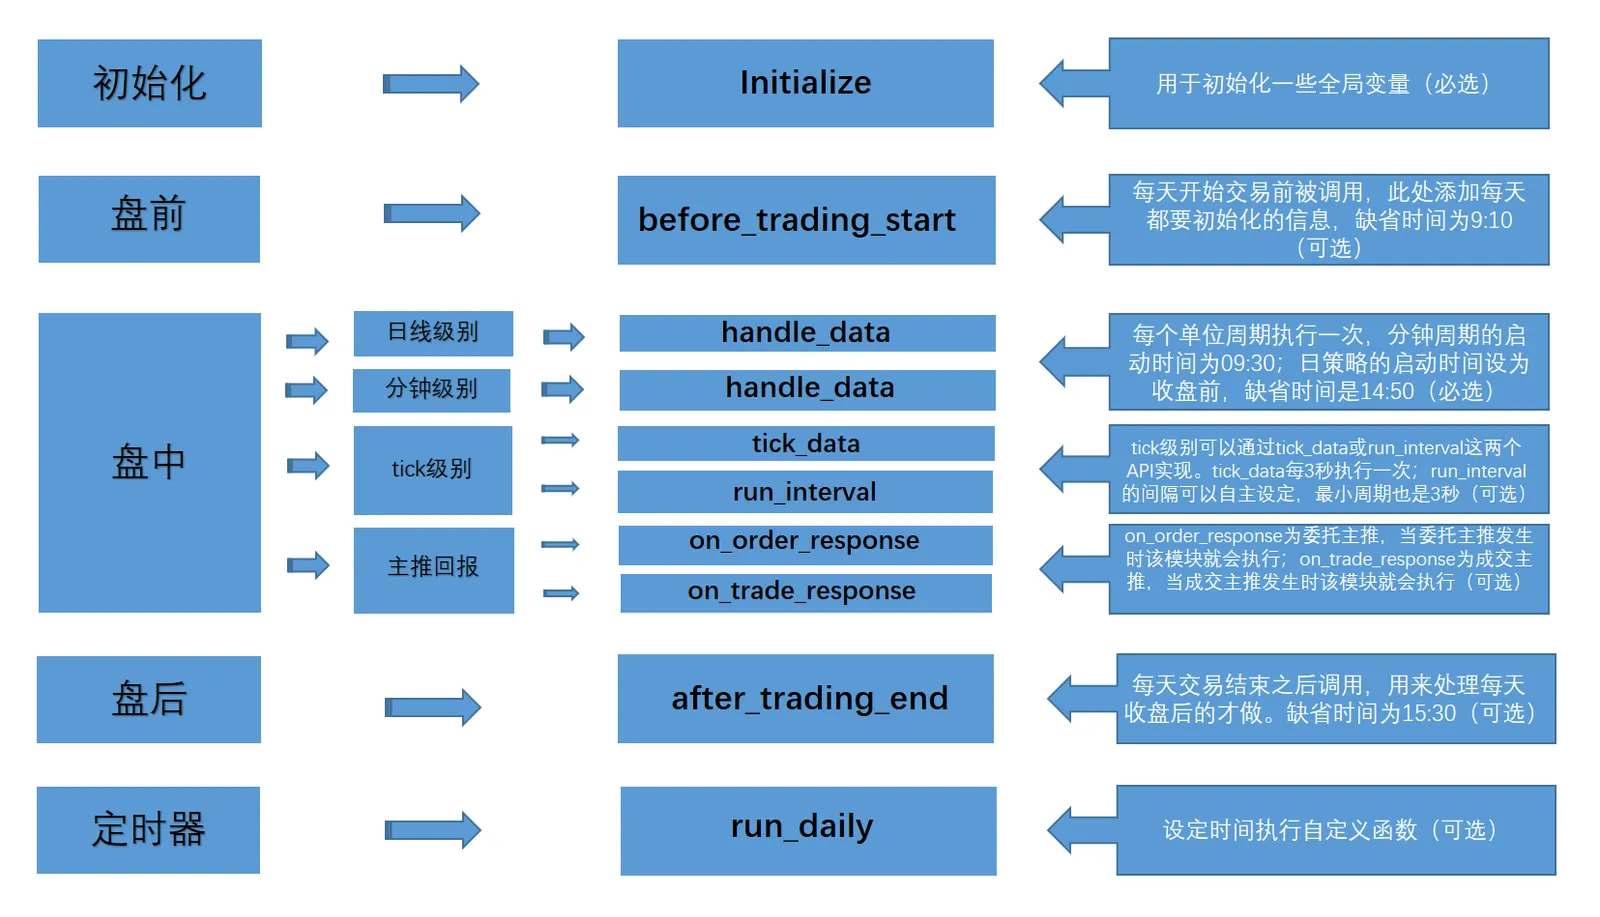
关键机制:策略引擎是事件触发模型——initialize 初始化 → before_trading_start 盘前 → handle_data 盘中 → after_trading_end 盘后,框架在事件后自动把全局变量 g 用 pickle 持久化。这就是第四坑的官方解法:策略重启后先跑 initialize,再恢复持久化状态,g 里以 __ 开头的变量会被跳过(来源:ptradeapi.com「关于持久化」)。
三、实测细节:三个必须知道的技术点
1. Python 版本碎片化是真实的
ptradeapi.com 文档明确写:多数券商内置 Python 3.5,国金证券等少数券商更新到了 3.11。这不是玄学问题——get_history 多股票返回 DataFrame 还是 Panel,两个版本行为不同(来源:ptradeapi.com「Q & A」)。
实际影响:你在 A 券商跑通的策略代码,换到 B 券商可能直接报错。写策略前第一件事是确认你所在券商的 Python 版本和 API 差异,不是抄网上的示例。
2. 实盘版大多没有盘中回测
文档站原文:券商实盘版"无法盘中回测,可盘后回测;部分券商实盘版不支持回测",原因是盘中回测消耗服务器资源,会拖慢同机房的实盘策略(来源:ptradeapi.com)。想不限时回测,要单独申请模拟客户端。
这条对新手不友好:**你拿到实盘账号后,回测能力是缩水的。**我的建议是先用模拟客户端把策略磨完,再上实盘账号。
3. 内网隔离:pip 是禁用的
PTrade 运行在券商内网,不允许 pip 安装第三方库,只能用内置库清单里的那些(来源:ptradeapi.com「内置第三方库」章节)。极少数支持外网的券商可以走 HTTP 接口传数据。
这是 PTrade 和开源方案最大的能力差距:你的策略想用 sklearn 做因子、想用 talib 的高级指标、想用本地数据库——先查内置库清单,没有就放弃这个想法。
四、回测与实盘的完整链路
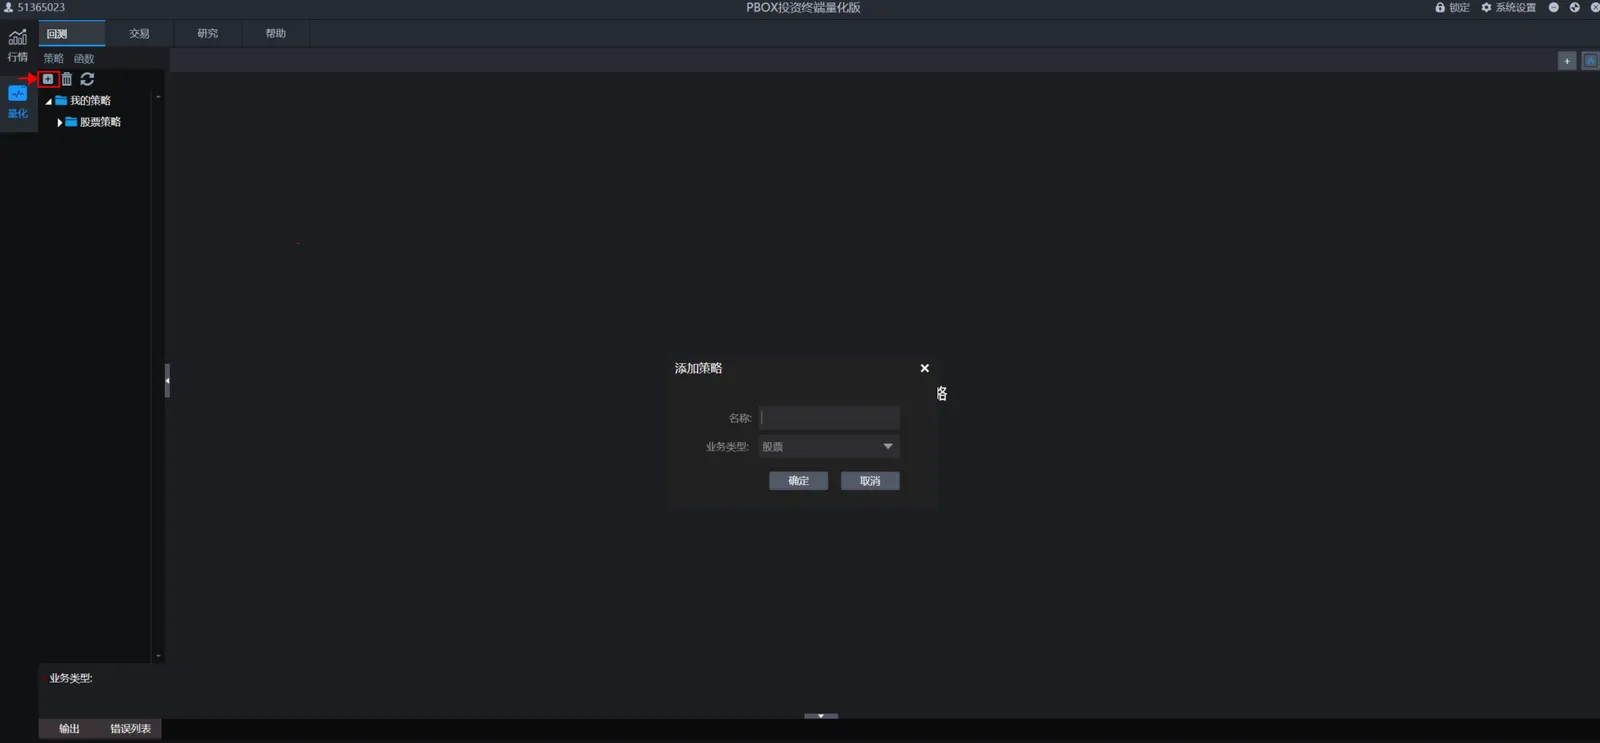
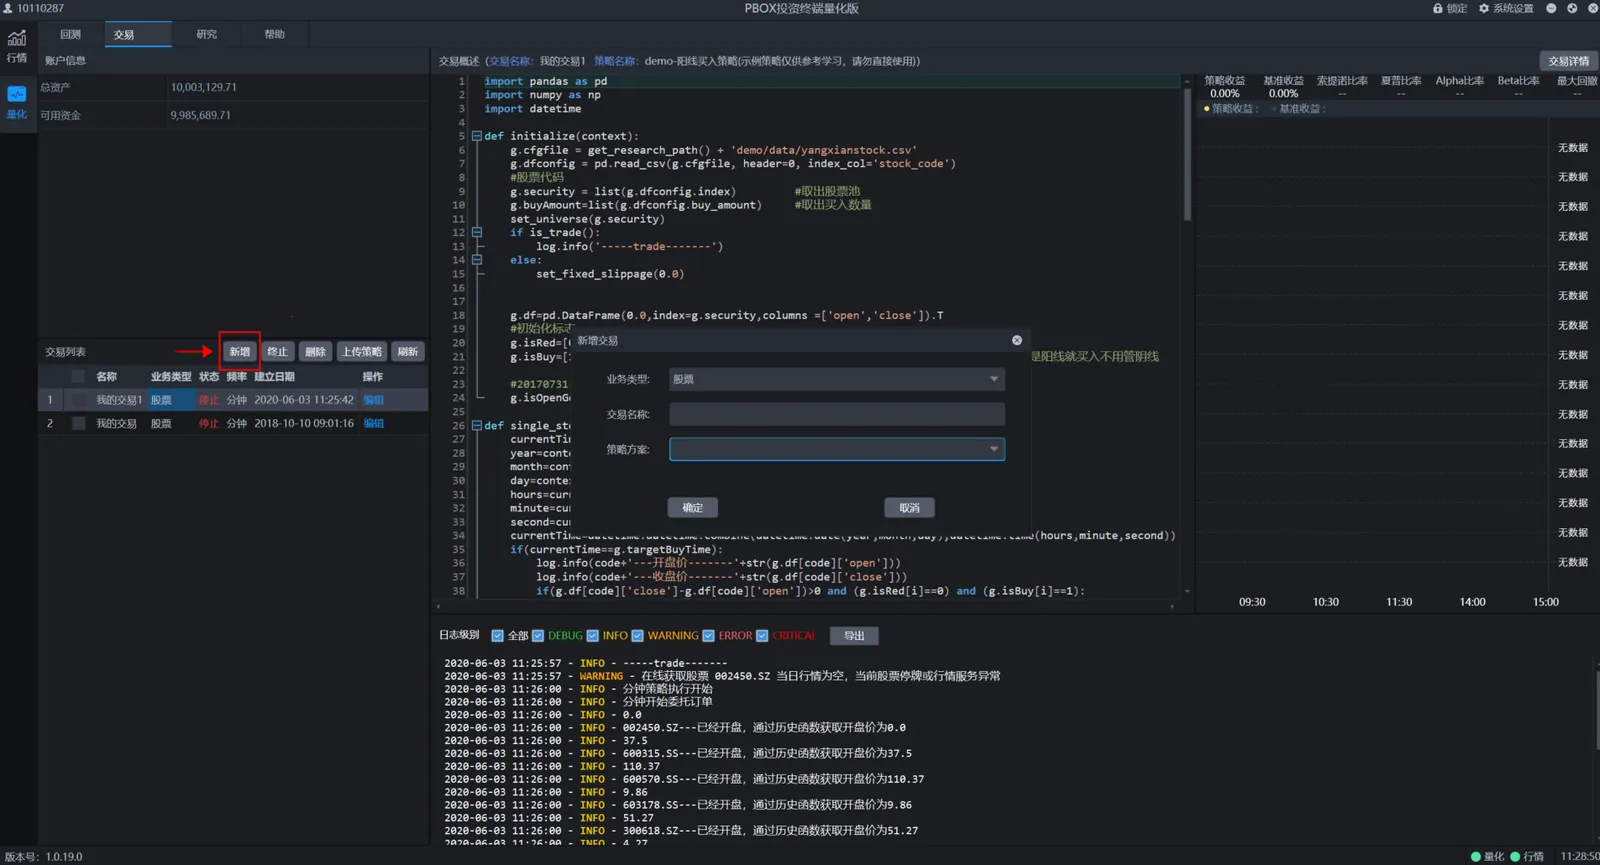
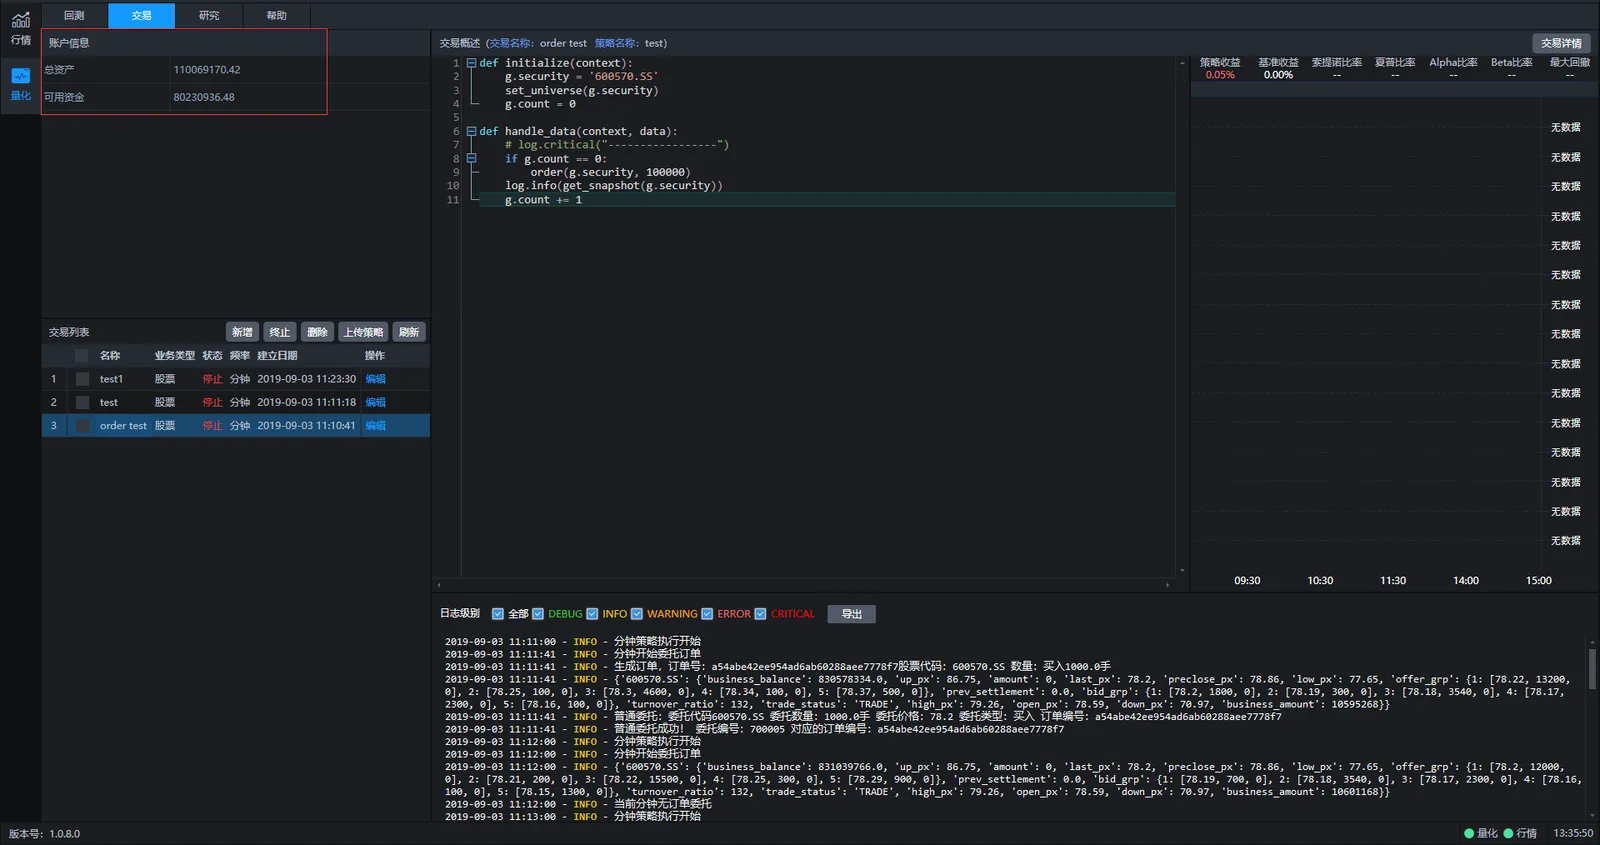
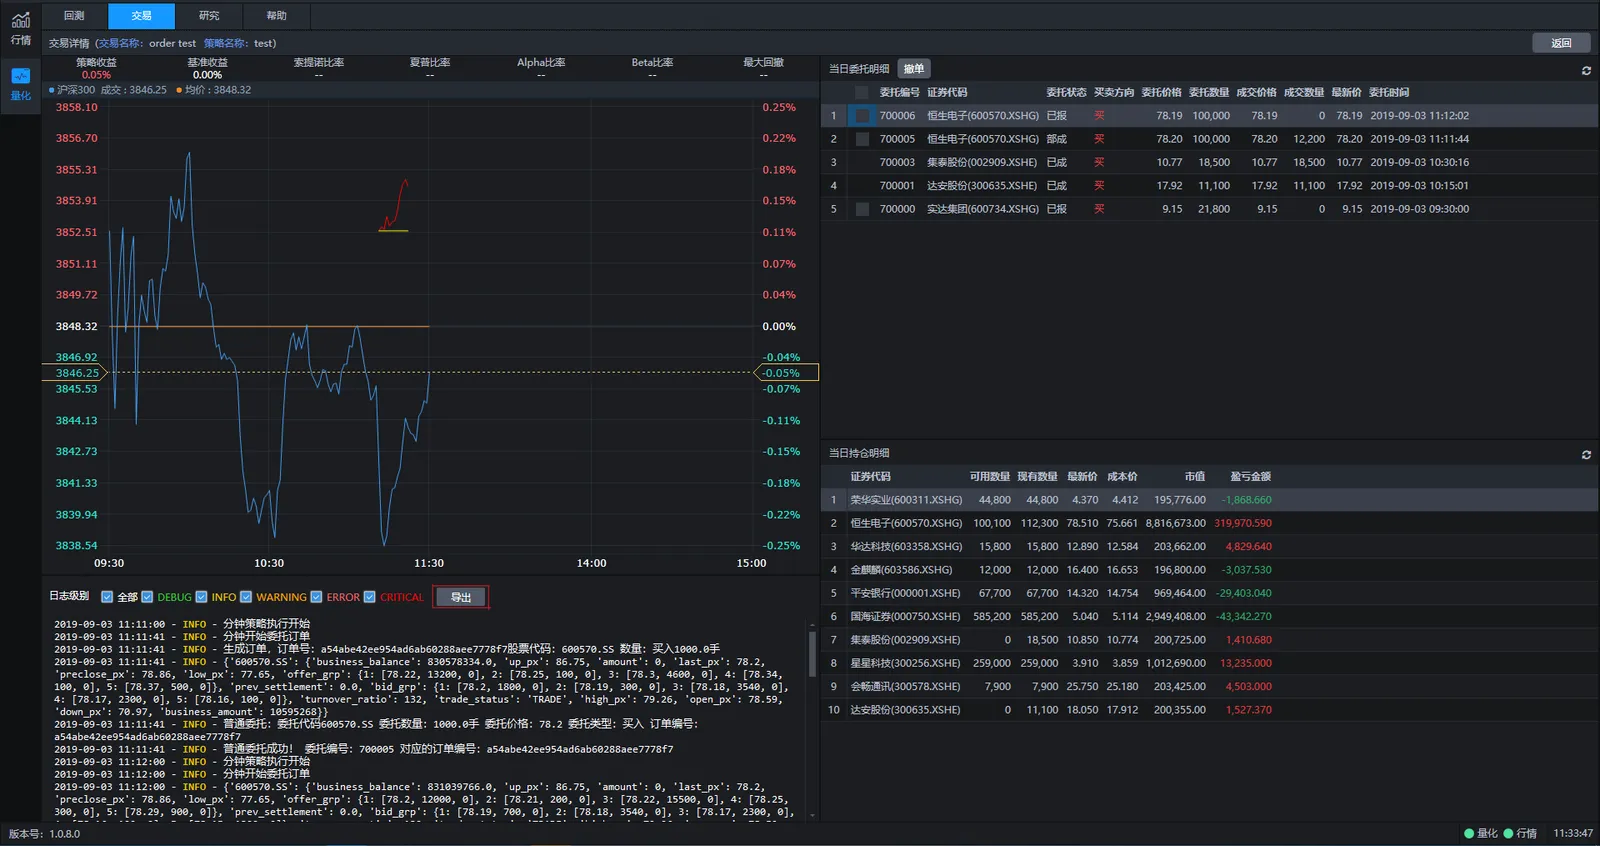
PTrade 的量化界面分研究(Jupyter)、回测、交易、帮助四个子模块。完整链路:
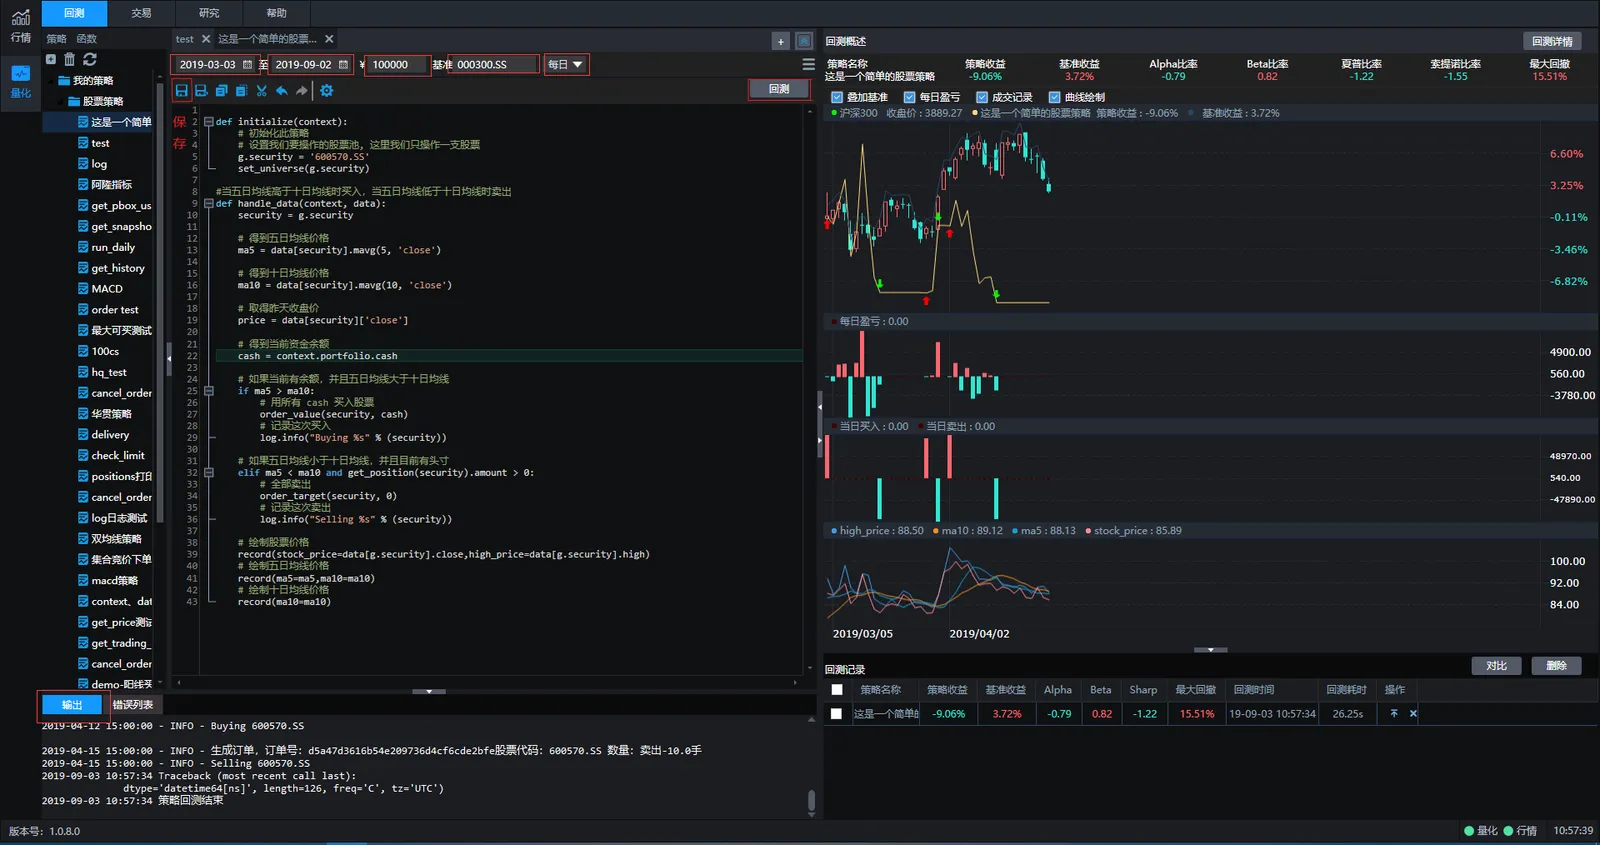
- 研究:Jupyter 里逐格跑 Python,内置 PTrade 行情/交易 API,不用自己接数据源
- 回测:设起止时间、初始资金、手续费参数 → 输出净值曲线、最大回撤、胜率、夏普等指标
- 交易:新增交易 → 绑定策略 → 启动,策略上云执行
五、2025 年 3 月起:DeepSeek 大模型接进去了
这是 PTrade 这两年最大的变化(来源:头条号架构解析文引恒生电子官方披露,非实测数据):2025 年 3 月 PTrade 推出基于 DeepSeek 大模型的服务,三个能力:
- AI 量化编程:自然语言描述策略思路(如"MACD 金叉叠加放量做日内波段")→ 生成 Python 策略代码
- AI 量化纠错:语法纠错 + 回测纠错,官方口径"调试耗时减少 60%"——这个数字是恒生的宣传口径,我没有实测,存疑。
- AI 问答:7×24 小时 API 使用问答
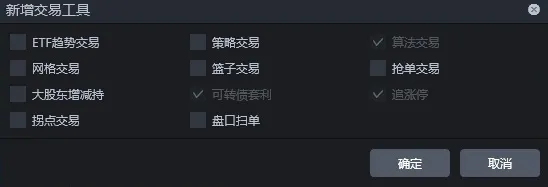
另外 PTrade 自带 20+ 个零代码策略工具(网格、ETF 趋势、条件单、拐点交易、可转债套利等),不调用任何 AI,纯参数化(来源:ptradeapi.com + 恒生官方渠道):
六、不适合谁(负面清单)
说三个明确的"不推荐":
- 不想写任何代码的人:PTrade 的"零代码工具"只是参数化模板,遇到模板覆盖不了的场景就必须写 Python。它不是拖拽式策略生成器。
- 重度依赖第三方库的人:内网隔离 + 禁 pip,你的因子工程如果离不开 sklearn/talib 全家桶,本地方案更合适。
- 追求极致的 tick 级低延迟的人:PTrade 的 tick 最小粒度 3 秒,做超高频的人不会选它(来源:ptradeapi.com「运行模式」)。
适合的人反过来:策略逻辑不复杂、但怕"电脑死了策略也死了"的人——上班族、把策略当"配置一次长期跑"的散户,云端托管是刚需。
七、开通与成本
- 多数券商要求近 20 日日均资产 10 万(部分券商 50 万,以所在券商为准)(来源:叩富网多篇教程交叉)
- 基础功能无软件费、无维护费(来源:恒生官方渠道)
- 模拟环境免开户可试用,含基础版/量化版/AI 版三档(来源:恒生 PTrade 量化工坊官方公告)
推荐指数: 4/5(机制清晰、托管省心;扣分项:Python 版本碎片化 + 回测能力缩水 + 内网隔离)
适合人群: 策略逻辑中等复杂度、需要 7×24 无人值守、不想维护服务器的个人量化用户
官方入口: PTrade 量化工坊(公众号/视频号/B站同名账号)+ 各券商客户端
数据截至 2026-09-12,界面截图来自 ptradeapi.com 文档站,最新信息请以券商版本为准。