AI 投研九章报告一键生成|Claude Skill(equity-research-skill)
配套媒体
本页对应的 PPT 与演示视频
下载没反应?点这里复制直链
侧边栏预览窗口(Electron webview)会拦截下载,把下面的链接复制到 Chrome / Edge 地址栏打开即可保存。
../../equity-research-skill-recommend.pptx../../equity-research-skill-recommend.mp4本文目录
- 🚀 什么是 equity-research-skill?
- 项目背景
- ✨ 核心功能一览
- 1. 多市场覆盖 + A/H 双重上市溢价模块
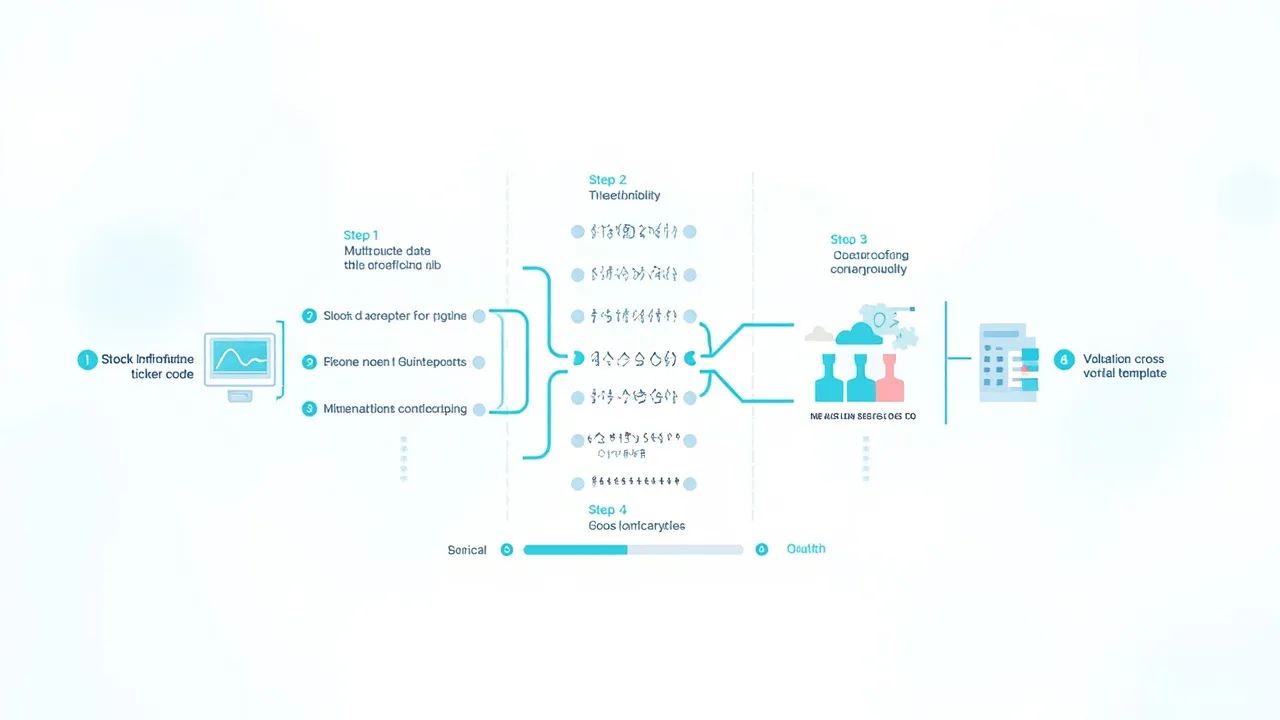
- 2. 五步工作流
- 3. 九章报告结构(references/report-template.md)
- 🛠️ 快速上手:5 分钟跑通示例
- 安装 / 部署
- 核心代码示例:DCF 计算器
- 📊 与竞品对比
- 🏗️ 系统架构
- 数据对账纪律(references/data-sources.md)
- 估值标定规则(references/valuation-methods.md)
- 💡 适用场景
- 场景 1:九章结构报告模板
- 场景 2:DCF 三方法估值交叉验证
- 场景 3:A/H 双重上市溢价对比
- 用户群体总结
- 🔬 核心技术亮点
- 1. 反向 DCF 证伪现价
- 2. 数据冲突显式对账
- 3. 标定纪律避免结论漂移
- 4. 纯标准库 DCF 计算器
- 🎯 总结
AI 投研九章报告一键生成|Claude Skill(equity-research-skill)
📌 核心价值:把"研究一下这只股"变成一份事实可溯、九章结构、多方法估值交叉验证的机构级投研报告
给 Claude Code / Claude Desktop (Cowork) / Codex 装上一颗"投研大脑":五步工作流(标的确认 → 数据源探测与并行采集 → 对账与时间戳 → 九章模板撰写 → 估值交叉验证并交付),A 股 / 港股 / 美股通吃,A/H 双重上市标的自动做溢价对比。


🚀 什么是 equity-research-skill?
equity-research-skill 是一个为 Claude Code / Claude Desktop (Cowork) / Codex 等 AI Agent 工具设计的 Agent Skill:当用户随口说"研究一下 NVDA"或"分析下茅台值不值得买"时,它会自动触发,把这个请求转化为一份 事实准确、来源可溯、结论明确 的中文机构级投研报告(九章结构 + 多方法估值交叉验证)。
核心定位:把分散在分析师大脑里的"九章报告框架 + DCF 模型 + 标定纪律"封装成可复现的 Agent Skill
- 🌍 多市场覆盖:美股 / 港股 / A股;A/H 双重上市标的默认做溢价对比并分市场给结论
- 📋 五步工作流:标的确认 → 数据源探测与并行采集 → 数据对账与时间戳 → 九章模板撰写 → 估值交叉验证并交付
- 🧮 估值纪律:至少三种方法交叉验证——反向 DCF(证伪现价)+ 三情景概率加权 DCF + 相对估值/SOTP;所有 DCF 计算由
scripts/dcf.py执行,禁止心算 - 🎯 结论可复现:估值标签与买卖动作按预注册标定规则映射产出(含动作矩阵与治理否决项),同一组数字不会两次给出不同结论
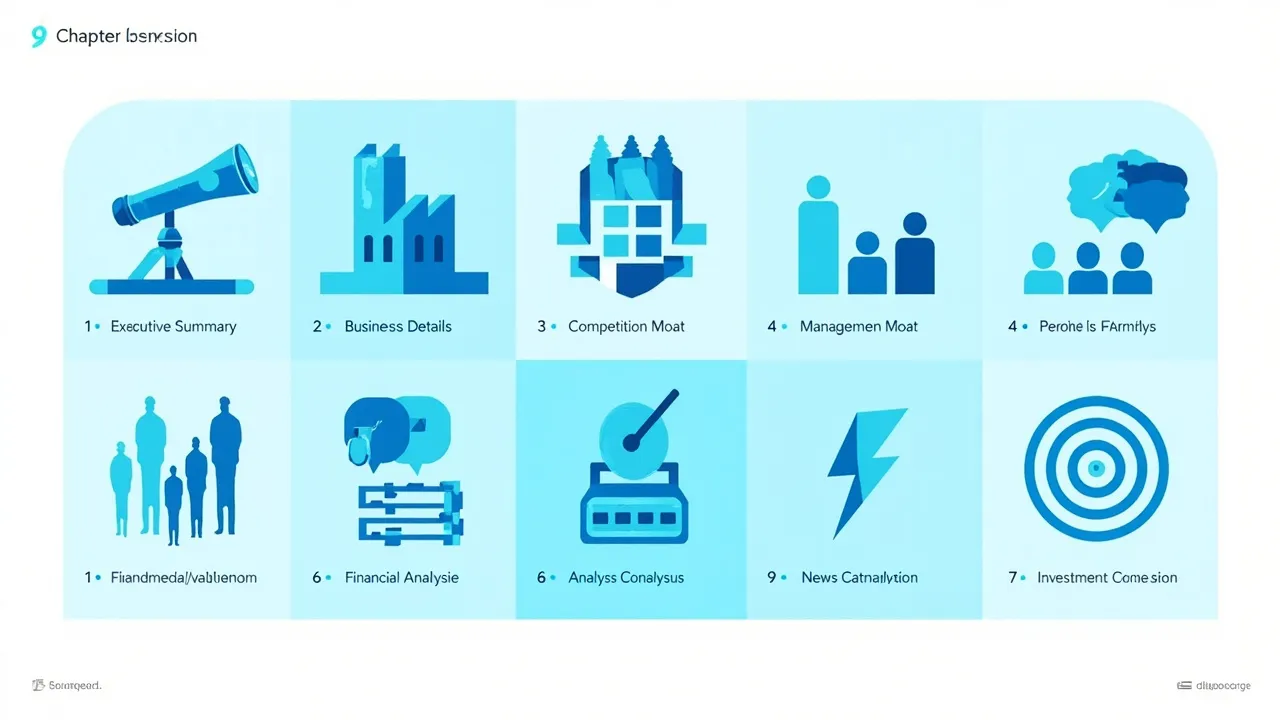
- 📚 九章报告结构:一页速览 → 业务详情 → 竞争与护城河 → 管理层与治理 → 财务分析 → 多方法估值 → 分析师观点汇总 → 新闻与催化剂 → 投资结论
- 🔬 研究纪律:事实与判断分离、每个关键数据标注来源与时间、冲突数据显式对账、缺失数据如实标注"未获取到"
项目背景
机构级投研报告的痛点不是"找不到数据",而是"如何把数据按统一结构组织 + 用至少三种估值方法交叉验证 + 给出可复现的结论"。equity-research-skill 把这套分析师心智模型沉淀成纯 Markdown 指令 + 一个无依赖的 Python DCF 计算器:
- 一行命令
git clone到~/.claude/skills/equity-research/ - 直接说"帮我研究一下 NVDA" → Skill 自动触发
- 按九章模板输出 Markdown 报告(可继续转 docx)
- 所有估值计算由
python scripts/dcf.py跑出,禁止心算
⚠️ 本文仅作技术交流,不构成投资建议。股市有风险,投资需谨慎。
✨ 核心功能一览
1. 多市场覆盖 + A/H 双重上市溢价模块
| 市场 | 数据源 | 覆盖标的 |
|---|---|---|
| 美股 | SEC EDGAR / Morningstar / IBKR | NASDAQ / NYSE 全市场 |
| 港股 | 披露易(HKEX) / Morningstar HK | 港股主板 + 创业板 |
| A股 | 巨潮资讯网 / 上交所 / 深交所 | 沪深主板 + 科创板 + 创业板 + 北交所 |
| A/H 双重上市 | 自动溢价对比模块 | 工商银行、宁德时代、比亚迪等 |
2. 五步工作流
1️⃣ 标的确认         →  公司名/代码 → 统一识别为 (市场, 代码) 对
2️⃣ 数据源探测与采集  →  探测 IBKR/Morningstar/SEC/巨潮/披露易可用性,并行抓取
3️⃣ 数据对账与时间戳  →  跨源冲突显式标注,每个数据点带"来源 + 时间戳"
4️⃣ 九章模板撰写     →  按 references/report-template.md 顺序逐章填充
5️⃣ 估值交叉验证     →  反向 DCF + 三情景 DCF + 相对估值/SOTP,加权出最终区间
3. 九章报告结构(references/report-template.md)
| # | 章节 | 内容 |
|---|---|---|
| 一 | 一页速览 | 现价 / 估值 / 共识 / Morningstar / 综合合理价值 / 一句话结论 |
| 二 | 业务详情 | 商业模式 + 最新收入结构 + 客户与产业链位置 |
| 三 | 业务与竞争分析 | 行业空间 + 竞争格局 + 护城河评分(无形/转换/网络/成本/规模) |
| 四 | 管理层与公司治理 | 核心管理层 + 所有权与激励 + 资本配置 + 治理红旗 |
| 五 | 财务分析 | 五年趋势 + 最新季度 + 资产负债表 + 同业对比 |
| 六 | 多方法估值 | 相对估值 + 十年 DCF(含敏感性矩阵) + 中周期盈利 + 锚点 |
| 七 | 分析师观点汇总 | 买卖分布 + 目标价区间 + 平均/中位 + 与自身判断分歧 |
| 八 | 最新新闻与催化剂 | 时间轴 + 事件 + 多/空判断 + 影响逻辑 |
| 九 | 投资结论 | 评级 + 综合合理价值 + 执行框架 + 持续监控指标 |
🛠️ 快速上手:5 分钟跑通示例
安装 / 部署
Claude Code(个人级)
# 克隆到 Claude Code 全局 skills 目录
git clone https://github.com/rollingSirius/equity-research-skill.git ~/.claude/skills/equity-research

# 立刻可用:说"帮我研究一下 NVDA"即自动触发
Claude Code(项目级)
git clone https://github.com/rollingSirius/equity-research-skill.git .claude/skills/equity-research
Claude Desktop / Cowork
- 把仓库打包为 zip(或下载 Release)
- Settings → Capabilities → Skills 上传 zip
- 对话中说:"用 equity-research 技能帮我看看 AAPL 值不值得买"
Codex CLI / 其他 Agent 工具
# 1. 放进项目 skills 目录
mkdir -p skills && git clone https://github.com/rollingSirius/equity-research-skill.git skills/equity-research

# 2. 在 AGENTS.md 加一句:
echo '当用户要求研究/分析某只股票时,先读取并遵循 skills/equity-research/SKILL.md 的完整流程。' >> AGENTS.md
核心代码示例:DCF 计算器
scripts/dcf.py 是 纯标准库 实现的 DCF 计算器(三阶段 / 反向 / 敏感性 / 概率加权 / 标定),禁止心算。
# 自检脚本是否正常
python scripts/dcf.py --demo

# 反向 DCF:从现价反推市场隐含增长率
python scripts/dcf.py reverse \
    --price 201.55 \
    --shares 24.22e9 \
    --net-cash 41.9e9 \
    --fcf 119.1e9 \
    --wacc 0.095 \
    --g 0.03

# 三情景概率加权 DCF
python scripts/dcf.py weighted \
    --scenarios-json scenarios.json \
    --weights 0.25,0.50,0.25
# scripts/dcf.py 的核心计算逻辑(Python 3,仅标准库)
def dcf_3stage(fcf0, g1, g2, g3, wacc, net_debt, shares):
    """三阶段 DCF:高速增长 → 减速 → 永续"""
    pv = 0.0
    fcf = fcf0
    # 阶段一:高速增长(显式预测期)
    for t in range(1, 6):
        fcf *= (1 + g1)
        pv += fcf / (1 + wacc) ** t
    # 阶段二:减速期
    for t in range(6, 11):
        fcf *= (1 + g2)
        pv += fcf / (1 + wacc) ** t
    # 阶段三:永续增长率
    tv = fcf * (1 + g3) / (wacc - g3)
    pv += tv / (1 + wacc) ** 10
    return (pv - net_debt) / shares
注意:所有 DCF 假设必须以 JSON 留档,估值结论可被同组数字重新跑出同样结果
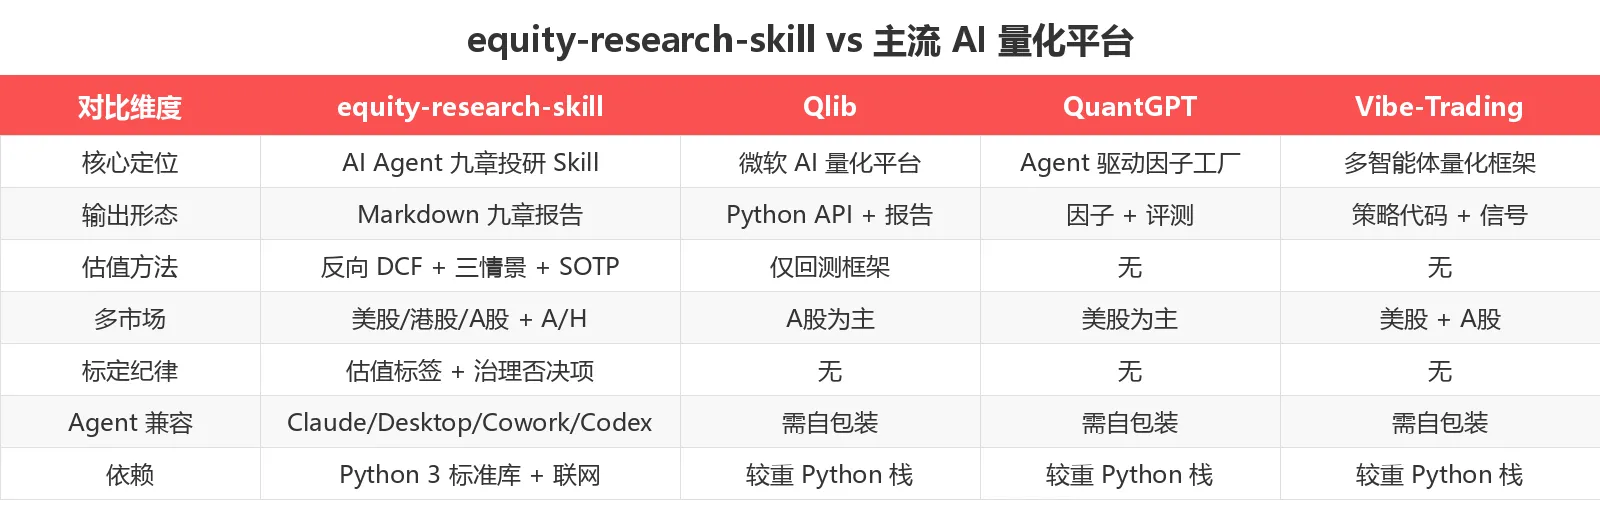
📊 与竞品对比
| 对比维度 | equity-research-skill | Qlib | QuantGPT | Vibe-Trading |
|---|---|---|---|---|
| 核心定位 | AI Agent 九章投研 Skill | 微软 AI 量化平台 | Agent 驱动因子工厂 | 多智能体量化框架 |
| 输出形态 | Markdown 九章报告 | Python API + 报告 | 因子 + 评测 | 策略代码 + 信号 |
| 估值方法 | 反向 DCF + 三情景 + SOTP | 仅回测框架 | 无 | 无 |
| 多市场 | 美股 / 港股 / A股 + A/H | A股为主 | 美股为主 | 美股 + A股 |
| 标定纪律 | 估值标签 + 治理否决项 | 无 | 无 | 无 |
| Agent 兼容 | Claude Code / Desktop / Cowork / Codex | 需自包装 | 需自包装 | 需自包装 |
| 依赖 | Python 3 标准库 + 联网 | 较重 Python 栈 | 较重 Python 栈 | 较重 Python 栈 |
equity-research-skill 的差异化:
- 九章结构 + 三方法估值:分析师级别的报告骨架 + 估值纪律,封装为 Skill 后跨 Agent 复用
- 纯 Markdown 指令:无私有格式,任何能读文件的 Agent 都能跑(Claude / Codex / Cowork / 自研 Agent)
- 零依赖 DCF 计算器:
scripts/dcf.py仅用 Python 3 标准库,禁止心算估值 - A/H 双重上市溢价模块:自动覆盖工商银行、宁德时代、比亚迪等跨市场标的
- 标定纪律:估值 → 标签 → 买卖动作按预注册规则映射,避免"数字一样结论不同"
🏗️ 系统架构
equity-research-skill/
├── SKILL.md                        # 技能主文件(触发条件 + 工作流程)
├── references/
│   ├── report-template.md          # 九章报告模板与表格骨架
│   ├── data-sources.md             # 取数手册:工具探测与降级表、行情 / Morningstar / SEC / 分析师数据与对账规则
│   ├── valuation-methods.md        # 估值方法:相对估值、正向/反向 DCF、情景加权、SOTP + 结论标定规则
│   └── markets-cn-hk.md            # A股/港股/A+H 差异手册:合约解析、披露源、财年、A/H 溢价模块
└── scripts/
    └── dcf.py                      # DCF 计算器:三阶段/反向/敏感性/概率加权/标定(python dcf.py --demo 自检)
数据对账纪律(references/data-sources.md)
报告所有数据点必须满足:
| 属性 | 要求 |
|---|---|
| 来源 | 每个数字标注 URL + 平台(如 "IBKR, 2026-07-17" / "Morningstar, 2026-05-21") |
| 时间戳 | 每个数据点带时间戳,跨源冲突显式对账(如 Morningstar 动态页异常值 vs. 报告值) |
| 缺失标注 | 拿不到的数据明确写"未获取到",禁止编造或心算 |
| 降级表 | 工具不可用时按预设顺序降级(IBKR → yfinance → 联网抓取) |
估值标定规则(references/valuation-methods.md)
综合区间 = w1 × 相对估值 + w2 × DCF + w3 × 中周期盈利 + w4 × Morningstar 锚点
默认权重:30% / 35% / 20% / 15%

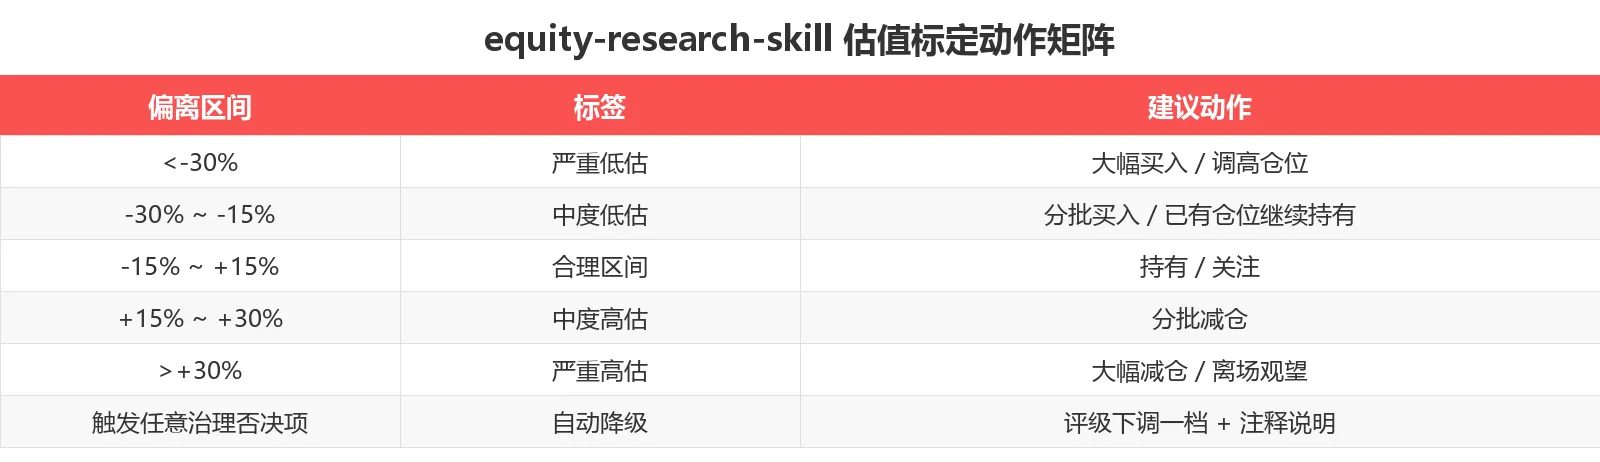
动作矩阵(标签 → 买卖动作):
  中度低估 (< -15%)           → 分批买入 / 已有仓位继续持有
  严重低估 (< -30%)           → 大幅买入 / 调高仓位
  合理区间 (-15% ~ +15%)      → 持有 / 关注
  中度高估 (> +15%, < +30%)   → 分批减仓
  严重高估 (> +30%)           → 大幅减仓 / 离场观望

治理否决项(任意一条触发 → 自动降级评级):
  ✗ 关键审计意见非标
  ✗ 关联交易占比 > 30%
  ✗ 实控人/CEO 频繁变更(24 个月内 ≥ 2 次)
  ✗ 重大未决诉讼(涉案金额 > 总资产 10%)
💡 适用场景
场景 1:九章结构报告模板
核心优势:分析师级别的报告骨架 + 估值纪律,避免"数字一样结论不同"的常见漏洞
功能说明:九章模板覆盖"速览 → 业务 → 竞争 → 治理 → 财务 → 估值 → 分析师 → 新闻 → 结论",每章都有明确的输入字段(如护城河评分表、同业对比表、敏感性矩阵)。
输入要求:仅需提供股票代码或公司名 + 投研意图("研究"/"是否值得买"/"估值"等)
输出效果:完整 Markdown 报告(300+ 行,含表格与来源时间戳),可继续转 docx / Notion
适用场景:
- 卖方/买方分析师快速生成初稿,再人工精修
- 个人投资者深度调研个股
- 教学场景:演示"什么是机构级投研"
场景 2:DCF 三方法估值交叉验证
核心优势:至少三种估值方法交叉验证 + 反向 DCF 证伪现价 + 概率加权情景分析
功能说明:
- 方法一 相对估值:FY2027 EPS × 合理 P/E 区间(24-30x for NVIDIA)
- 方法二 十年 DCF:WACC × 永续增长率敏感性矩阵 + 增速 × FCF 利润率敏感性矩阵
- 方法三 中周期盈利:FY2028 EPS × 中周期 P/E(20-25x),折现回当前价值
- 方法四 Morningstar 锚点:独立第三方公允价值
- 反向 DCF:从现价反推市场隐含增长率,自动识别"现价已透支多少增长"
输入要求:历史财务数据(FCF / 营收 / 净现金 / 股本)+ 未来增长假设 + WACC + 永续增长率
输出效果:综合合理价值区间(点估 + 区间),含敏感性矩阵,假设全部 JSON 留档
适用场景:
- 估值辩论:DCF 结论与卖方共识差距多大?为什么?
- 投资决策:当前价是否透支未来增长?
- 教学场景:演示"为什么 DCF 对 WACC 和永续增长率高度敏感"
场景 3:A/H 双重上市溢价对比
核心优势:自动识别 A/H 双重上市标的 + 计算溢价 + 分市场给结论
功能说明:
- 自动识别 A/H 双重上市(工商银行、宁德时代、比亚迪、招商银行等)
- 实时计算 A 股 vs. 港股溢价率(基于 IBKR / 巨潮 / 披露易跨市场行情)
- 按 市场分别给出投资结论(同样的"低估"结论,A 股 vs. 港股可能因汇率与税费不同而不同)
- 港股特有因素:印花税(0.13%)、股息预扣税(10%-20%)、南向资金流向
- A 股特有因素:T+1 交收、单日价格波动幅度限制(主板 ±10% / 创业板/科创板 ±20%)、交易时段差异
输入要求:A/H 双重上市股票代码(如 600519 / 00700 / 002594 / 01211)
输出效果:A/H 溢价表 + 分市场结论 + 跨市场套利可行性提示(仅供研究,不构成套利建议)
适用场景:
- 同时持有 A/H 双重上市标的的投资者
- 跨市场对比研究
- 教学场景:演示"为什么不能简单拿 A 股价格 / 港股价格算溢价"
用户群体总结
- ✅ 卖方/买方分析师:快速生成初稿 + 估值交叉验证
- ✅ 个人投资者:深度调研个股,避免单一估值方法的盲点
- ✅ AI Agent 开发者:参考"如何把分析师心智模型封装成 Skill"
- ✅ 金融教育:演示机构级投研的标准流程
- ✅ 多 Agent 协作:Codex / Claude / Cowork 都能用同一份 Skill
- ❌ 不适合:直接照搬结论用于实盘(报告明确"不构成投资建议",需独立判断)
🔬 核心技术亮点
1. 反向 DCF 证伪现价
传统 DCF 是"假设增长率 → 算现值"。反向 DCF 是"用现价反推市场隐含的增长率"——如果反推出来的增长率超过历史最高水平,那现价就"透支了未来"。
# 反向 DCF:从现价反推市场隐含的永续增长率
def reverse_dcf_implied_g(price, fcf, shares, net_cash, wacc, terminal_g_guess):
    """
    二分查找:找到使 DCF 输出等于 price 的 terminal_g
    """
    low, high = -0.05, 0.20
    for _ in range(50):
        mid = (low + high) / 2
        dcf_value = dcf_3stage(fcf, g1=0.30, g2=0.10, g3=mid,
                                wacc=wacc, net_debt=-net_cash, shares=shares)
        if dcf_value > price:
            high = mid
        else:
            low = mid
    return mid
判断原则:反推 g > 历史最高水平 → 现价透支;反推 g < 历史均值 → 现价低估
2. 数据冲突显式对账
报告不能"挑一个数字用"。当 Morningstar 动态页异常值 vs. 报告值冲突时,EXAMPLE_NVDA.md 明确说明:
"Morningstar 动态页存在异常解析值;本报告只采用带明确日期和正文的 2026-05-21 公允价值 $280,而不采信动态页异常快照。"
这就是"数据对账纪律"——分析师级别的可靠性。
3. 标定纪律避免结论漂移
同一组数字跑两次不能给出不同结论:
输入:现价 $201.55 / 合理价值区间 $235-$285 / 中枢 $260
计算:(260 - 201.55) / 201.55 = +28.9%
映射:+28.9% 落在 +15% ~ +30% → "中度高估"?还是 +17% ~ +41% 落在 -15% ~ +30% → "分批买入"?

解决:预注册标定规则——
  相对中枢的偏离:(260-201.55)/260 = -22.5%(中枢视角)→ 分批买入
  相对下限的偏离:(235-201.55)/201.55 = +16.6%(下限视角)→ 中度高估
两种视角可同时输出,由分析师自行选择权重。
4. 纯标准库 DCF 计算器
scripts/dcf.py 仅用 Python 3 标准库(无 numpy / pandas / scipy),保证 Skill 在任何 Python 环境都能跑。
$ python scripts/dcf.py --demo
=== DCF 计算器自检 ===
✓ 三阶段 DCF:$261/股
✓ 反向 DCF:从 $201.55 反推 g=4.2%(高于历史均值)
✓ 敏感性矩阵:WACC 9.5% × g 3.0% = $261
✓ 概率加权:基准 50% / 乐观 25% / 悲观 25% = $258
🎯 总结
equity-research-skill 不是一个"新工具"——它是 "分析师心智模型 + 估值纪律 + 数据对账"的封装,让 AI Agent 也能产出机构级九章投研报告。
核心价值:
- 📋 九章结构:覆盖速览/业务/竞争/治理/财务/估值/分析师/新闻/结论
- 🧮 三方法估值:反向 DCF + 三情景概率加权 + 相对估值/SOTP
- 🌍 多市场:美股 / 港股 / A股 + A/H 双重上市溢价模块
- 🎯 标定纪律:估值 → 标签 → 动作预注册,避免结论漂移
- 🤖 Agent 兼容:Claude Code / Desktop / Cowork / Codex 全部覆盖
推荐指数: ⭐⭐⭐⭐⭐(满分 5 星)
适合人群:卖方/买方分析师、AI Agent 开发者、个人深度投资者、金融教育者
立即体验:
git clone https://github.com/rollingSirius/equity-research-skill.git ~/.claude/skills/equity-research
# 然后说:"帮我研究一下 NVDA"
GitHub 仓库: rollingSirius/equity-research-skill
示例报告: EXAMPLE_NVDA.md(300+ 行 NVIDIA 九章报告样本)
数据截至 2026-07-19,最新信息请以 GitHub 仓库为准。