QuantClaw
配套媒体
本页对应的 PPT 与演示视频
下载没反应?点这里复制直链
侧边栏预览窗口(Electron webview)会拦截下载,把下面的链接复制到 Chrome / Edge 地址栏打开即可保存。
../../QuantClaw-recommend.pptx../../QuantClaw-recommend.mp4本文目录
📌 核心价值:自然语言一句话 → LLM 自动生成 vnpy 策略 → 多周期回测 → 透明监控页,让不会写代码的人也能 5 分钟跑通 A 股回测
A 股量化长期被"先学 Python、再学 vnpy、再写策略"劝退。QuantClaw 把这条链路压成一句中文:从"贵州茅台 5 日线上穿 10 日线买入,下穿卖出"开始,让 LLM 直接写策略、回测全透明、过程全程可观测。本文仅作技术交流,不构成投资建议。股市有风险,投资需谨慎。
🚀 什么是 QuantClaw?
QuantClaw 是一个**"祛魅量化"的开源项目**,目标是把量化策略研究拆解成人人都能理解、复现、验证的流程:自然语言描述策略 → 自动生成代码 → 自动回测 → 透明监控与结果复盘。你只需要给一句自然语言需求,系统就会自动完成数据能力检查、自动判定策略类型、LLM 编写 vnpy 策略代码、跑回测、并把全过程实时推到监控页。
核心定位:把"专业 Quanter 才能跑的回测"变成"想到就能跑、会看就能复"
它和传统回测框架最大的区别在于:策略生成 + 过程透明。传统回测要手写几十行 Python,并且跑起来是个黑盒;QuantClaw 把"策略想法 → 策略代码 → 回测执行 → 监控页"做成了同一条完整链路,并且把每一阶段的中间产物都暴露在 Web 监控页上,从进度到收益曲线、从交易记录到每日持仓变化,一目了然。
⚠️ 风险提示:本文仅作技术交流,不构成投资建议。QuantClaw 是一个量化研究与学习框架,所有代码、示例、回测结果和模拟交易结果仅供技术研究参考。作者与本文不对任何投资亏损、交易风险或法律责任负责。任何策略在用于实盘前,请自行充分回测、风险评估,并遵守所在国家/地区的法律法规。
✨ 核心功能一览
QuantClaw 的能力按"输入 → 处理 → 输出 → 透明"四个层级拆解:
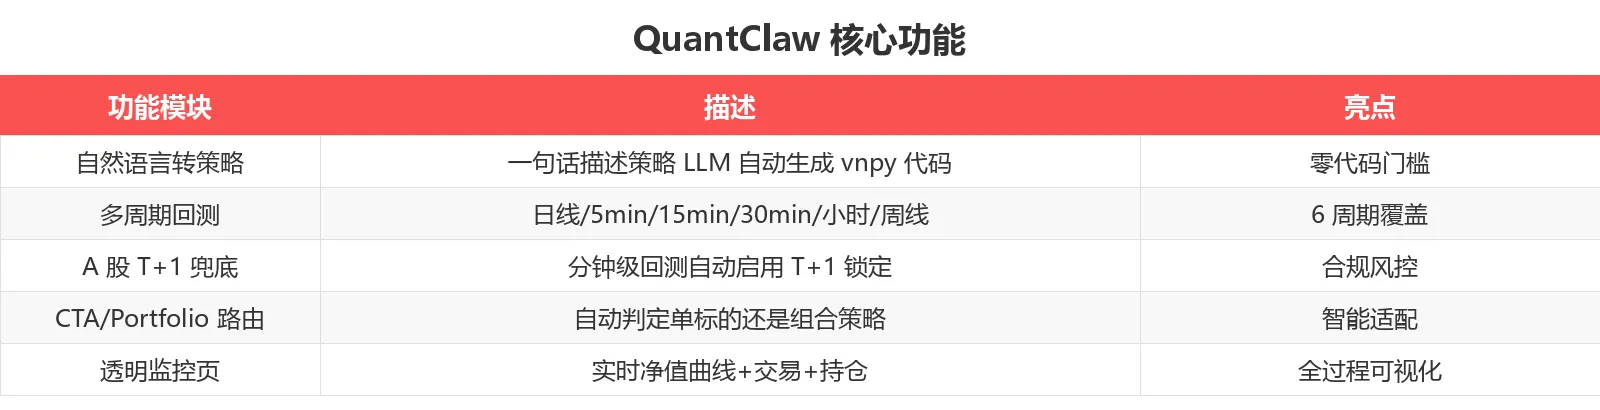
| 层级 | 模块 | 一句话能力 |
|---|---|---|
| 输入 | 自然语言转策略 | 零代码门槛,写中文需求即可 |
| 处理 | LLM 生成 vnpy 策略代码 | 内部封装 vnpy CTA / Portfolio 模板 |
| 处理 | 多周期回测 | 日线 / 5min / 15min / 30min / 小时 / 周线(qgdata 提供分钟线) |
| 风控 | A 股 T+1 合规兜底 | 分钟级回测自动启用;当日买入锁定,隔日自动解锁 |
| 风控 | 4 层防御 | 手数合规取整 + T+1 锁定 + load_bar 兜底 + capital 注入 |
| 输出 | 透明监控页 | 实时净值曲线 + 交易记录 + 每日持仓变化 + 进度百分比 |
亮点:CTA / Portfolio 双模式自动路由——你不需要告诉系统"这是单标的还是组合",系统会用 data_capability_guard 自动判定模式。
🛠️ 快速上手:5 分钟跑通示例
1. 安装与启动
# 1. 克隆(含 OpenClaw Skill + QMT 交易端)
git clone https://github.com/Listolany/QuantClaw
cd QuantClaw

# 2. 安装 vnpy 引擎(含 vnpy_qmt 本地包)
pip install qgdata filelock vnpy_portfoliostrategy
pip install -e QMT-TradingClaw/vnpy_qmt

# 3. 启动监控页(默认端口 8767)
python QMT-TradingClaw/backtests/monitor_server.py
2. 用 Agent 一句话触发回测
# 触发一个"招商银行 5 分钟线 SMA3/SMA10 交叉策略"
import subprocess
result = subprocess.run([
    "python", "QMT-TradingClaw/backtests/pipeline_orchestrator.py",
    "submit",
    "--requirement", "招商银行 5 日线上穿 10 日线买入,下穿卖出;5 分钟线",
    "--period", "5m",
    "--start", "2025-03-01",
    "--end", "2026-01-30",
])
print(result.stdout.decode())
系统会自动完成这些事:
- 数据能力检查——qgdata 是否具备 5 分钟线数据接口
- 策略类型自动路由——判定为 CTA 单标的策略
- LLM 写策略代码——根据
SKILL.md规范生成 vnpy 模板 - A 股 T+1 兜底——分钟级回测启用风控锁
- 回测执行 + 实时推送——监控页能立刻看到进度
3. 用 OpenClaw / 任意兼容 Agent 触发
# OpenClaw Skill 调用(兼容各类 LLM Agent / Claude Desktop 都可触发)
- name: "quant-strategy-assistant"
  repo: "Listolany/QuantClaw"
  trigger: "natural_language_requirement"
  spec: "skills/quant-strategy-assistant/SKILL.md"
只要把 skills/quant-strategy-assistant/SKILL.md 喂给任意兼容 Agent,Agent 就能执行相同 python 命令,得到相同的回测结果。
注意:QMT 交易端是可选的——只用 vnpy 引擎就能跑回测;要连实盘才需要 QMT。
💡 适用场景
场景 1:把"想法"快速落地成可回测的策略
QuantClaw 的最大价值是降低从"想法"到"第一次回测"的时间成本。以前,写一个双均线策略至少要 30 分钟:装 vnpy、写策略模板、配数据、调参数;现在,一句话就让 LLM 写出来,5 分钟看到第一版净值曲线。
下面的截图都是项目自带 monitor_demo.mp4(8 秒演示视频)抽帧的真实画面,可以看到"招商银行 5 分钟线 SMA3/SMA10 交叉策略"在四个不同进度的实时状态:
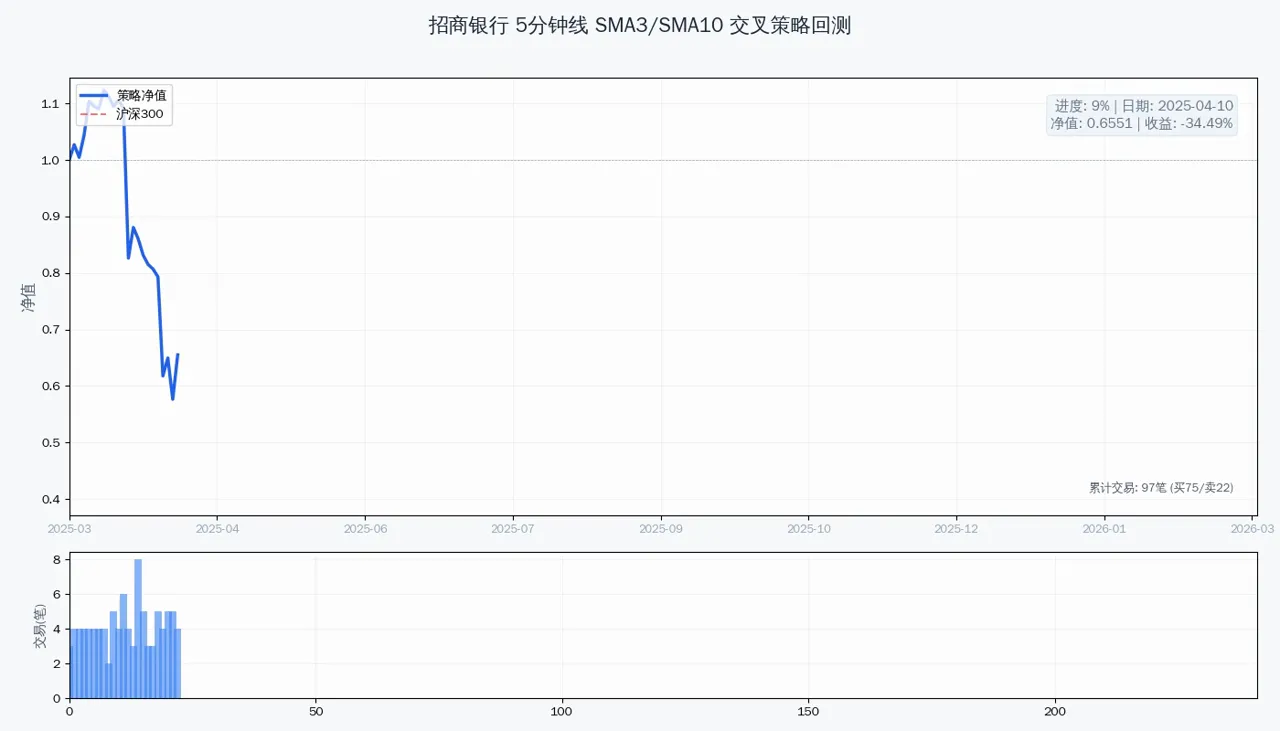
画面解读:进度 12%,回测刚启动 30 天,策略净值 0.6978,相对沪深 300 收益 -30.22%,累计交易 118 笔(买 90 / 卖 28)。
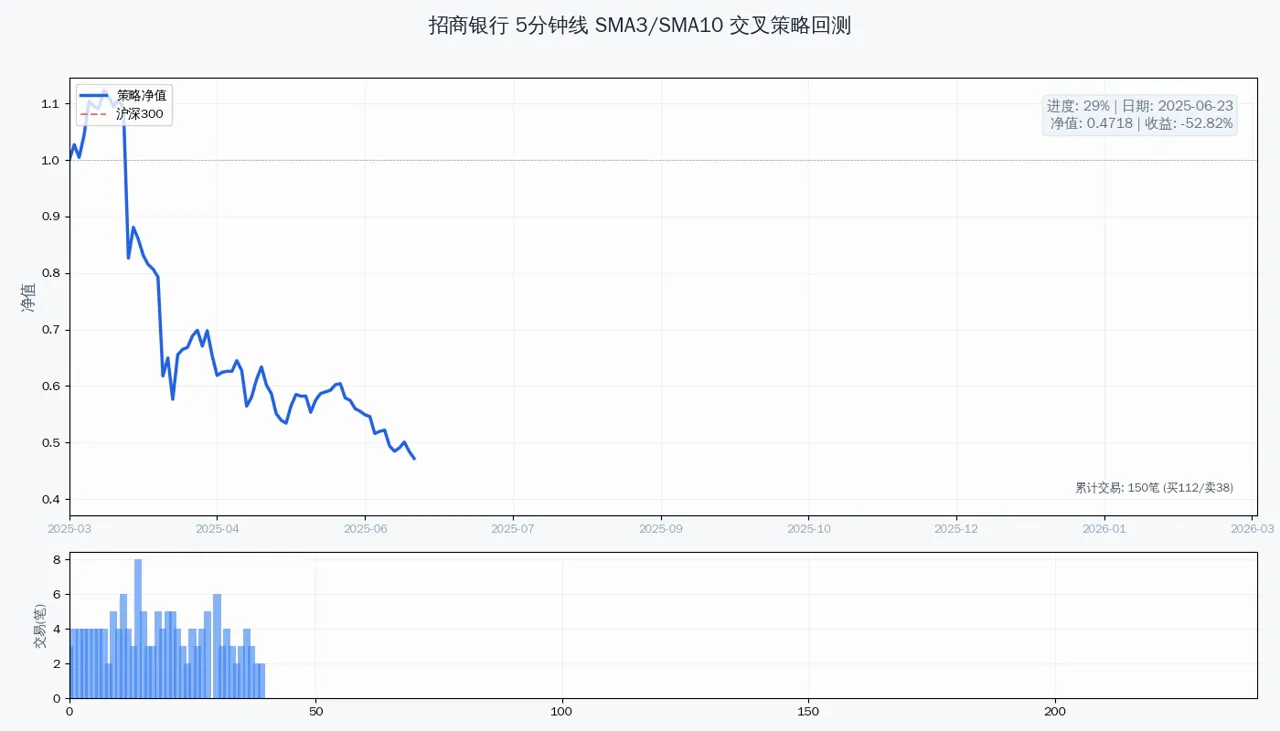
画面解读:进度 36%,策略净值从 0.70 一路跌至 0.53,最大回撤已到 -46.96%,累计交易 150 笔(买 112 / 卖 38)。监控页同步显示基准沪深 300 曲线。
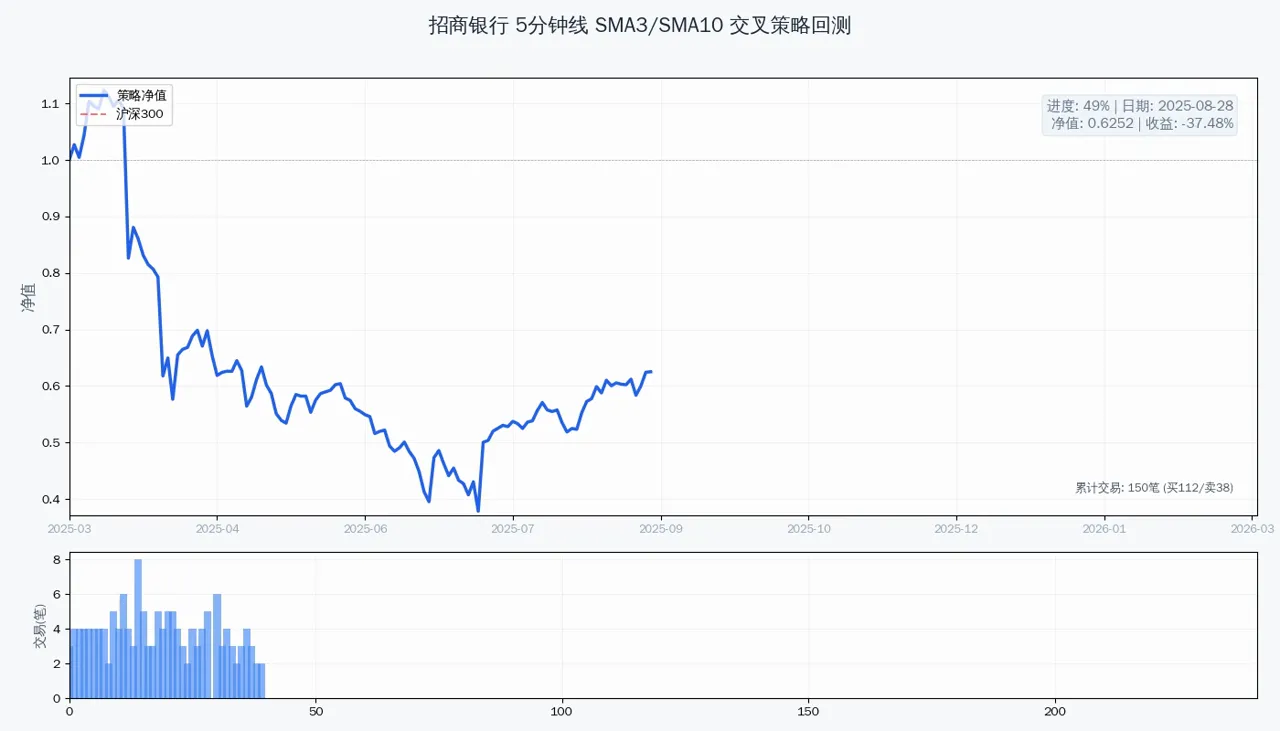
画面解读:进度 61%,净值从 0.40 底部反弹到 0.69,最大回撤收敛到 -30.95%——透明监控页让"为什么策略净值从 0.4 反弹到 0.69"的过程完整可追溯。
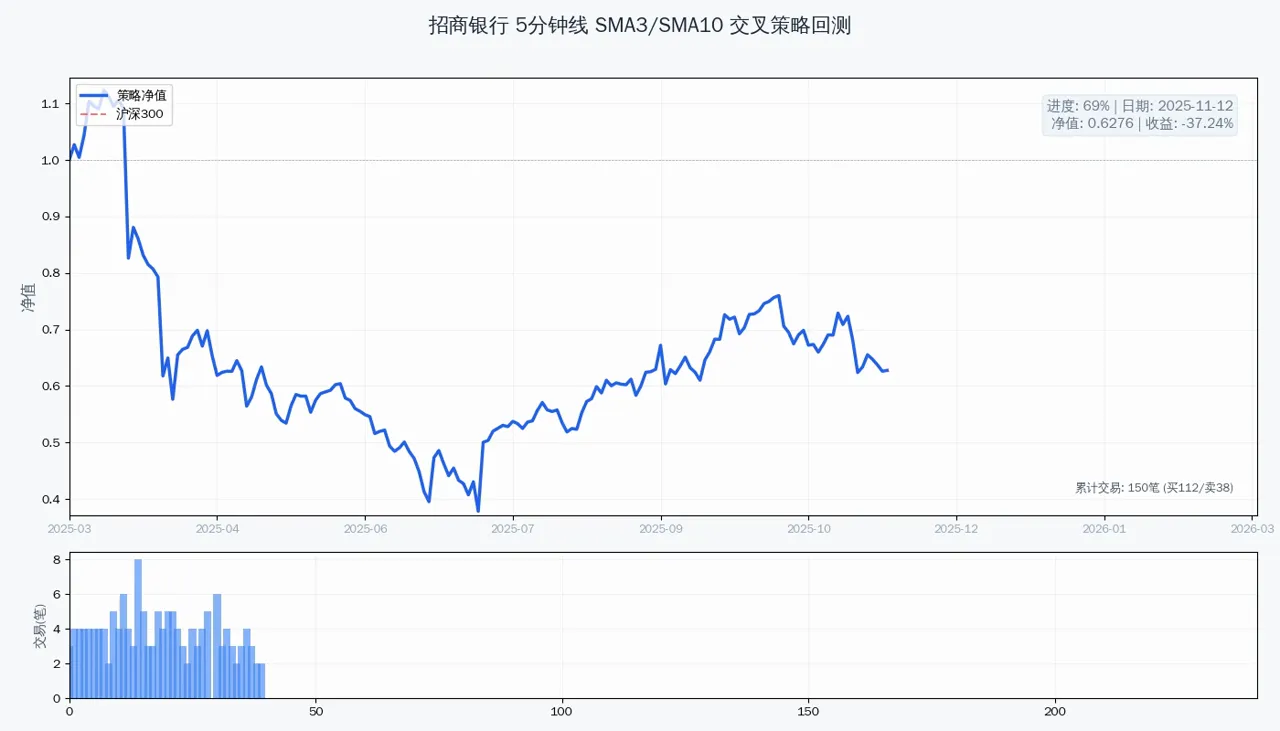
画面解读:进度 86%,净值收在 0.7121,最大回撤 -28.79%。过程化追溯才是量化策略可信的来源。
场景 2:过程透明,不再"盲信回测结果"
传统回测的最大问题是黑盒——跑完告诉你"年化 30%",但你不知道中途发生了什么、回撤是什么时候出的、交易记录是怎样的。QuantClaw 的监控页把进度、净值曲线、交易记录、每日持仓、代码全部实时展示:
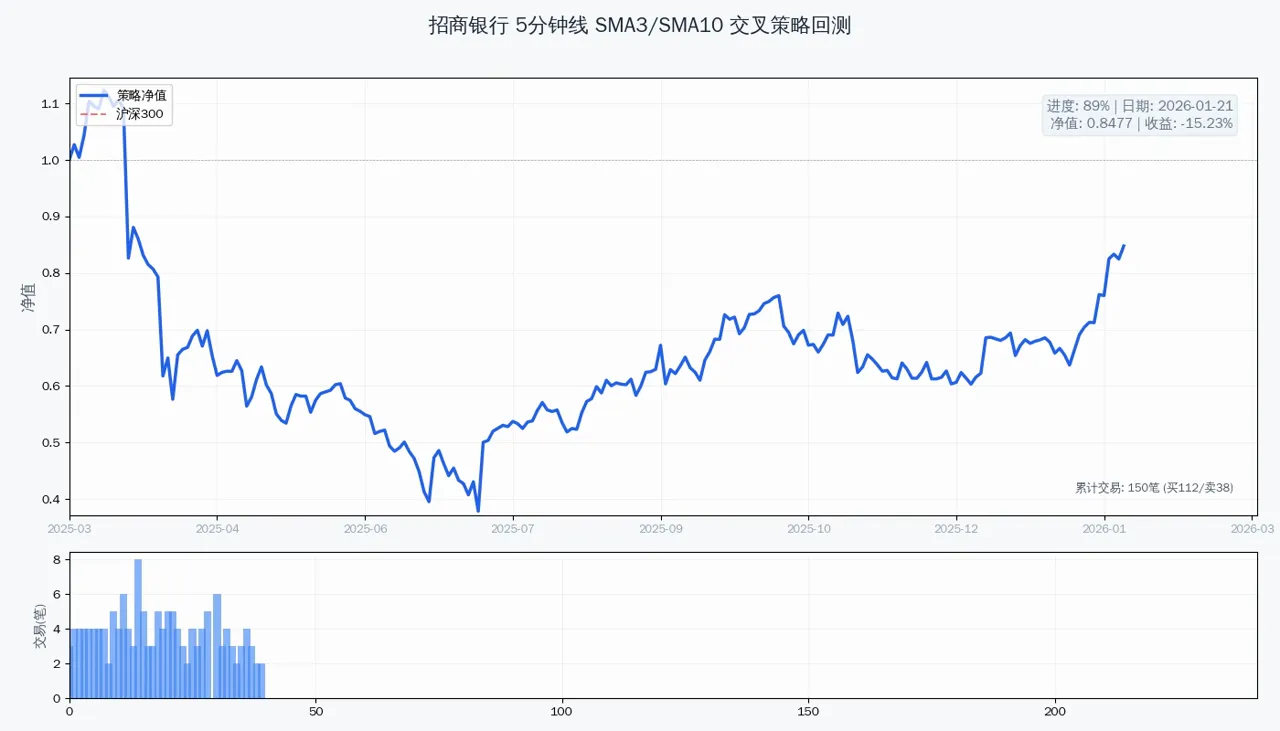
画面解读:下方的蓝色成交量柱直观展示回测期内每笔交易的时间分布;上方叠加沪深 300 基准线,方便对比"策略是不是真的跑赢基准"。
场景 3:Agent 集成,做"用户一句话 → 自动回测"的产品
QuantClaw 把回测的整套流程封装成 SKILL.md 协议,任何兼容 Agent(OpenClaw Skill 协议、Claude Desktop 以及各类 LLM Agent)只要读这份技能文件,就能执行相同 python 命令。这意味着:
- AI 投顾产品:用户输入"我想做个 MACD 金叉策略",Agent 直接调用 QuantClaw 跑回测
- 量化教学平台:学生用自然语言描述策略,平台自动生成代码 + 回测
- 团队协作:策略想法 → 自动跑版本 → 监控页链接分享,全流程透明
📊 与竞品对比
下表是 QuantClaw 与传统回测框架的对比:
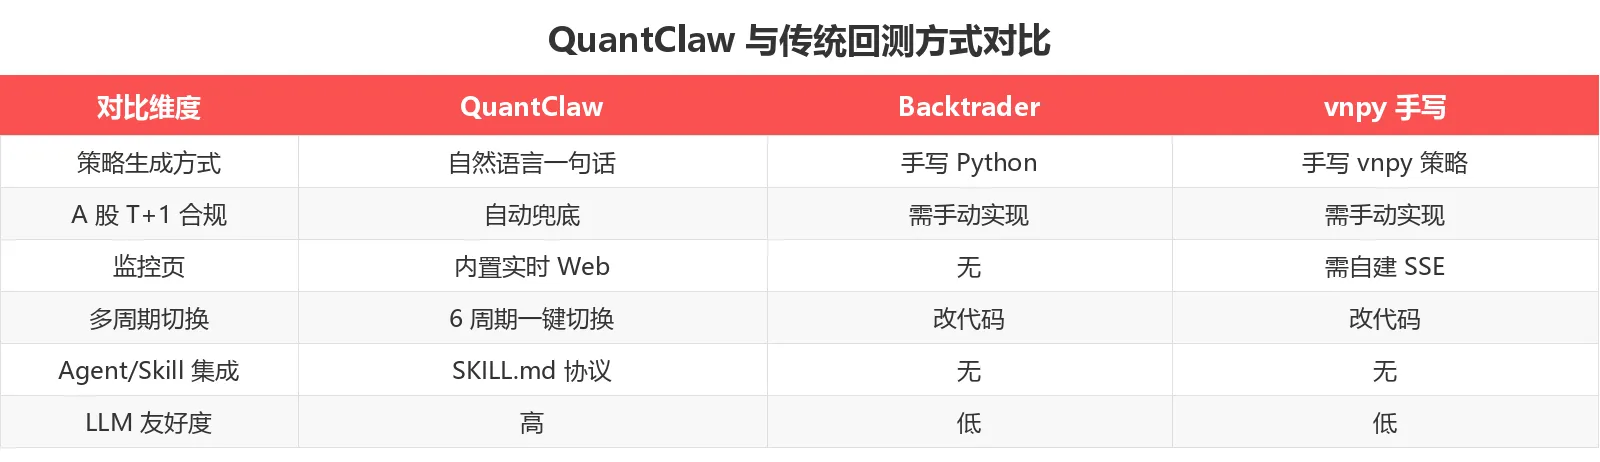
| 维度 | QuantClaw | Backtrader / vnpy 手写 |
|---|---|---|
| 策略生成 | 自然语言一句话 | 手写 Python 代码 |
| 上手时间 | 5 分钟 | 30 分钟~数小时 |
| A 股 T+1 合规 | 自动兜底 | 需手动实现 |
| 监控页 | 内置实时 Web | 无(需自建 SSE) |
| 多周期切换 | 6 周期一键切换 | 改代码 |
| Agent / Skill 集成 | SKILL.md 协议 | 无 |
| 过程透明度 | 进度+净值+交易+持仓全展示 | 终态报告 |
🏗️ 工作流架构
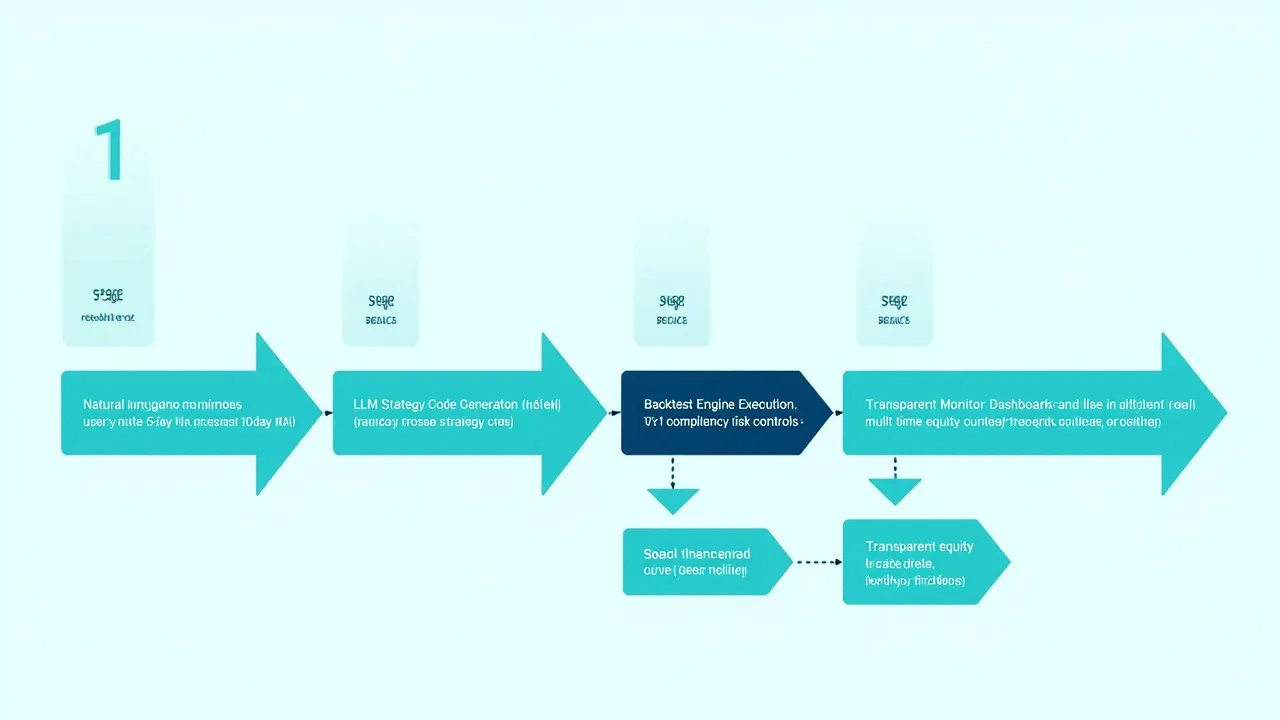
整个工作流分四步:
- 自然语言需求(用户输入一句话)→
data_capability_guard检查数据接口 - LLM 策略生成 → 按
SKILL.md规范输出 vnpy CTA / Portfolio 策略代码 - 回测引擎执行(vnpy)→ 多周期 + T+1 兜底 + 4 层风控
- 透明监控页(Web :8767)→ 实时净值曲线 + 交易记录 + 持仓变化 + 进度
🎯 总结
QuantClaw 用一句话概括:"让 A 股量化回测回归'想法先行、过程透明'"。它把"专业 Quanter 才能跑的回测"压缩成一句中文需求,背后是 LLM 写代码 + vnpy 跑回测 + Web 实时监控,5 分钟即可看到第一版净值曲线。
推荐指数:⭐⭐⭐⭐(4/5)——扣 1 分因为分钟线数据依赖 qgdata,部分场景需要 token 升级;但作为 AI 量化策略生成 + 透明回测的入门工具,它做到了"想法 → 策略 → 验证"全链路打通。
适合人群:
- ✅ 想快速验证策略想法的量化研究者
- ✅ 做"用户一句话 → 自动回测"的 AI / Agent 集成开发者
- ✅ 希望回测过程全程透明可追溯的团队
- ❌ 不适合追求高频 / Tick 级响应的日内交易者
GitHub 仓库: Listolany/QuantClaw
技术栈: Python 3.10+ / vnpy / qgdata / OpenClaw Skill / OpenAI 兼容 LLM
开源协议: 仓库含 LICENSE 文件(MIT-style)
数据截至 2026-08-14,最新信息请以 GitHub 仓库为准。