A股K线建模告别手搓|开源Kronos拿下AAAI 2026
本文目录
A股K线建模告别手搓|开源Kronos拿下AAAI 2026
⚠️ 风险提示:本文仅作技术交流,不构成投资建议。股市有风险,投资需谨慎。 文中提到的 Kronos 是面向金融 K 线的开源基础模型,提供概率性预测信号,绝非"明日涨跌"或"稳赚信号"——任何把它直接用于实盘裸信号的玩法都可能带来严重亏损。
一、为什么金融领域需要专属的"基础模型"?
过去两年,时间序列基础模型(TSFM)赛道非常热闹——Chronos、Moirai、TimeFM、TimesNet 等通用模型横扫学术榜单。但把这些模型直接搬到 A 股、港股、加密货币等金融场景,研究员们很快会发现三个问题:
- 数据分布差异大:金融 K 线是高噪声、非平稳、分布持续漂移的"另类序列",通用模型在 ImageNet/电力/交通上预训练的归纳偏置并不适用。
- 缺乏结构化语义:通用 TSFMs 通常把连续值直接分桶(Binning)或归一化后再喂 Transformer,丢失了"开盘-最高-最低-收盘"这种金融特有的耦合结构。
- 没有可复现的工程流水线:学术论文只发权重,缺工具链、缺微调脚本、缺回测框架,从 demo 到生产要走很多弯路。
为了解决这三个问题,Yu Shi 等作者在 2025 年 8 月正式开源了 Kronos——首个面向金融 K 线的开源基础模型。论文于同年 8 月挂上 arXiv:2508.02739,并于 2025 年 11 月被 AAAI 2026 接收。
二、Kronos 是什么?一句话讲清楚
Kronos 是一族 decoder-only 基础模型,专为金融市场的"语言"——K 线序列预训练而成。它由两部分组成:
- 专用分词器(Tokenizer):把连续多维 K 线(OHLCV:开盘价 / 最高价 / 最低价 / 收盘价 / 成交量)量化为层次化离散 token。
- 大型自回归 Transformer:在这些 token 上预训练,可作为多样化量化任务的统一模型。
训练数据来自全球 45+ 交易所,涵盖股票、加密货币、期货等多市场,是真正的"金融原生"基础模型,而非通用 TSFM 的微调套壳。
三、模型库:4 档开源,覆盖从边缘到云端
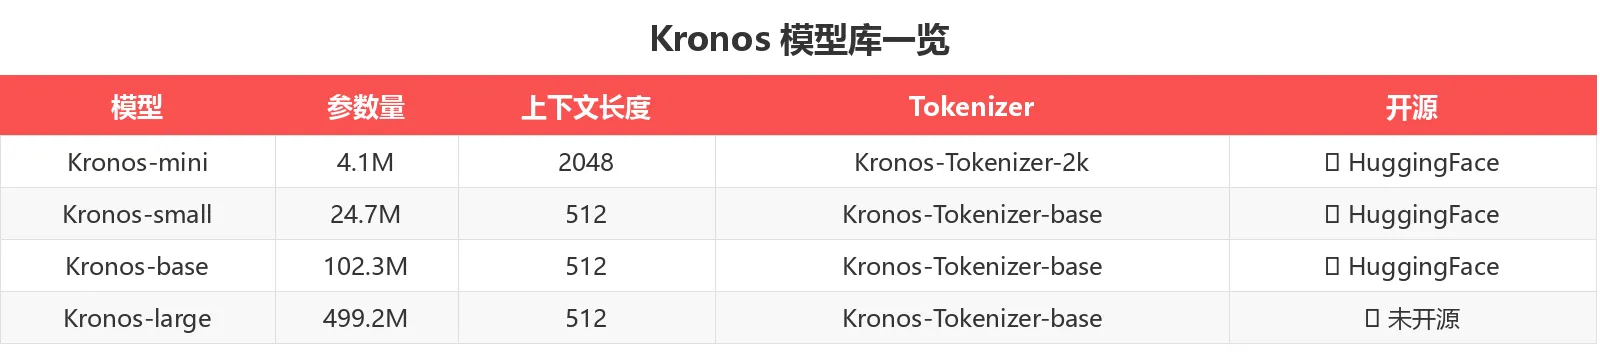
Kronos 把模型族设计成阶梯式,参数量从 4.1M 一直延伸到 499M(large 未开源),让你根据硬件和精度需求自由选择:
| 模型 | 参数量 | 上下文长度 | Tokenizer | 开源情况 |
|---|---|---|---|---|
| Kronos-mini | 4.1M | 2048 | Kronos-Tokenizer-2k | ✅ HuggingFace |
| Kronos-small | 24.7M | 512 | Kronos-Tokenizer-base | ✅ HuggingFace |
| Kronos-base | 102.3M | 512 | Kronos-Tokenizer-base | ✅ HuggingFace |
| Kronos-large | 499.2M | 512 | Kronos-Tokenizer-base | ❌ 仅权重,未开源 |
使用建议:
- 个人笔记本 / 边缘设备 → mini(4.1M),CPU 都能跑,调试首选
- 单 GPU 实验 / 二次开发 → small(24.7M),性价比最高
- 中等规模微调 / A 股实验 → base(102.3M),能力最稳
- 大规模集群推理 → large(499M,目前只有论文指标)
四、5 分钟上手:A股 K 线预测代码示例
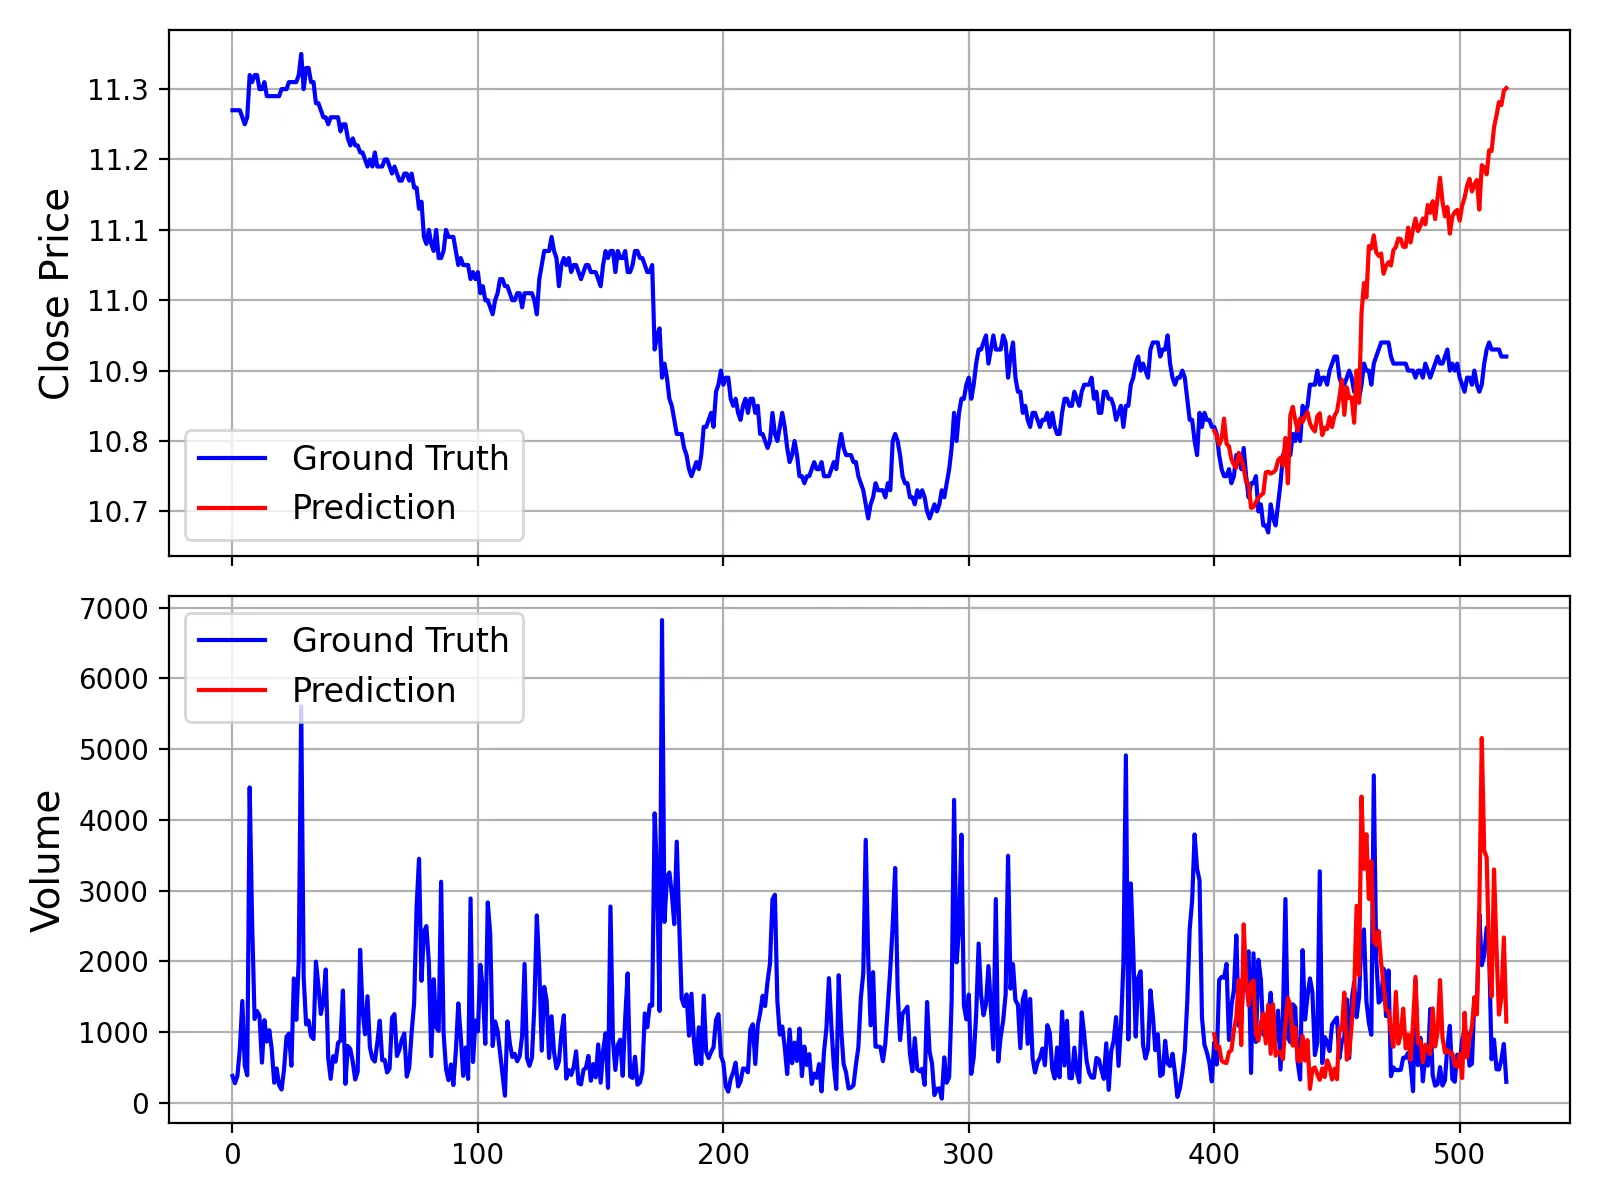
Kronos 把所有数据预处理、归一化、预测、反归一化都封装在了 KronosPredictor 类里——你只要准备好 OHLCV DataFrame 和时间戳,5 行代码就能出预测:
from model import Kronos, KronosTokenizer, KronosPredictor
import pandas as pd

# 1️⃣ 加载分词器和模型(自动从 HuggingFace 下载)
tokenizer = KronosTokenizer.from_pretrained("NeoQuasar/Kronos-Tokenizer-base")
model = Kronos.from_pretrained("NeoQuasar/Kronos-small")

# 2️⃣ 实例化预测器
predictor = KronosPredictor(model, tokenizer, max_context=512)

# 3️⃣ 准备数据(A 股 5 分钟 K 线,含 OHLCV)
df = pd.read_csv("./data/XSHG_5min_600977.csv")
df['timestamps'] = pd.to_datetime(df['timestamps'])

lookback, pred_len = 400, 120  # 用过去 400 根 5min K 线,预测未来 120 根
x_df = df.loc[:lookback-1, ['open', 'high', 'low', 'close', 'volume', 'amount']]
x_timestamp = df.loc[:lookback-1, 'timestamps']
y_timestamp = df.loc[lookback:lookback+pred_len-1, 'timestamps']

# 4️⃣ 一行代码生成预测
pred_df = predictor.predict(
    df=x_df, x_timestamp=x_timestamp, y_timestamp=y_timestamp,
    pred_len=pred_len, T=1.0, top_p=0.9, sample_count=1,
)
predictor.predict() 返回的 pred_df 是一个标准 pandas DataFrame,包含 open / high / low / close / volume / amount 6 列预测值,时间索引为 y_timestamp。直接丢给 matplotlib 或 plotly 就能画 K 线图。
批量预测:predict_batch() 支持多标的并行推理(GPU 上自动并行),所有序列的 lookback / pred_len 必须一致。
五、整体架构:从 K 线到 token,再回到 K 线
Kronos 的两阶段框架设计很经典,但细节充满金融领域巧思。下图来自论文(README 直接提供),展示了从原始 K 线到 token 序列再到预测输出的全流程:
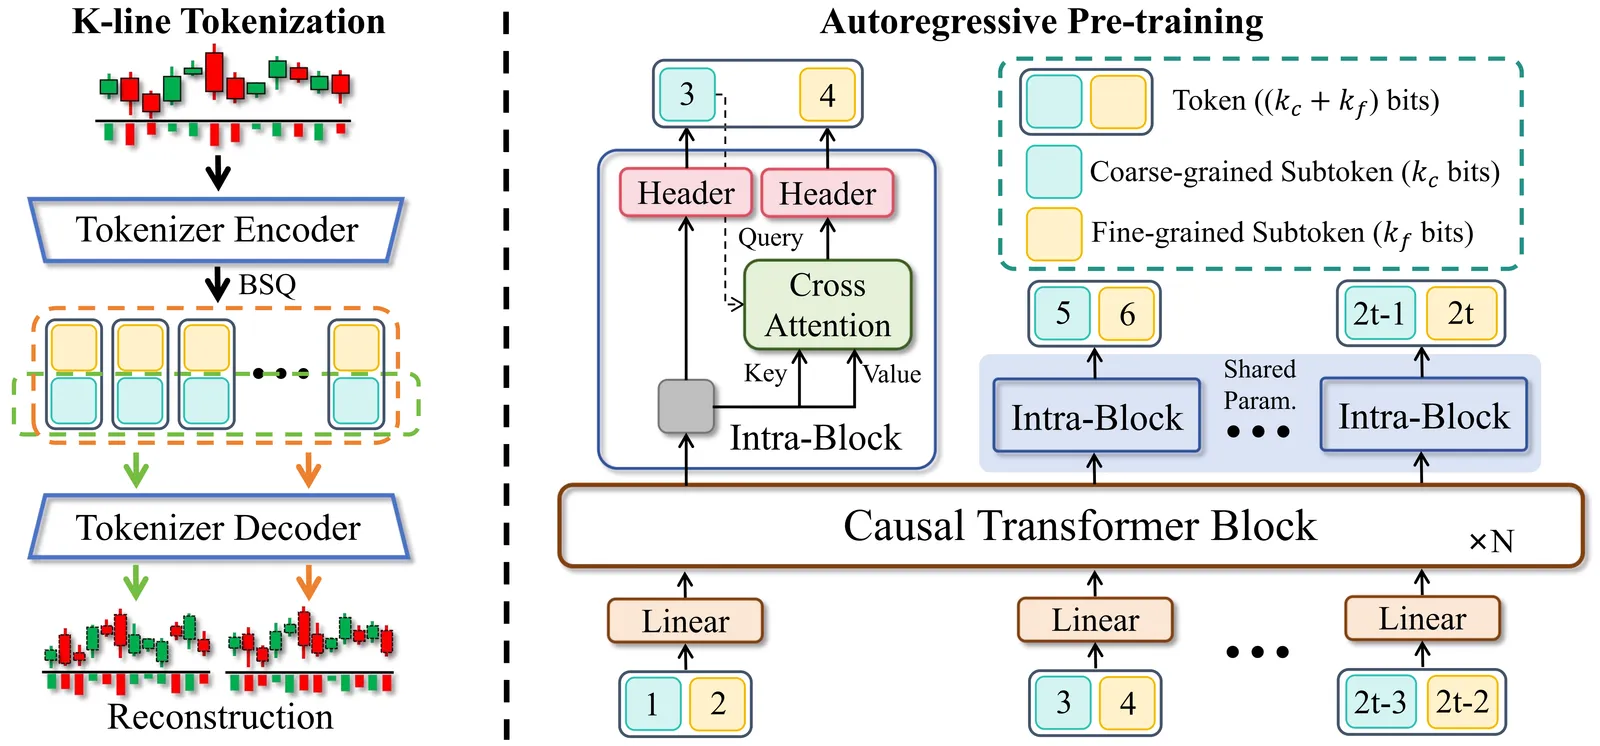
关键设计点:
- 专用分词器:先用一个对比学习式的连续 → 离散 tokenizer 把 OHLCV 5 维向量编码为 token ID 序列。相比通用 TSFMs 的 Binning 方法,金融专用的 tokenizer 能捕捉 OHLC 之间的耦合结构(比如收盘价突破最高价 / 最低价的趋势延续性)。
- Decoder-only Transformer:与 GPT 类似的自回归结构,但在金融数据上预训练,权重初始就"懂"K 线节奏。
- 同 tokenizer 解码:推理时把生成的 token 序列喂回 tokenizer 即可还原 OHLCV 数值,确保数值合法(比如不会出现 high < low 这种荒谬输出)。
六、A股微调流水线:Qlib + Kronos 全流程
光有预训练模型还不够——对 A 股这种特殊市场(T+1、涨跌停、停牌)必须做领域微调。Kronos 官方提供了完整流水线:
6.1 安装 Qlib
pip install pyqlib
# 按 Qlib 官方指南下载日频 A 股数据到本地
6.2 配置实验
修改 finetune/config.py:
qlib_data_path:本地 Qlib 数据目录dataset_path:处理后的 train/val/test pickle 路径pretrained_predictor_path:填NeoQuasar/Kronos-small或本地路径
6.3 数据预处理
python finetune/qlib_data_preprocess.py
# 生成 train_data.pkl / val_data.pkl / test_data.pkl
6.4 多 GPU 微调(先 tokenizer,再 predictor)
torchrun --standalone --nproc_per_node=2 finetune/train_tokenizer.py
torchrun --standalone --nproc_per_node=2 finetune/train_predictor.py
6.5 回测评估
python finetune/qlib_test.py --device cuda:0
# 输出策略 vs 基准的累计收益曲线 + 详细性能指标
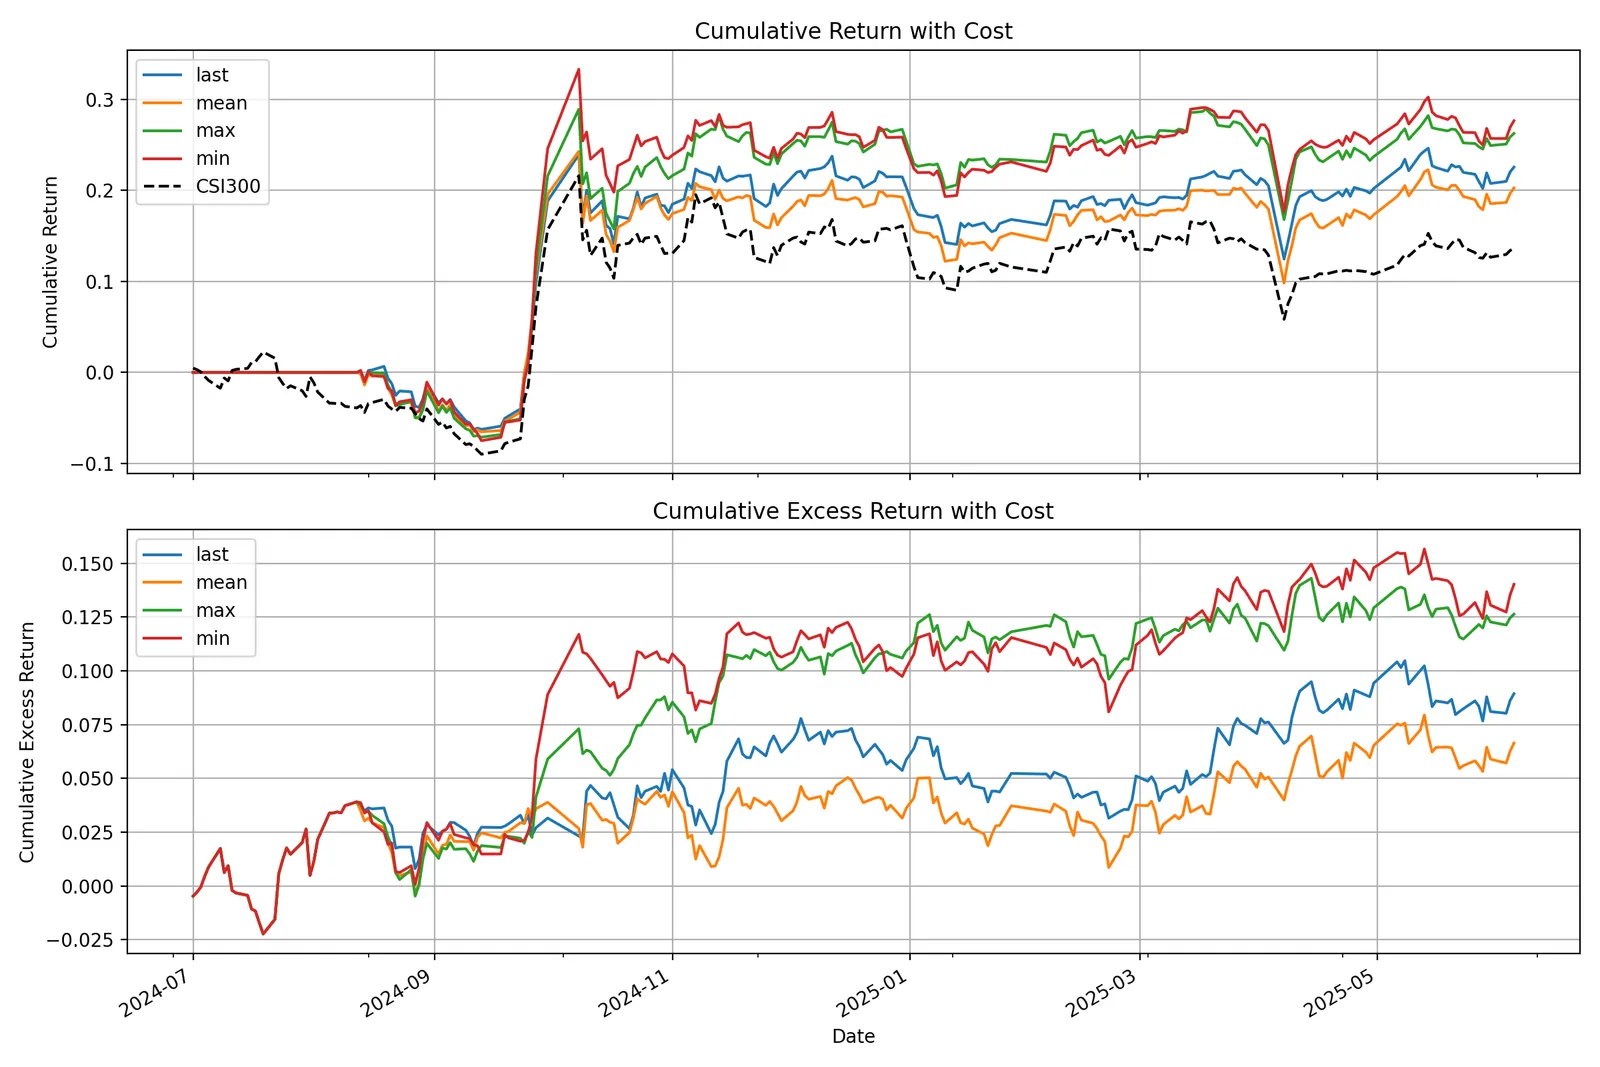
作者特别说明:本流水线只是演示微调流程,不是生产级量化系统。稳健的量化策略还需要:
- 投资组合优化(均值方差 / 风险平价)
- 风险因子中性化(市场 beta、规模、价值等风格因子)
- 交易成本建模(佣金、滑点、市场冲击)
- 动态仓位管理与止损/止盈规则
直接拿裸信号实盘风险极高——README 写得很克制,这是 AI × 金融领域难得的诚实态度。
七、Kronos vs 通用 TSFMs:差异到底在哪?
很多读者第一反应是"我直接用 Chronos/Moirai/TimeFM 不行吗?"——下面是核心差异对比:
| 维度 | Kronos | 通用 TSFMs(Chronos/Moirai/TimeFM) |
|---|---|---|
| 训练数据 | 45+ 交易所 K 线 OHLCV | 通用数值时间序列(LOTSA、电力、交通、天气) |
| 分词方式 | 层次化离散 token + 对比量化 | 连续值直接分桶(Binning)或归一化 |
| 微调支持 | ✅ 提供 Qlib A 股微调流水线 | 通常不提供,靠 LoRA 自行摸索 |
| 回测集成 | ✅ Qlib + Top-K 策略示例 | 需自行实现 |
| 典型参数规模 | 4M~102M(large 499M 未开源) | 数百万到数十亿 |
| 金融特性 | 高噪声、多尺度、分布漂移 | 通用平稳假设 |
| 上手门槛 | pip install + 几行 Python | 通常需要复杂配置 |
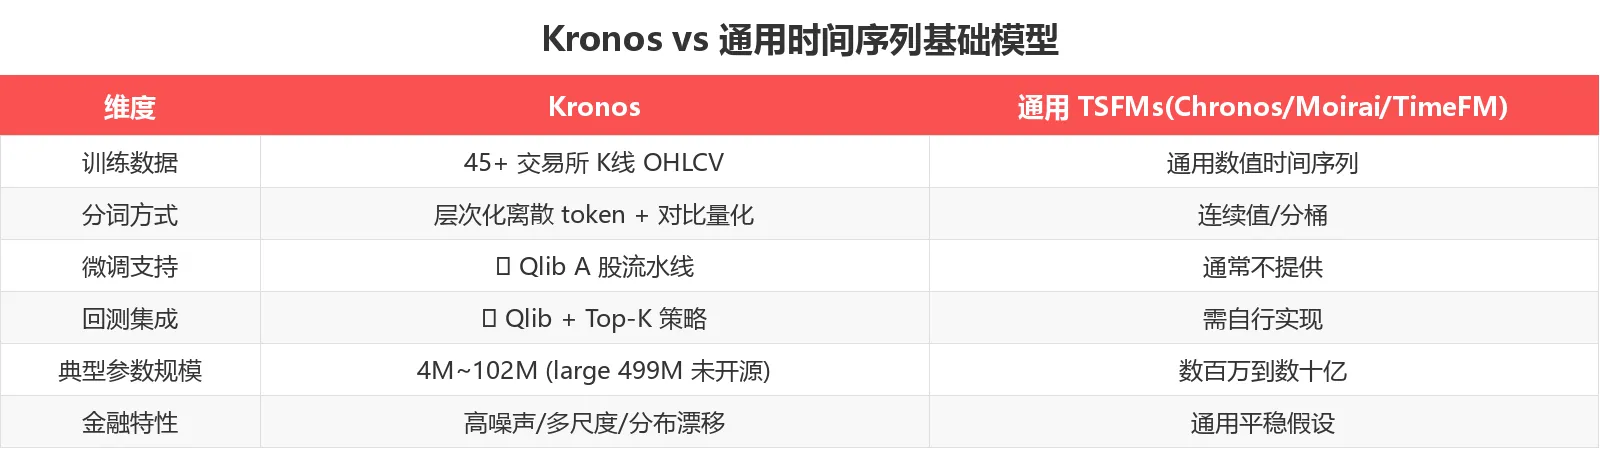
核心结论:如果你做通用时间序列预测(电力、传感器、库存),通用 TSFMs 完全够用;但如果你做金融 K 线预测且希望"开箱即用 + 工程化流水线",Kronos 是当前唯一专门为这件事设计的开源方案。
八、为什么值得在 2026 年关注 Kronos?
- AAAI 2026 学术背书:不是野路子,论文通过同行评审;清华 / 自动化所背景的 Yu Shi 团队出品。
- MIT 协议 + 3 档开源权重:商用友好,base 模型仅 102M,单 GPU 即可微调。
- 完整工程化交付:Tokenizer + Predictor + Qlib 微调 + Web UI(
webui/app.py)+ Live Demo 一应俱全。 - 活跃社区:35K+ stars、5K+ forks,76+ commits,模型在持续迭代(最新 commit 2026-04-13)。
- 诚实克制:作者明确告知"开源版本上下文长度上限 512,large 模型暂未开源,示例回测仅作演示"——这种不吹牛的态度在 AI × 金融领域难能可贵。
九、适用人群与上手路线
适合:
- 量化研究员:需要快速搭建 K 线预测 baseline
- 高校金融工程 / ML 学生:论文可复现,工程脚手架完整
- 私募 / 自营团队:想要低成本私有化部署一个"金融大模型"做研究
- AI Agent 工程师:把 Kronos 作为"市场感知"模块接入更大的 Agent 系统
不适合:
- 想要"明日涨跌"信号的散户(Kronos 是概率性预测,不是交易信号生成器)
- 期望裸信号实盘就赚钱的"懒人策略"(任何量化系统都需要组合优化 + 风控 + 成本建模)
- 没有 Python / PyTorch 基础的用户(Kronos 是研究员工具,不是消费级 App)
5 分钟上手路线:
# 1. 安装
pip install -r requirements.txt
# 2. 启动 Web UI(可视化预测)
cd webui && python app.py
# 3. 或直接跑 notebook
jupyter notebook examples/prediction_example.ipynb
十、写在最后
Kronos 不是"又一个 AI 神器",而是一个带着工程诚意的开源项目。它没有夸大"AI 帮你赚钱"的叙事,而是把基础模型 + 微调 + 回测 + Web UI + Live Demo 完整地交付出来。
对个人量化爱好者:Kronos 让你能用 A 股 5min K 线,5 行 Python 跑通一个 AAAI 2026 同款基础模型的预测——这在 2025 年之前是不可想象的。
对机构团队:Kronos 提供了"金融大模型"基线,可以基于此二次微调或蒸馏,搭建符合自家策略的预测层。
对学术界:AAAI 2026 接收 + 完整开源,是非常好的 TSFM × Finance 复现研究对象。
——在 AI × 金融最喧嚣的 2026 年,这种克制的开源态度值得我们为它专门写一篇文章。
引用
如果在研究中使用 Kronos,请引用论文:
@misc{shi2025kronos,
      title={Kronos: A Foundation Model for the Language of Financial Markets},
      author={Yu Shi and Zongliang Fu and Shuo Chen and Bohan Zhao and Wei Xu and Changshui Zhang and Jian Li},
      year={2025},
      eprint={2508.02739},
      archivePrefix={arXiv},
      primaryClass={q-fin.ST},
      url={https://arxiv.org/abs/2508.02739},
}
项目链接
- GitHub: https://github.com/shiyu-coder/Kronos
- HuggingFace: https://huggingface.co/NeoQuasar
- Live Demo (BTC/USDT 24h 预测): https://shiyu-coder.github.io/Kronos-demo/
- 论文 (arXiv): https://arxiv.org/abs/2508.02739
协议
MIT License — 商用友好,附带完整工程文档。