FactorHub
配套媒体
本页对应的 PPT 与演示视频
下载没反应?点这里复制直链
侧边栏预览窗口(Electron webview)会拦截下载,把下面的链接复制到 Chrome / Edge 地址栏打开即可保存。
../../FactorHub-recommend.pptx../../FactorHub-recommend.mp4本文目录
本文仅作技术交流,不构成投资建议。股市有风险,投资需谨慎。
核心价值:A 股因子研究不用再拼凑笔记本,FactorHub 一站式打通「因子管理 → 分析 → 挖掘 → 组合 → 回测」并内置 AI 解读
一款专为 A 股设计的开源量化因子全栈平台,React 19 + FastAPI + DEAP 遗传算法引擎合体,把因子全生命周期装进 Web 界面。
🚀 什么是 FactorHub?
FactorHub 是一个专为 中国 A 股市场 设计的开源现代化量化因子分析平台。它把传统上散落在 Notebook、脚本、Excel 里的因子开发流程,整合成一条端到端流水线:自定义因子公式 → IC/IR/单调性/换手率分析 → 遗传算法挖掘 alpha → 等权/IC_IR 最大化组合优化 → 多策略并行回测,再叠加 AI 研究助手用自然语言解读结果。
核心定位:把 A 股因子研究的「写公式、看指标、跑回测、解结果」四步,全装进一个 Web 应用,零 Notebook 拼凑
开源热度
- ⭐ GitHub Stars:385(2026-07-31 实时)
- 🍴 Forks:105
- 📅 最新提交:2026-07-12(持续活跃)
- 📝 License:AGPL-3.0(双重许可:个人使用免费,商业用途需单独授权,邮箱
yl_zhangqiang@foxmail.com)

✨ 核心功能一览
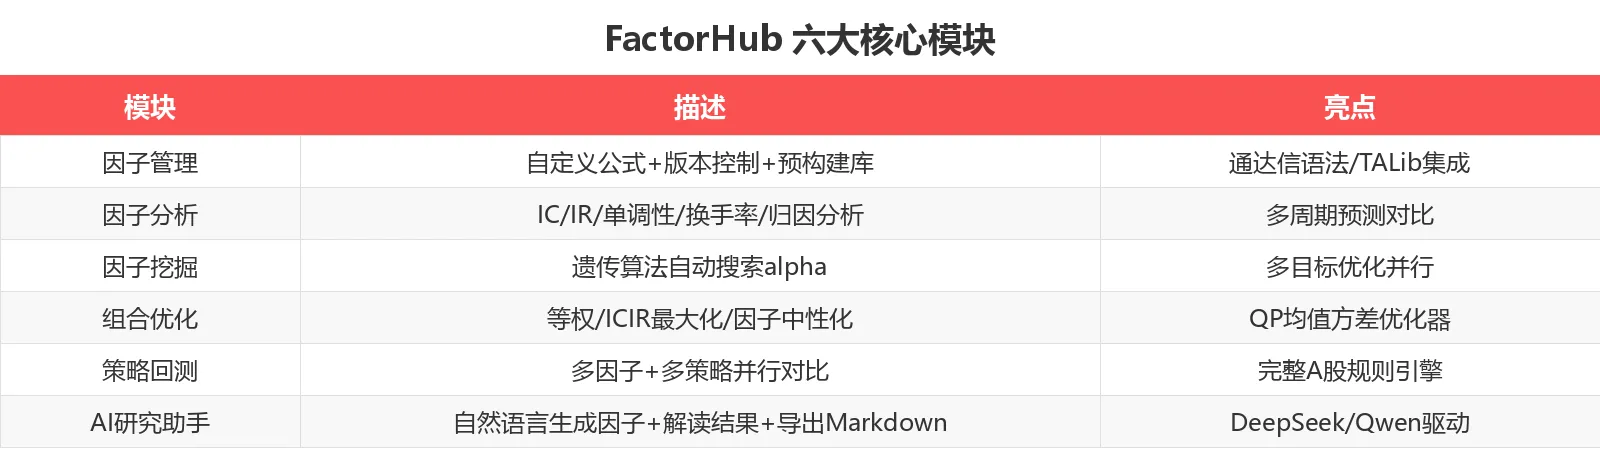
FactorHub 把因子研究拆成六个紧密相连的模块,每个模块都有可独立配置和复用的能力。
🛠️ 快速上手:10 分钟跑通示例
1. 准备环境
前置依赖:Python ≥ 3.11、Node.js ≥ 18、pnpm、TA-Lib 技术分析库
2. 一键启动(本地开发)
# 克隆仓库
git clone https://github.com/cn-vhql/FactorHub.git
cd FactorHub

# 一键启动:自动检查依赖、装包、拉起后端和前端
python start_all.py
执行后脚本会:
- 检查 Python / Node / TA-Lib 环境
- 自动
pip install+pnpm install - 启动 FastAPI 后端:
http://localhost:8000 - 启动 Vite 前端:
http://localhost:5173 - 自动打开浏览器进入因子管理主页
3. Docker 一键部署
cd docker
docker compose build
docker compose up -d
容器启动后,前端访问 http://localhost:8000,API 文档访问 http://localhost:8000/docs。
注意:Docker 镜像已固定 Python 3.12 + node:22-slim,免去本地编译 TA-Lib 的麻烦
📊 与同类项目对比
下图把 FactorHub 与同样面向 A 股的 Qlib、Abu、AkShare 在定位、AI 能力、前端、部署、协议五个维度做横评。
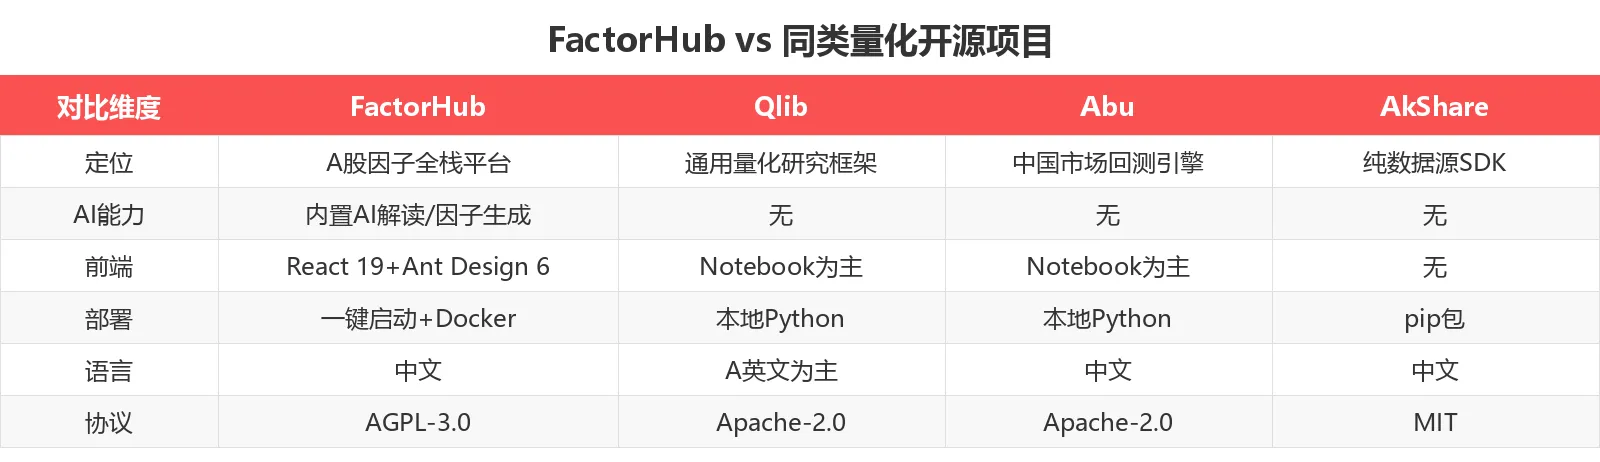
结论:FactorHub 是当前少有的把「AI 解读 + Web 全栈 + A 股原生规则」三件事同时做到位的开源项目。Qlib 偏 Notebook 学术研究,AkShare 只做数据 SDK,Abu 强调回测引擎,FactorHub 则把因子研发全链路串起来。
💡 适用场景(功能演示)
场景 1:自定义因子管理
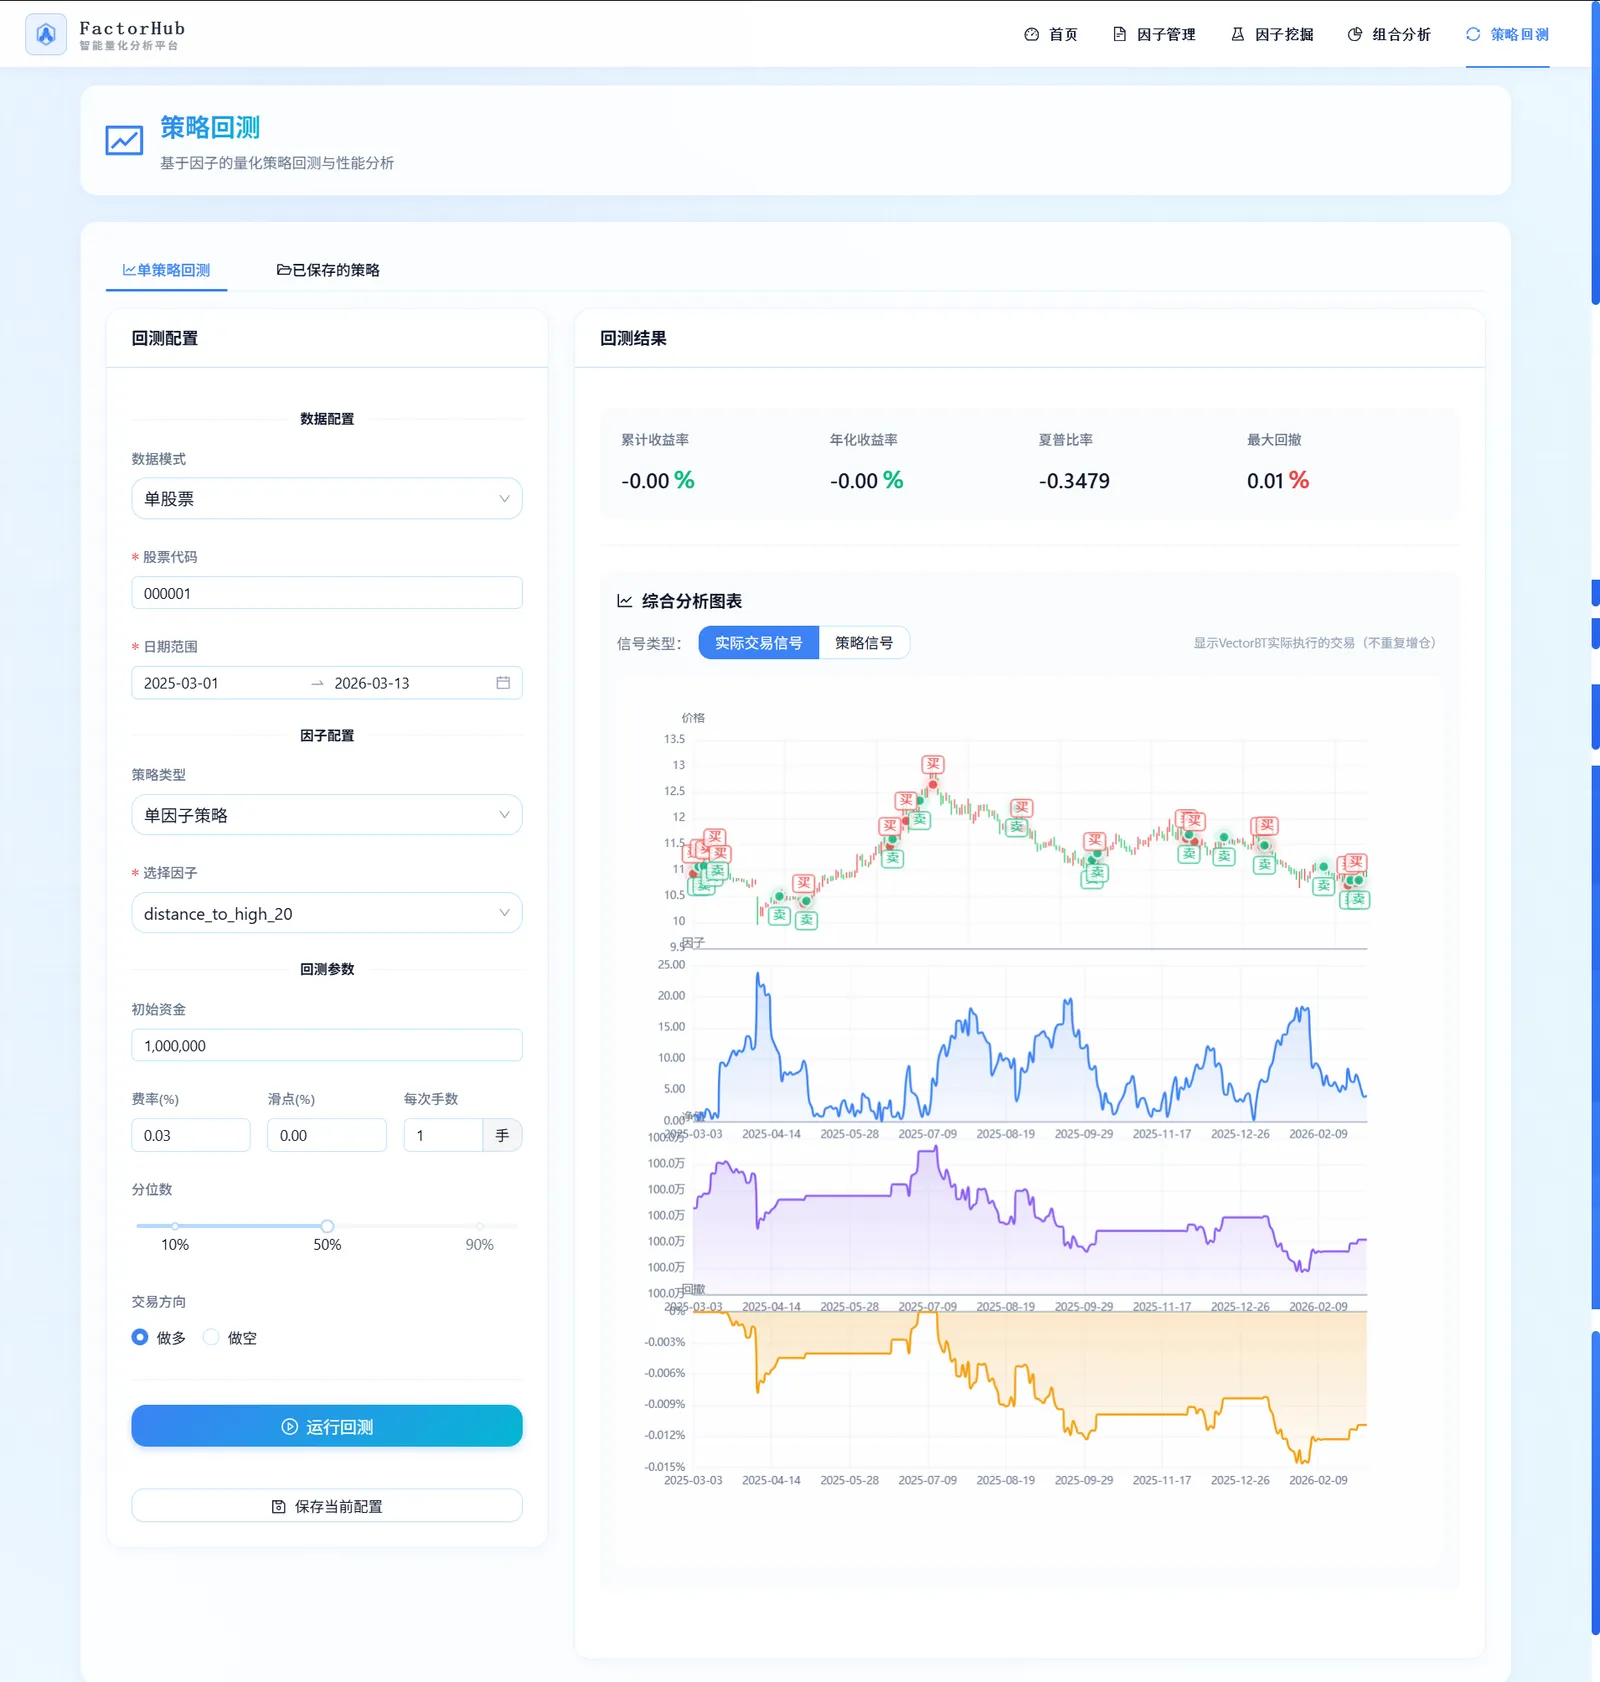
功能说明:基于通达信(MyLanguage)语法 + TALib 函数定义因子,内置公式实时校验、版本控制、修改历史回滚。预构建因子库直接复用 RSI / MACD / 布林带等常见技术指标。
输入要求:通达信风格的指标表达式,如 CLOSE - MA(CLOSE, 20);或 TALib 函数调用。
输出效果:自动入库到因子仓库,公式合法性即时校验通过,并进入下一步因子分析流水线。
适用场景:研究员快速试验新因子;批量维护上百个因子资产;因子版本变更审计。
场景 2:完整策略回测长截图
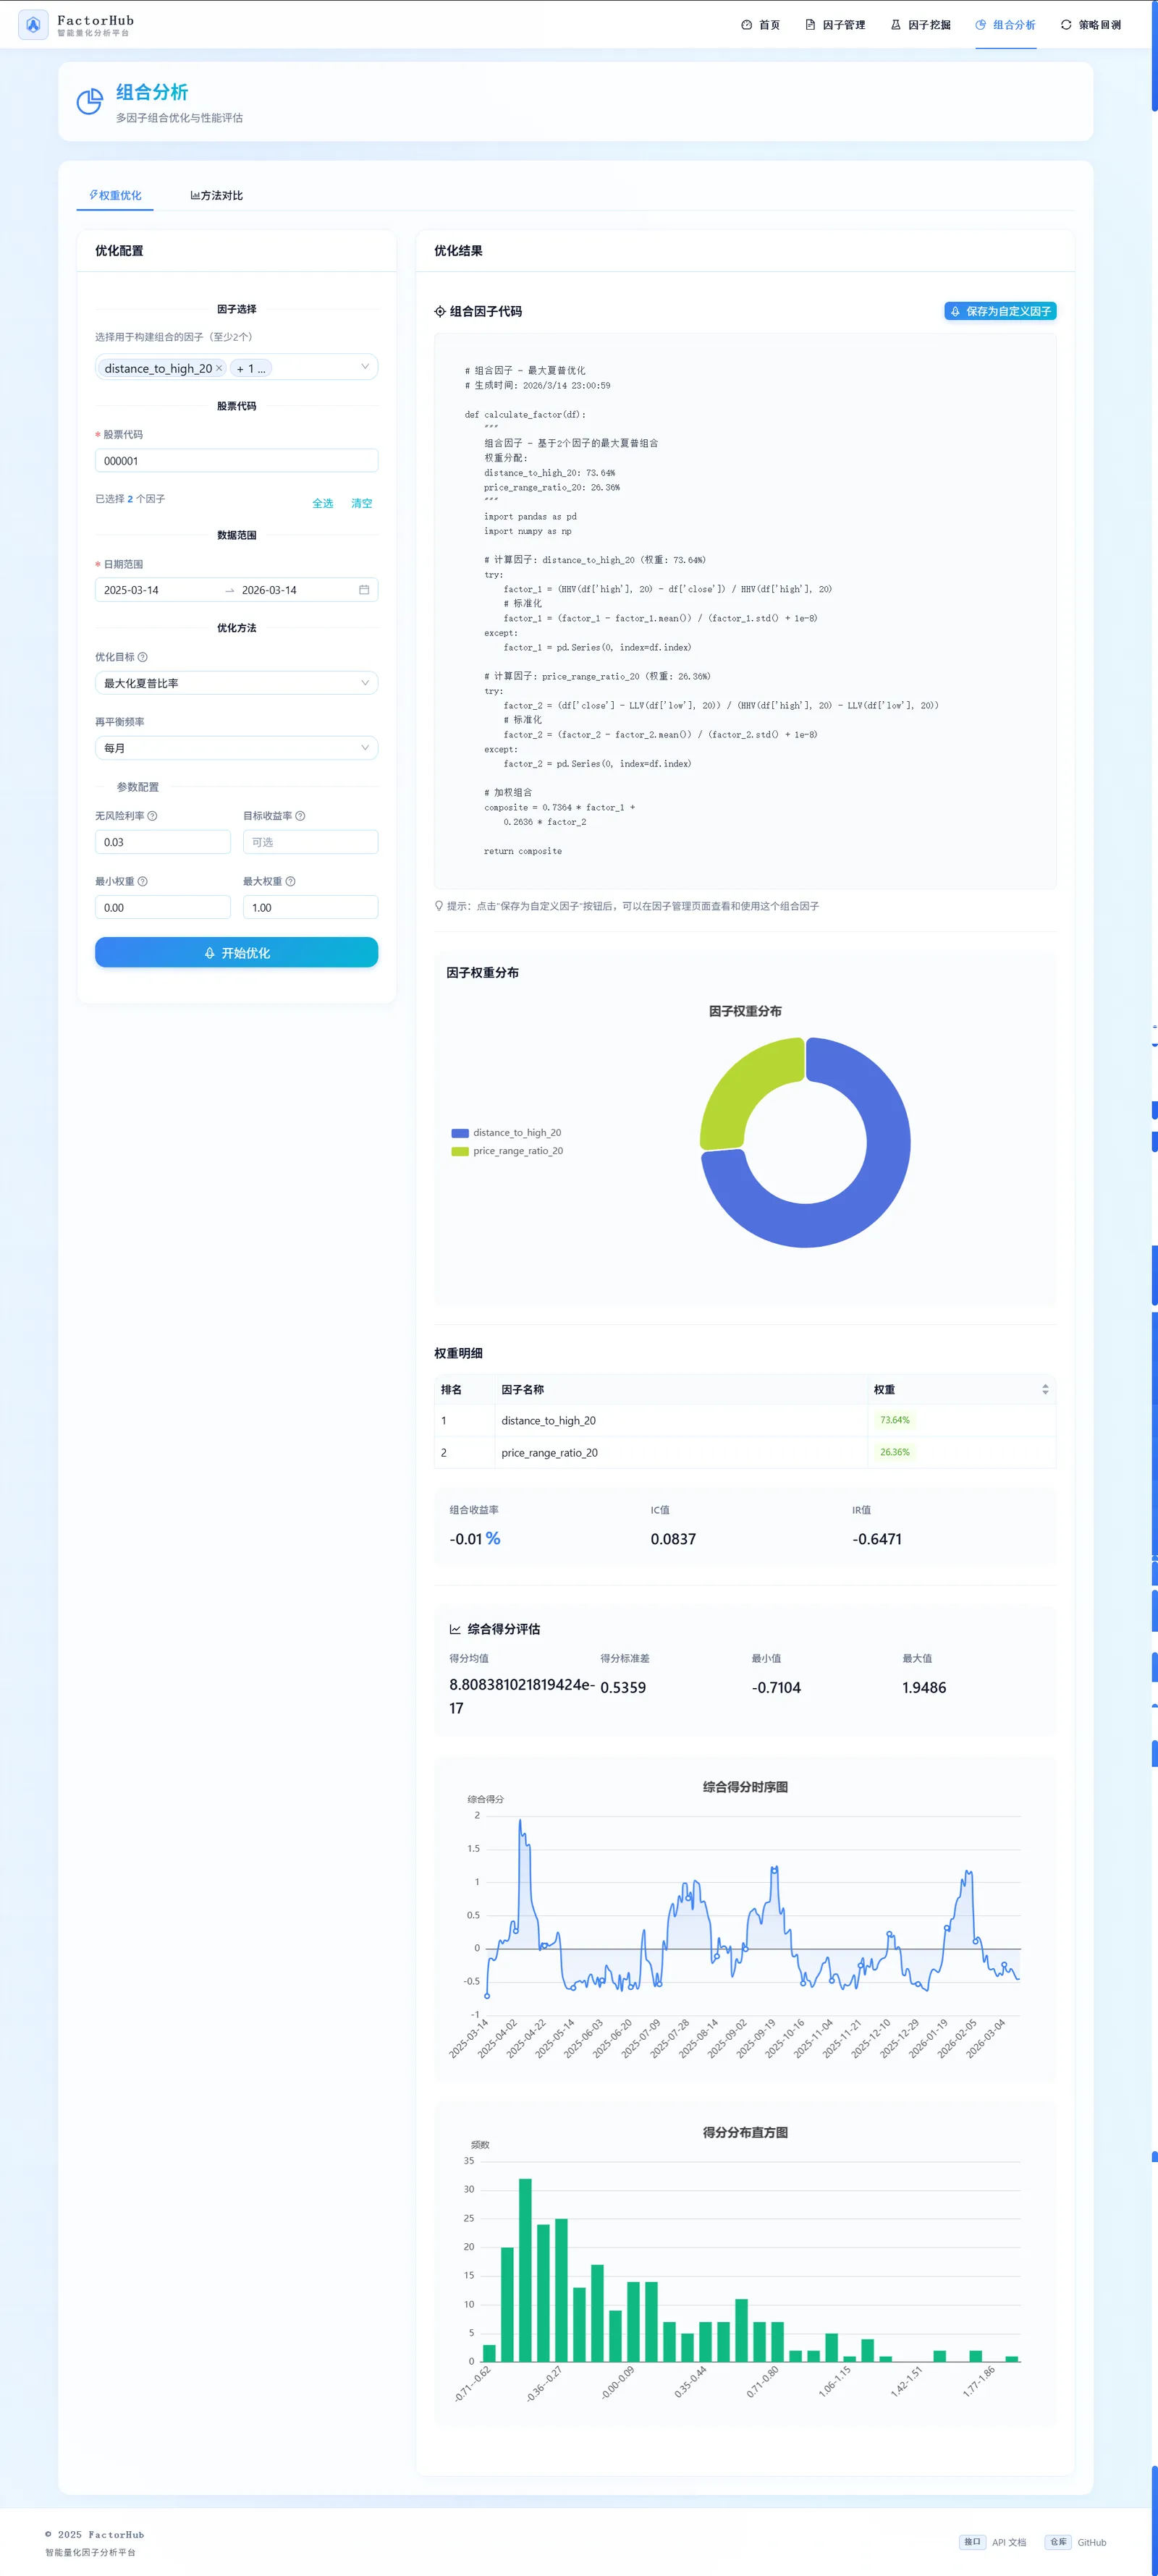
功能说明:单因子分位数回测 + 多因子复合信号 + 多策略并行对比 + 完整 A 股规则引擎(含 T+1 交割制度、最小 100 股手数规则、佣金和印花税成本模型)。回测完成后输出年化波动、夏普、最大回撤、换手率等全套绩效指标。
输入要求:因子信号、股票池(默认沪深 300 / 中证 500 / 中证 1000)、起始日期、调仓周期。
输出效果:净值曲线、回撤图、因子分位收益表、完整交易明细 CSV。
适用场景:检验一个因子是否真的 alpha;横向对比 3-5 个备选策略;带 A 股投资者最关心的规则进真实回测。
场景 3:因子多维度分析
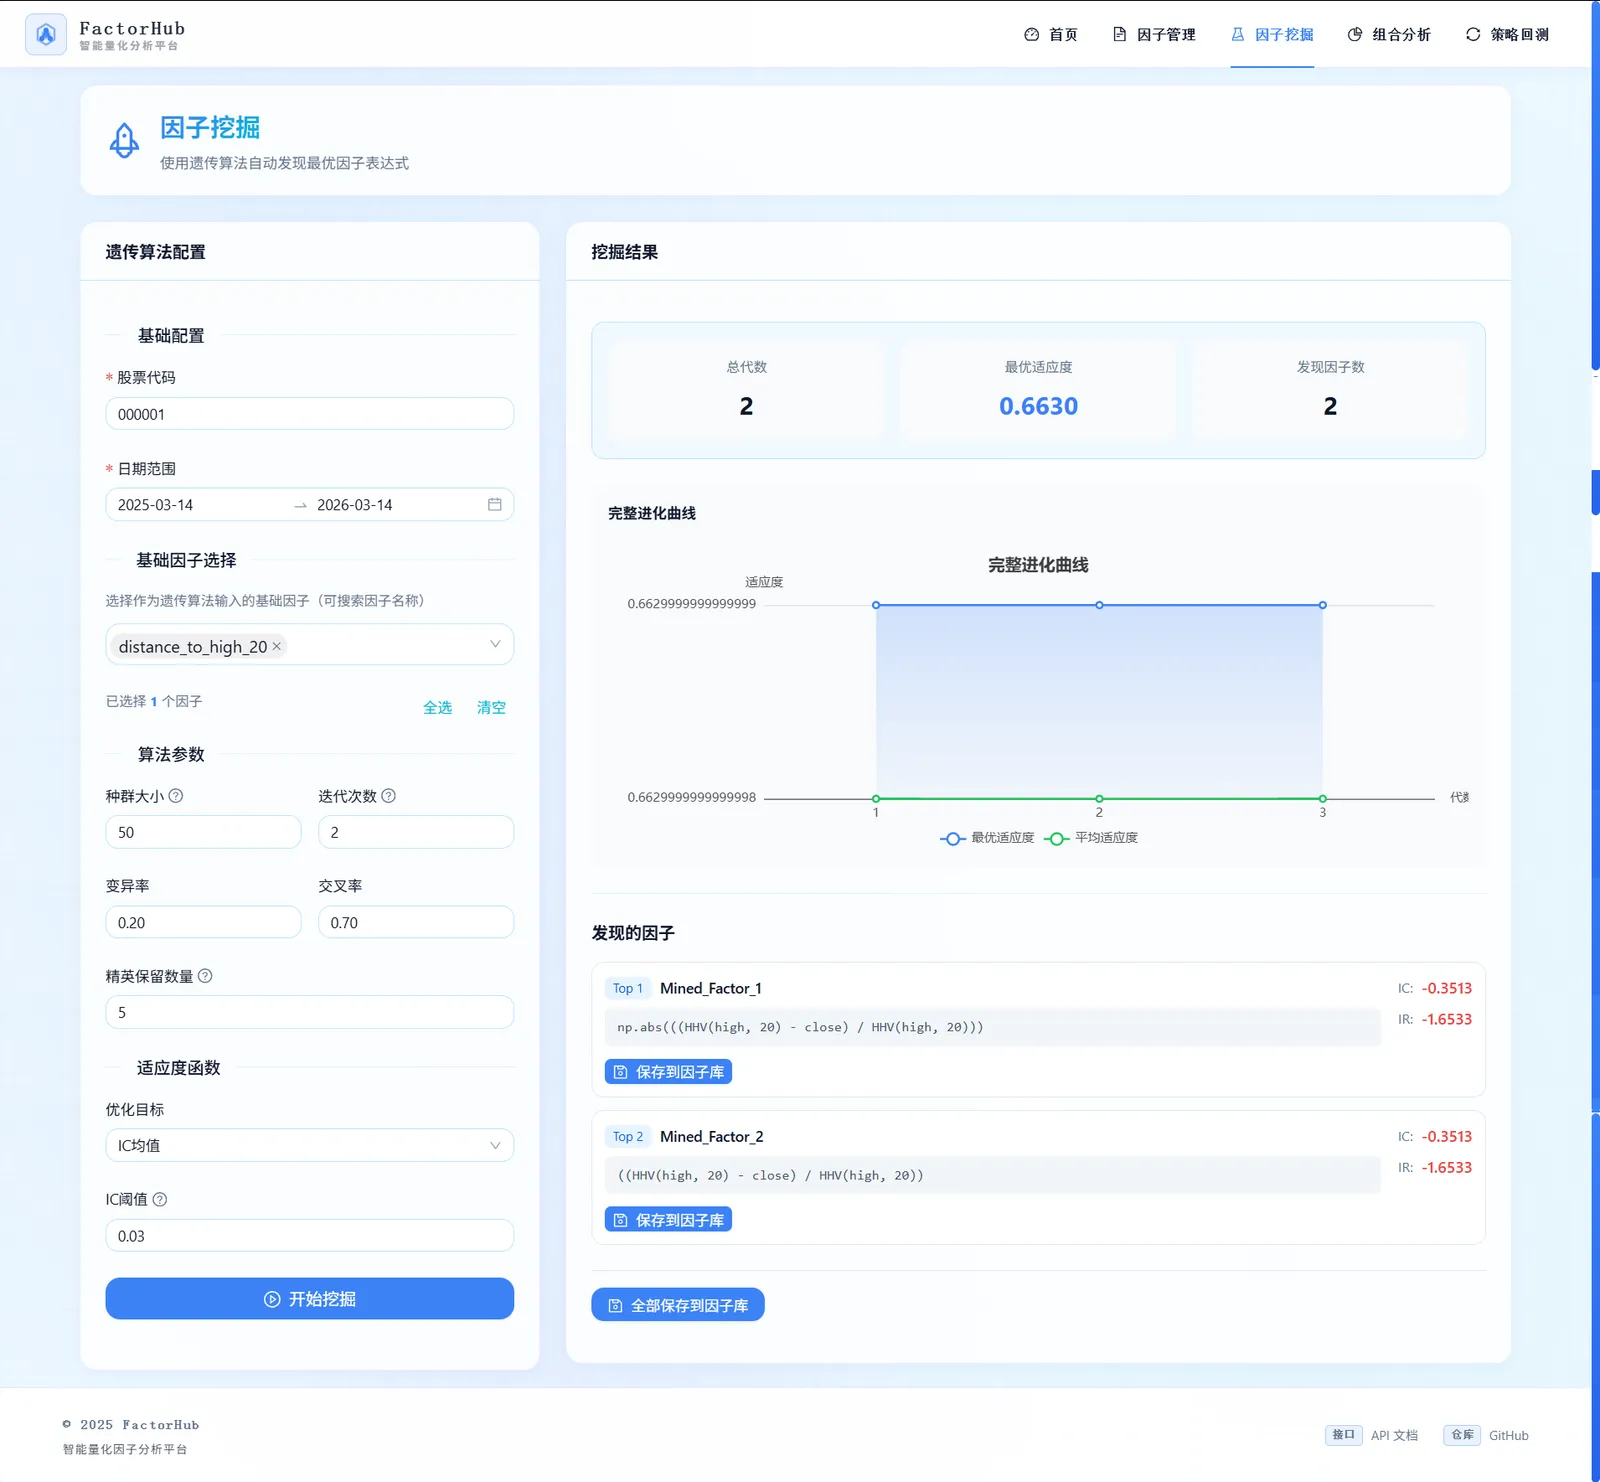
功能说明:IC(信息系数)/ IR(信息比率)/ 单调性 / 换手率 / 因子暴露 / 归因分析全套指标,支持 1 日 / 5 日 / 10 日多预测周期对比,跨时间序列动态监控因子表现衰减。
输入要求:选定因子 + 历史行情 + 标的池 + 预测窗口。
输出效果:IC 趋势图、IC 分位统计、单调性检验报告、换手率分布、行业暴露热图。
适用场景:评估单个因子的预测能力、稳健性、行业中性化效果;判断因子何时开始衰减。
场景 4:遗传算法自动挖掘
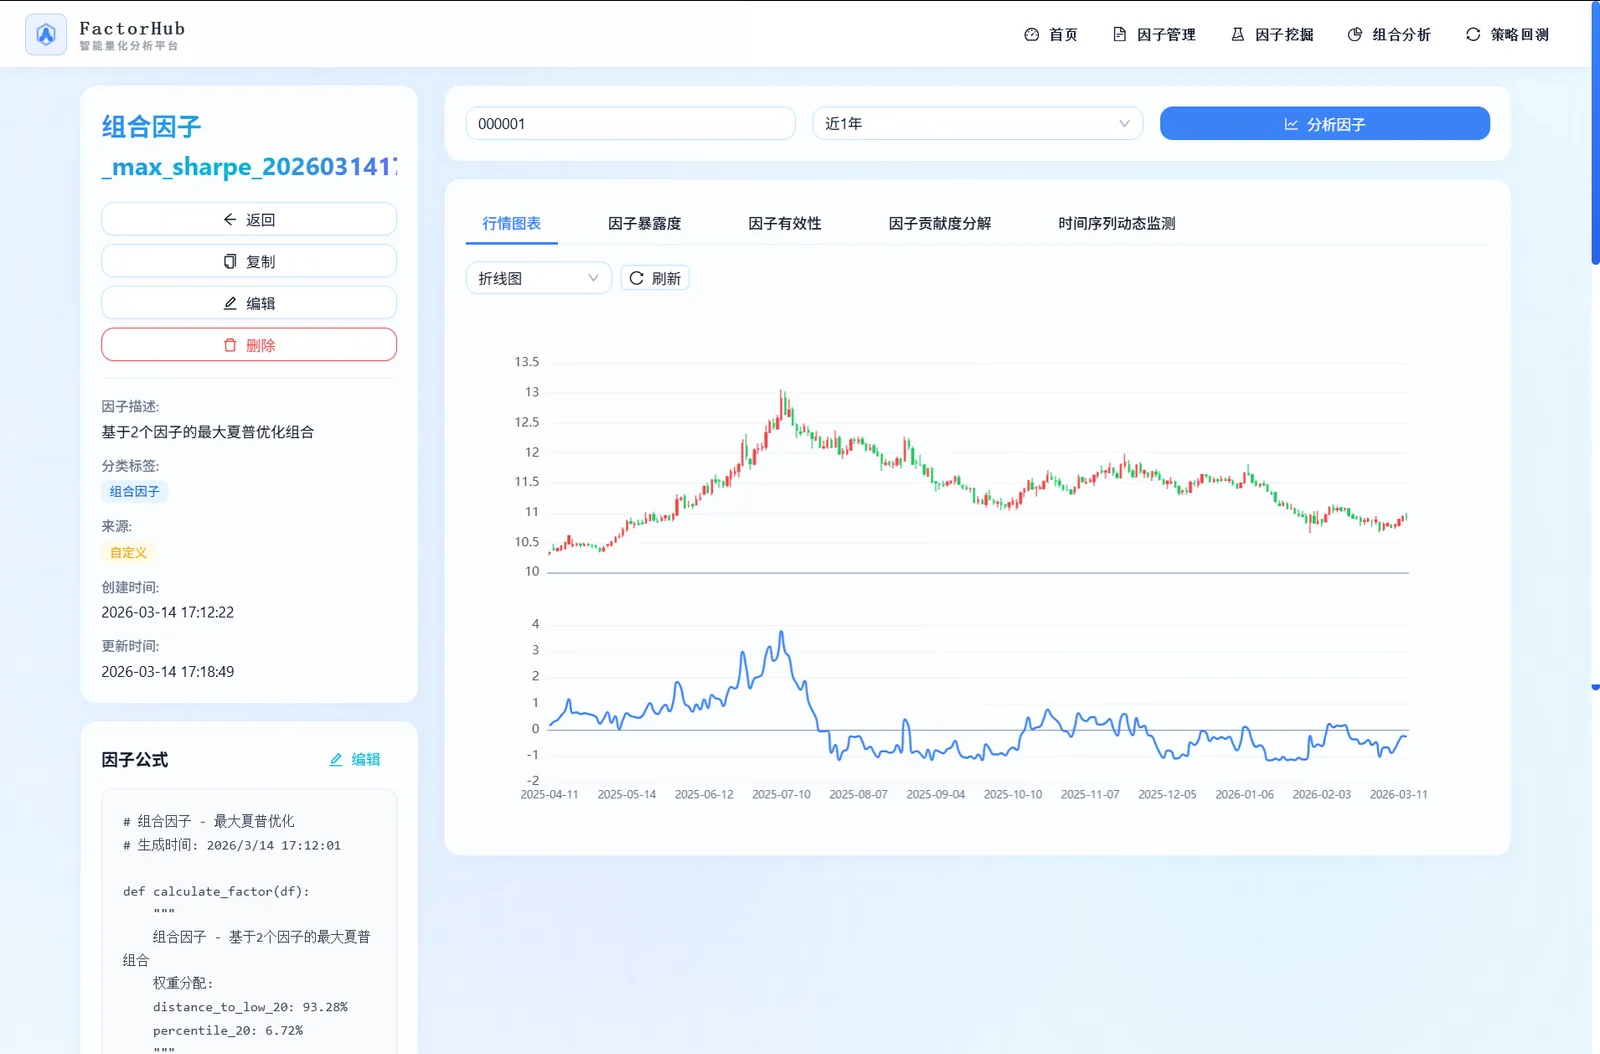
功能说明:基于 DEAP 框架的遗传算法自动搜索 alpha 因子。支持 IC、IR、单调性多目标并行优化,基础运算符 / 函数调用 / 时间窗口操作作为基因片段,并行种群评估加速。
输入要求:基础因子列表(候选基因片段)+ 评估指标权重 + 种群规模 + 迭代代数。
输出效果:Top-N 候选因子表达式列表 + 每代最优因子评估曲线 + 自动入库到因子库。
适用场景:研究员偷懒不写新因子;批量产出大量候选因子做初筛;从历史数据里反推有效 alpha。
场景 5:多因子组合优化
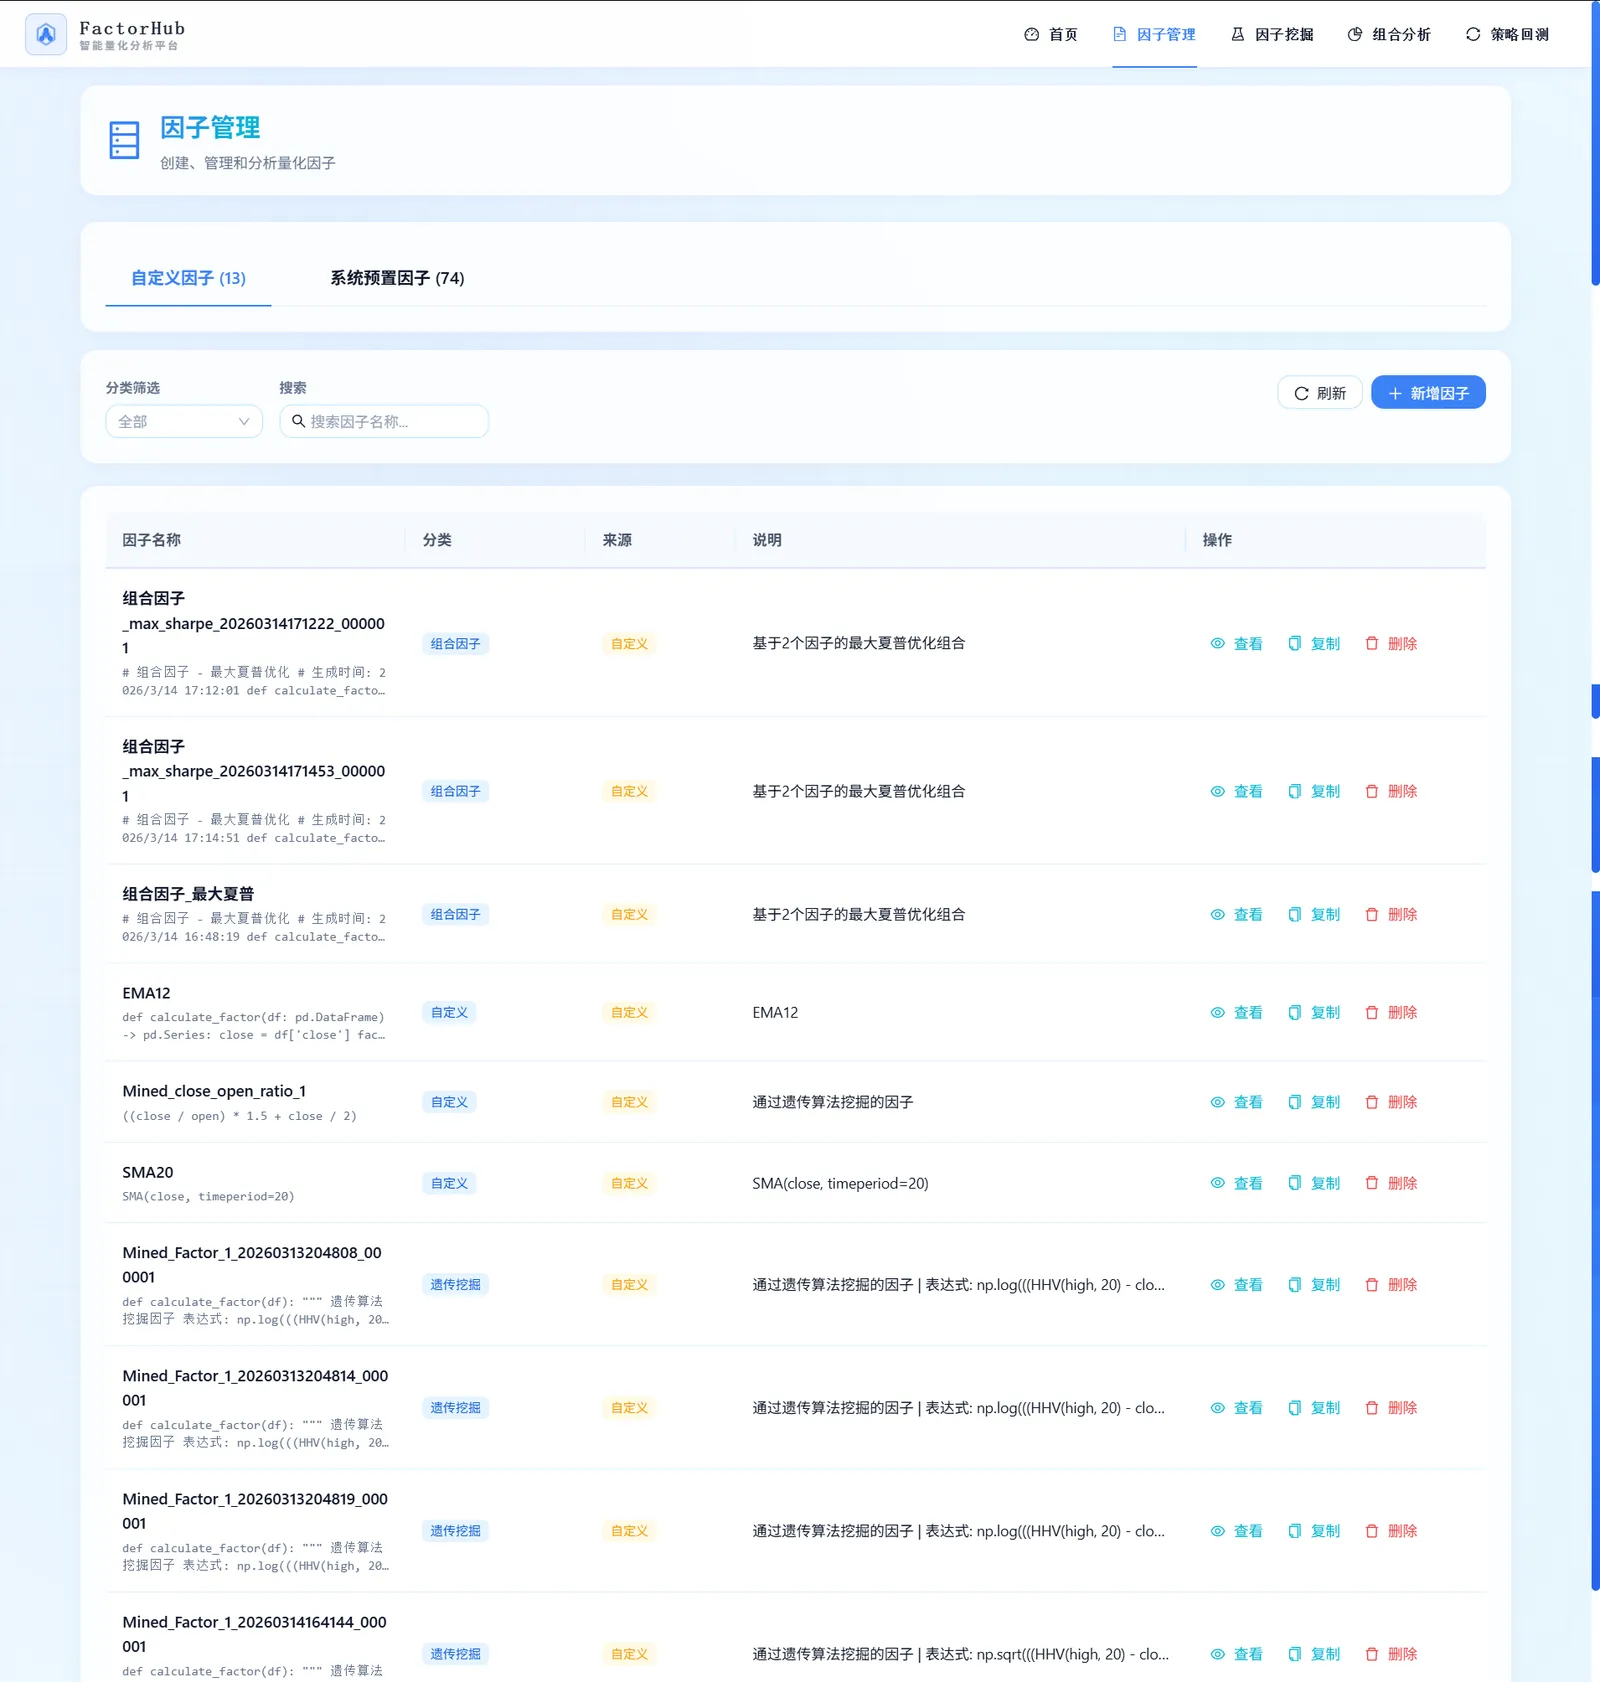
功能说明:支持等权 / 市值加权 / IC_IR 最大化三种组合方式,可叠加因子中性化处理防止单一风格暴露,基于 QP 均值-方差优化器做配置权重调整,输出完整的年化收益、夏普、最大回撤统计。
输入要求:经过验证的若干候选因子 + 标的池 + 调仓周期 + 风险预算。
输出效果:组合权重表 + 组合净值曲线 + 因子贡献归因分析 + 风险敞口报告。
适用场景:把 5-10 个独立 alpha 因子组装成一个可执行的投资组合;做因子权重敏感性测试。
场景 6:策略全景总览
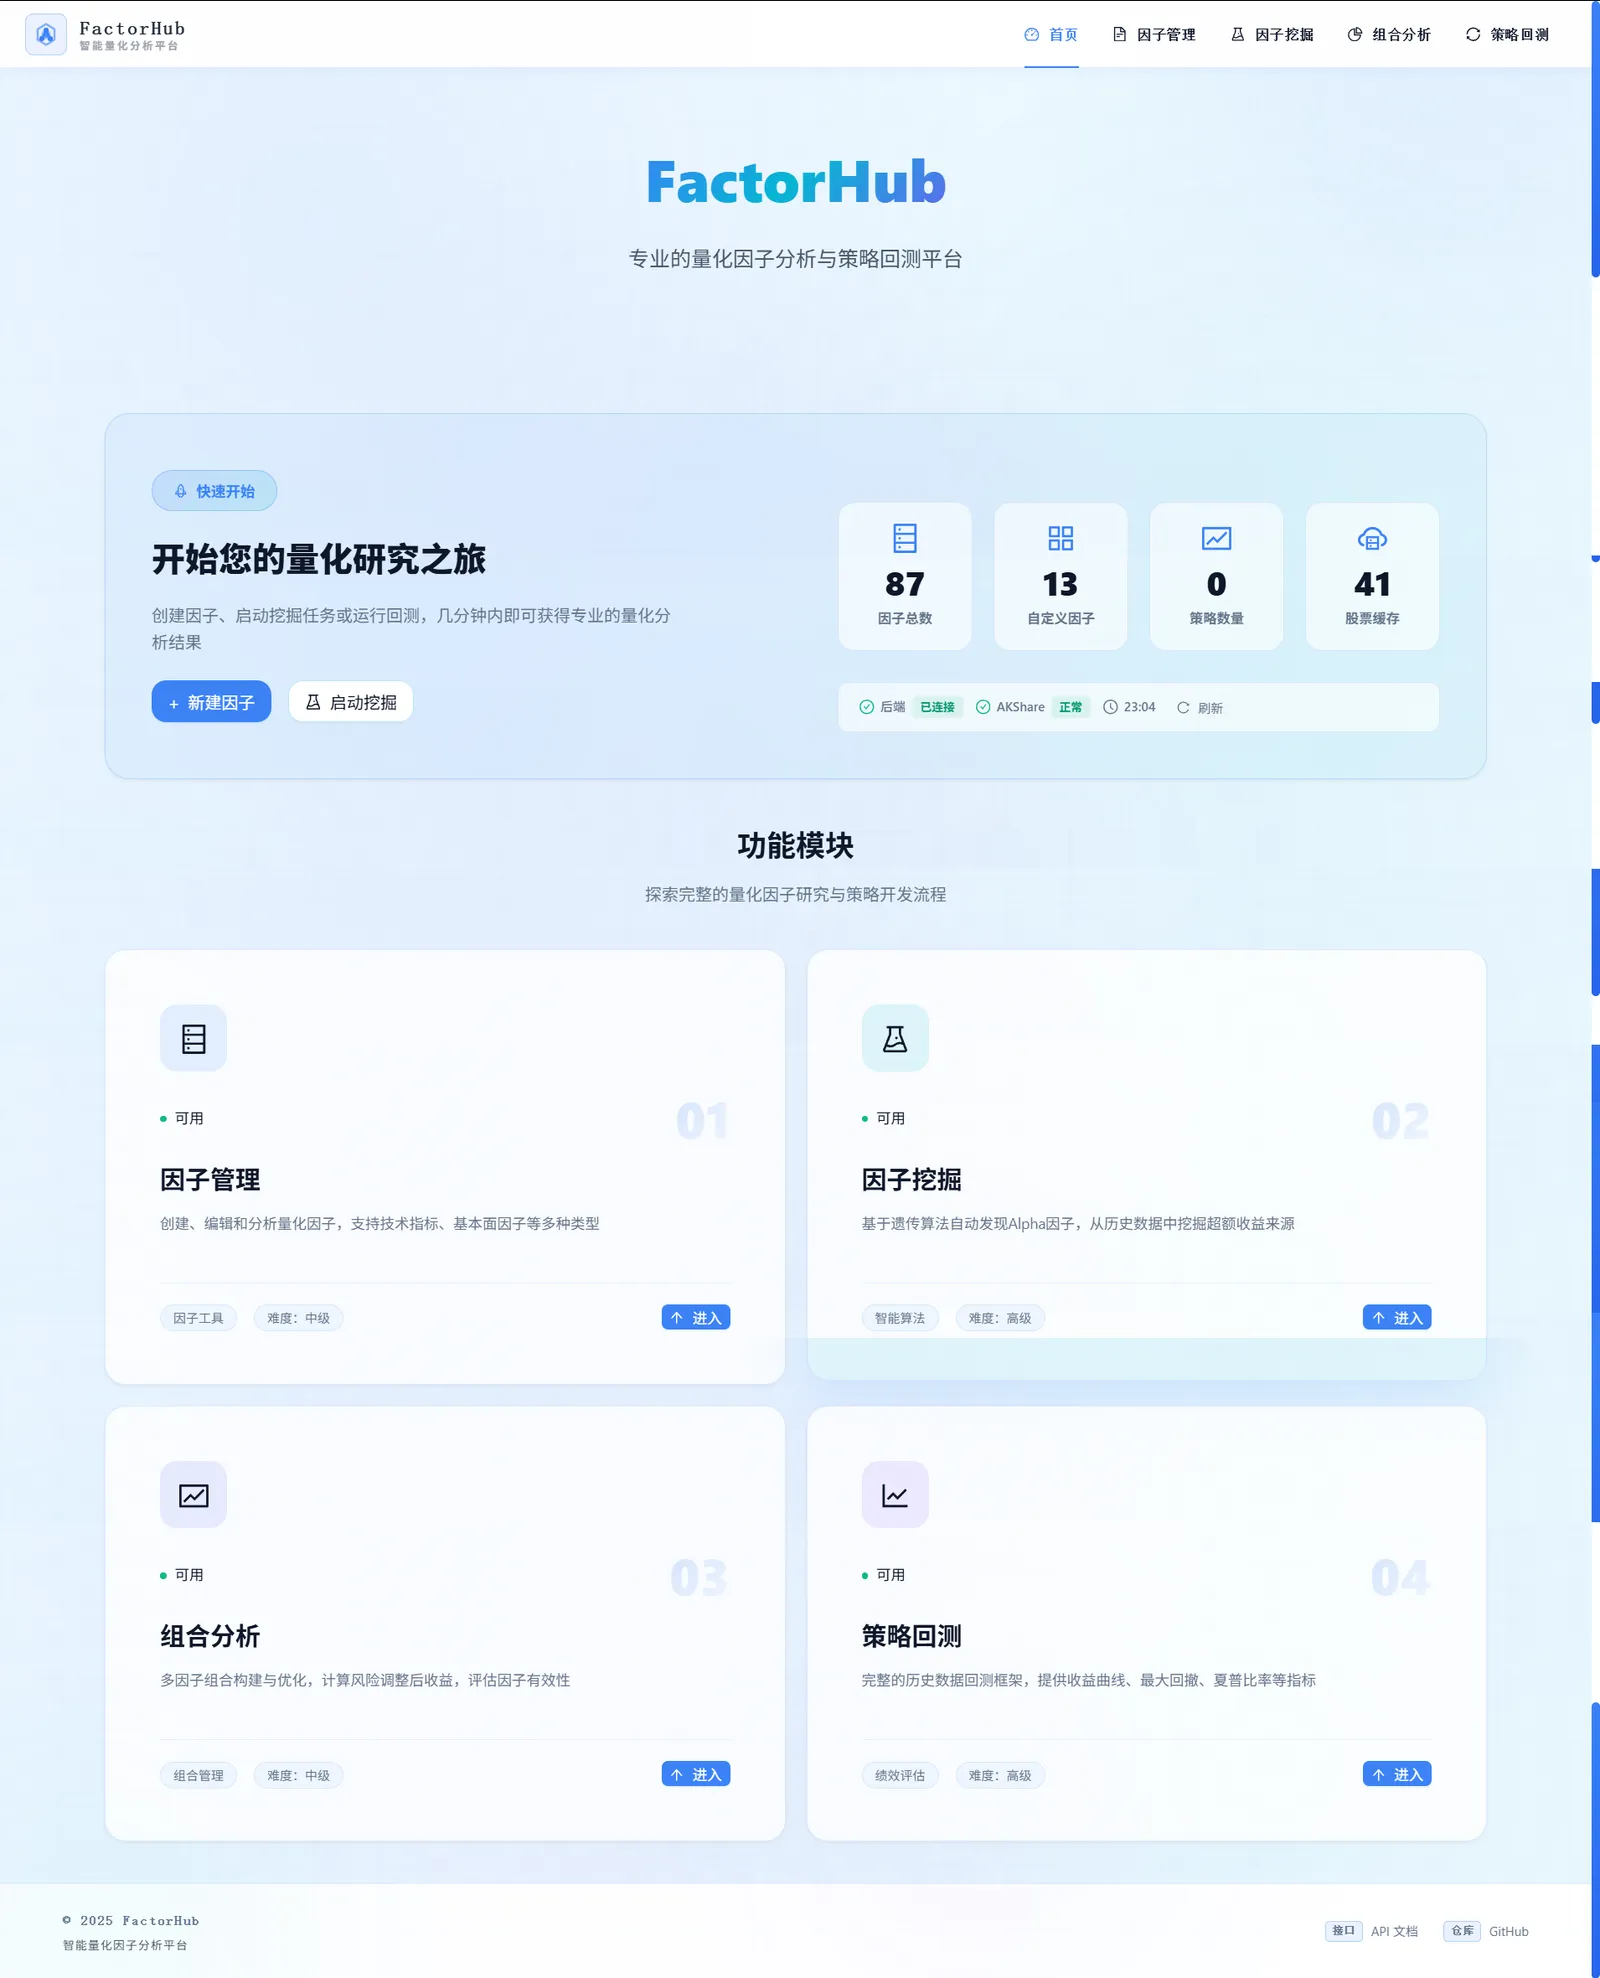
功能说明:从因子公式到组合回测的全景式面板,单页可视化所有运行中的策略表现、关键指标、风险热图,方便研究员做横向对比和决策。
输入要求:先在因子管理、回测模块产出至少一个可运行策略。
输出效果:策略卡片矩阵 + 综合评分 + 风险归因 + 关键指标对比。
适用场景:研究主管 review 全团队策略;自营盘的策略池滚动跟踪;分析师会议前的快速汇报材料。
用户群体总结
- ✅ 个人量化研究者:想要一套完整的因子研究流水线,不愿每次从零搭环境
- ✅ 小型投研团队:需要把分散在 Excel、Notebook、脚本里的因子资产集中管理
- ✅ AI + 量化爱好者:想体验 LLM 在因子解读上的实际效果
- ✅ 学术研究者:学习中国市场因子投资方法论的工程化样板
- ❌ 不适合:日内高频、Tick 级策略(项目按日频设计)
🤖 AI 研究助手:核心差异化能力
FactorHub 最大差异化亮点:内置 AI 助手,DeepSeek / Qwen 等大模型直接驱动因子研究流程
| AI 能力 | 输入 | 输出 |
|---|---|---|
| AI 因子生成 | 用自然语言描述想法(如「过去 20 日均量放大 2 倍」) | 候选因子表达式 + 自动入库验证 |
| AI 公式精炼 | 已有因子代码 | 更清晰、更可复用的因子定义 |
| AI 解读结果 | 因子定义 + 分析图表 + 数据上下文 | 结构化 Markdown 研究评论 |
| AI 用例审查 | 因子说明文档 | 市场直觉 + 局限性 + 潜在风险综合审查 |
| AI 报告导出 | 所有 AI 解读输出 | 可分享的 Markdown 研究笔记 |
这意味着:研究员少写大量样板代码,把精力集中在「提出想法」和「判断解读合理性」这两件事上
🔬 技术架构亮点
后端
- FastAPI 0.135+ —— 高性能异步 Web 框架
- SQLAlchemy 2.0 —— 类型安全的 ORM
- SQLite —— 轻量本地存储(无需额外数据库)
- TA-Lib —— 工业级技术分析库
- VectorBT 0.25+ —— 向量化回测引擎(速度比逐 Bar 快 100 倍)
- DEAP 1.3+ —— 遗传算法因子挖掘框架
- XGBoost + SHAP —— 模型训练与可解释性
- akshare 1.12+ —— A 股数据源(免费可用,可选 Tushare Pro)
前端
- React 19 —— 最新响应式 UI 框架
- TypeScript —— 端到端类型安全
- Ant Design 6 —— 企业级 UI 组件库
- ECharts 6 —— 因子曲线、行业热图可视化
- Vite —— 秒级热更新开发服务器
部署
- Docker + docker-compose:Python 3.12 + node:22-slim 镜像,一行
docker compose up -d起所有服务 - GitHub Actions:CI 自动化测试
💰 项目协议与商业说明
FactorHub 采用双重许可(Dual License),商业用途务必注意
| 场景 | 许可要求 |
|---|---|
| 个人学习 / 研究 / 非商业用途 | ✅ AGPL-3.0 免费 |
| 修改并分发 | ✅ AGPL-3.0 免费(须保留协议) |
| 集成到商业产品 | ⚠️ 需单独商业授权 |
| 使用本项目提供付费服务 | ⚠️ 需单独商业授权 |
| 生产量化交易 | ⚠️ 需单独商业授权 |
| 公司内部投资研究 | ⚠️ 需单独商业授权 |
商业授权联系方式:邮箱 yl_zhangqiang@foxmail.com,3 个工作日内响应。
🎯 总结
FactorHub 把传统量化研究中散落在各个工具的因子生命周期,从「定制公式 → 评估表现 → 挖掘 alpha → 组合优化 → 回测验证」打包成一个开箱即用的 Web 平台。再叠加 AI 研究助手这一差异化能力,在国内 A 股因子研究的开源生态里补上了一个明显的空白。
推荐指数: ⭐⭐⭐⭐(4/5 星)
适合人群: A 股个人量化研究者、小型投研团队、AI + 量化交叉领域爱好者
立即体验: FactorHub GitHub 仓库
数据截至 2026-07-31,最新信息请以 GitHub 仓库主页为准。