微软开源量化因子自动挖掘框架拆解
配套媒体
本页对应的 PPT 与演示视频
下载没反应?点这里复制直链
侧边栏预览窗口(Electron webview)会拦截下载,把下面的链接复制到 Chrome / Edge 地址栏打开即可保存。
../../rdagent-recommend.pptx../../rdagent-recommend.mp4微软开源量化因子自动挖掘框架拆解
本文仅作技术交流,不构成投资建议。市场有风险,研究需谨慎。
做量化研究的人大多逃不开两件事:想因子、写实现。前者靠经验与灵感,后者靠工程与调参,二者循环往复,是研究员最重的负担。微软开源的 RD-Agent 想解决的,正是把这条「提出假设 → 编码实现 → 回测验证 → 迭代演化」的研发链路,用多智能体系统尽可能自动化。
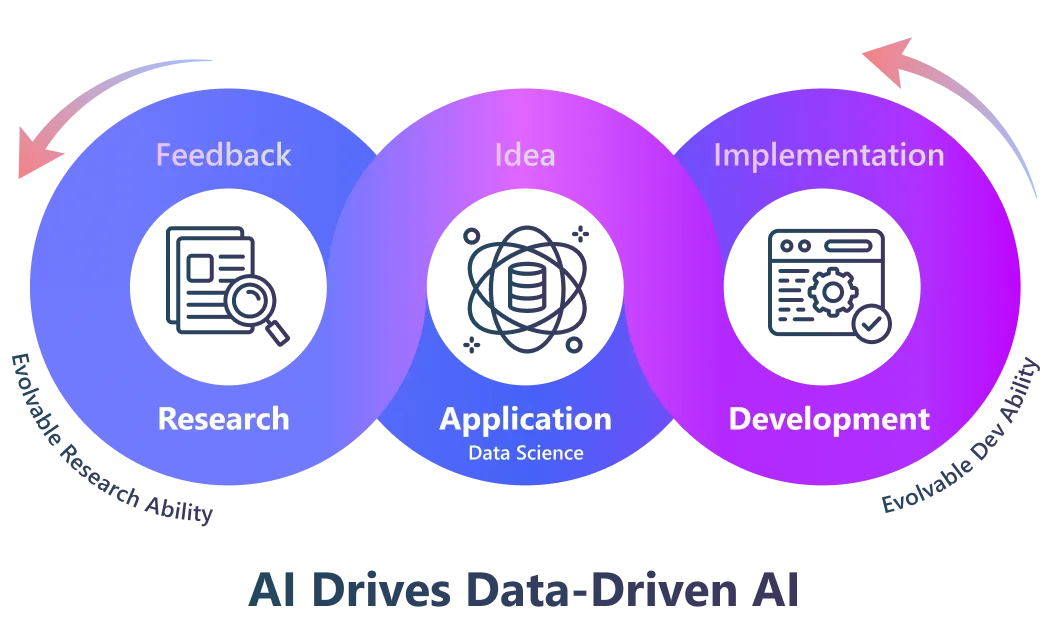
它不是一个「给买卖点」的工具,而是一套 R&D 自动化引擎:R 负责提出并演化研究想法,D 负责把想法落成可运行代码,二者在反馈中持续进化。在量化金融场景里,它被命名为 RD-Agent(Q),定位为「数据驱动的量化多智能体框架」。
一、为什么需要「研发自动化」
传统量化策略研发是高度人工的:研究员读论文、看财报,手动构造因子,再写回测脚本验证,效果不好就推倒重来。整个过程知识密集、重复劳动多、可复现性差。
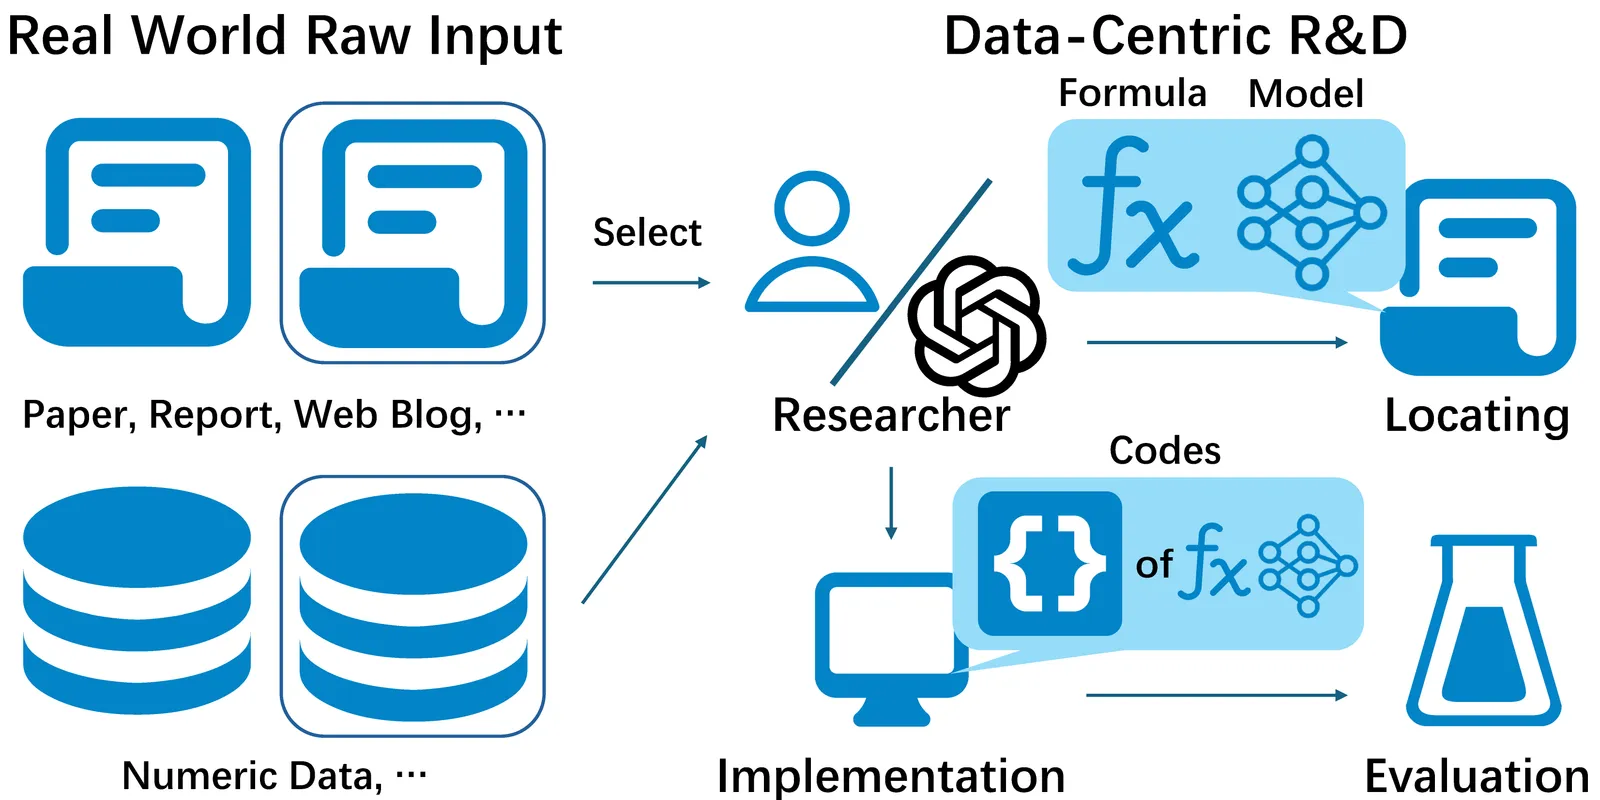
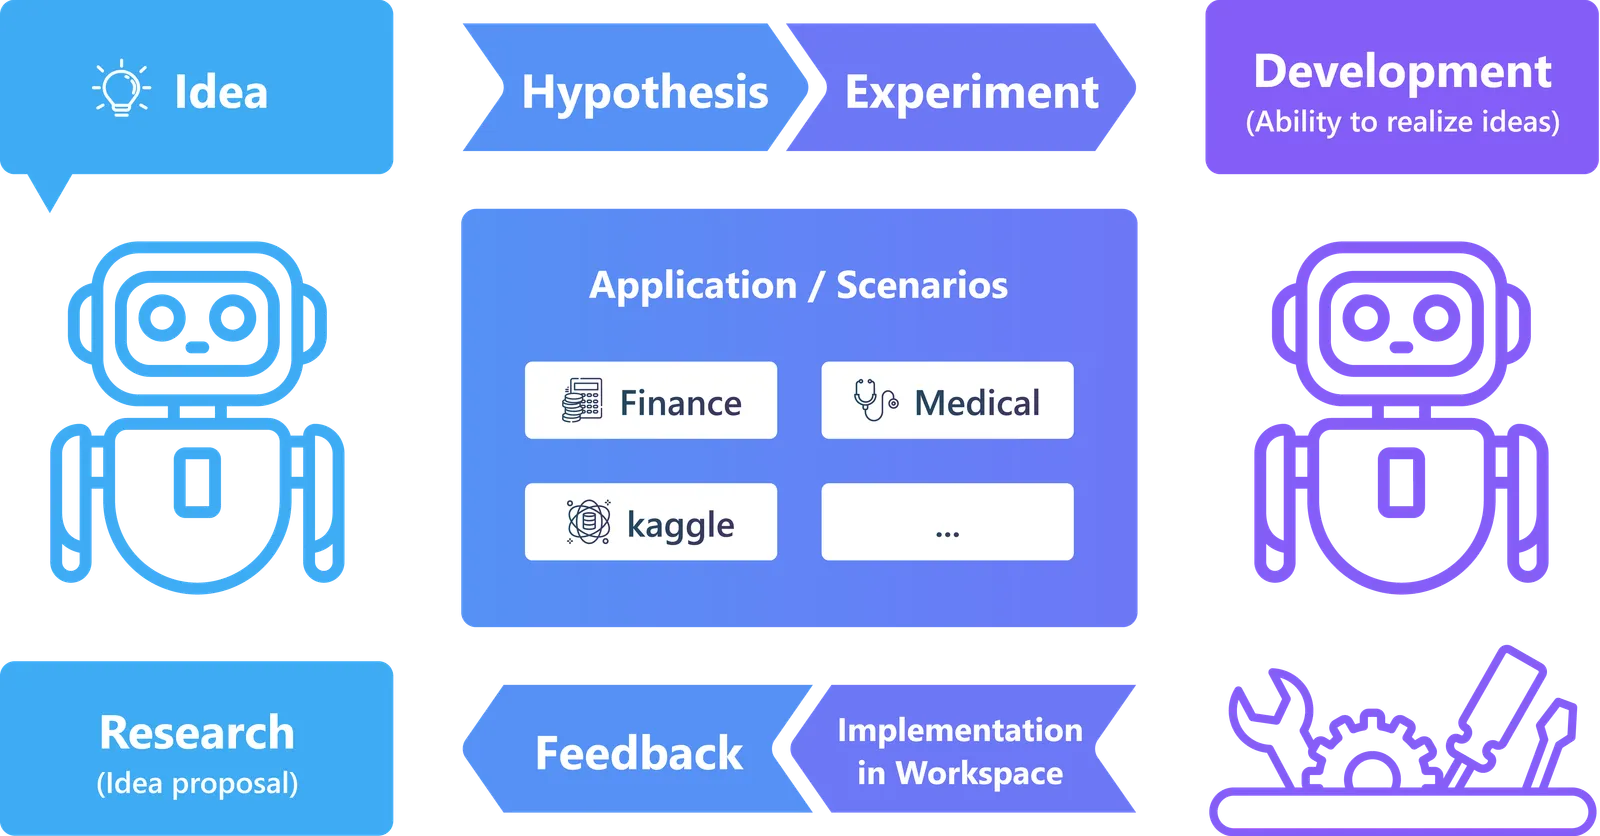
RD-Agent 的核心假设是:研发中最有价值的环节(数据构建与模型迭代)可以被 AI Agent 接管。它把「研究者」拆成两个角色——
- Research Agent(R):基于历史结果和外部材料,提出新的研究假设(新因子、新模型结构);
- Development Agent(D):把假设实现成代码、跑实验、产出结构化反馈。
两者构成闭环,每一轮都基于上一轮的实证结果做调整,而不是凭空拍脑袋。
二、RD-Agent(Q):因子与模型的协同优化
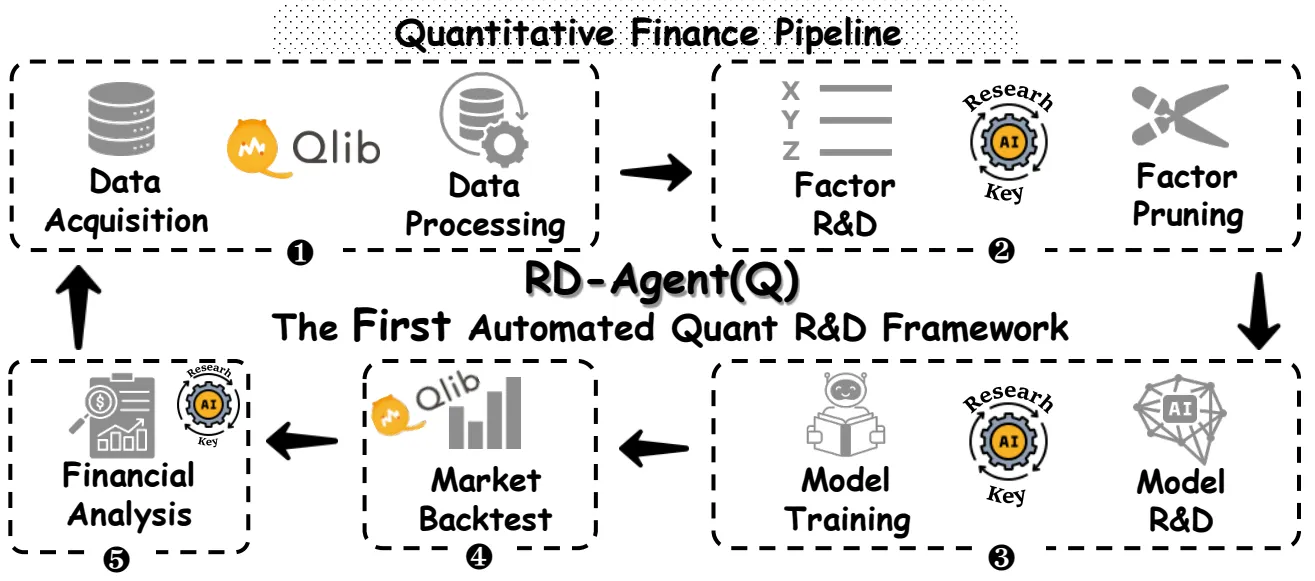
在量化场景下,RD-Agent(Q) 的关键机制是 因子–模型交替优化(alternating factor–model optimization)。它提供了三种粒度:
rdagent fin_quant     # 因子与模型联合演化(自动量化交易全栈研发)
rdagent fin_factor    # 仅迭代因子演化
rdagent fin_model     # 仅迭代模型演化
也就是说,你可以让它只挖因子,只调模型,或者让二者互相驱动、共同进化。框架还支持 人在回路(human-in-the-loop):可以喂入真实财报研报,让 Agent 自动读取并提取成可实现的因子。
# 从财报研报批量提取并实现因子
wget https://github.com/SunsetWolf/rdagent_resource/releases/download/reports/all_reports.zip
unzip all_reports.zip -d git_ignore_folder/reports
rdagent fin_factor_report --report-folder=git_ignore_folder/reports
三、技术架构:R 与 D 如何协作
整体框架由「假设生成」与「假设实现」两大回路组成,外层再套一层评估与演化调度。
几个工程要点值得关注:
- 统一 LLM 后端:基于 LiteLLM,可接入 GPT、Claude、Gemini、DeepSeek、Qwen 等多家模型,不绑定单一供应商;
- 场景化封装:把通用的 R&D 循环沉淀为 Kaggle 数据科学、量化金融、LLM 微调、强化学习后训练等多个「Scenario」,开箱即用;
- 可观测:提供
rdagent ui监控面板与rdagent server_uiWeb 界面,实时查看每一轮 Agent 的思考轨迹与实验日志; - 可复现:每一轮假设、代码、指标都被记录,便于回溯与审计。
四、快速上手
官方要求 Linux 环境 + Docker,建议用 Conda 隔离:
conda create -n rdagent python=3.10
conda activate rdagent

# 用户安装(PyPI)
pip install rdagent

# 开发者安装(源码)
git clone https://github.com/microsoft/RD-Agent
cd RD-Agent
make dev

# 健康检查
rdagent health_check
配置模型只需一个 .env:
cat << EOF  > .env
CHAT_MODEL=gpt-4o
EMBEDDING_MODEL=text-embedding-3-small
OPENAI_API_BASE=<your_unified_api_base>
OPENAI_API_KEY=<replace_with_your_key>
EOF
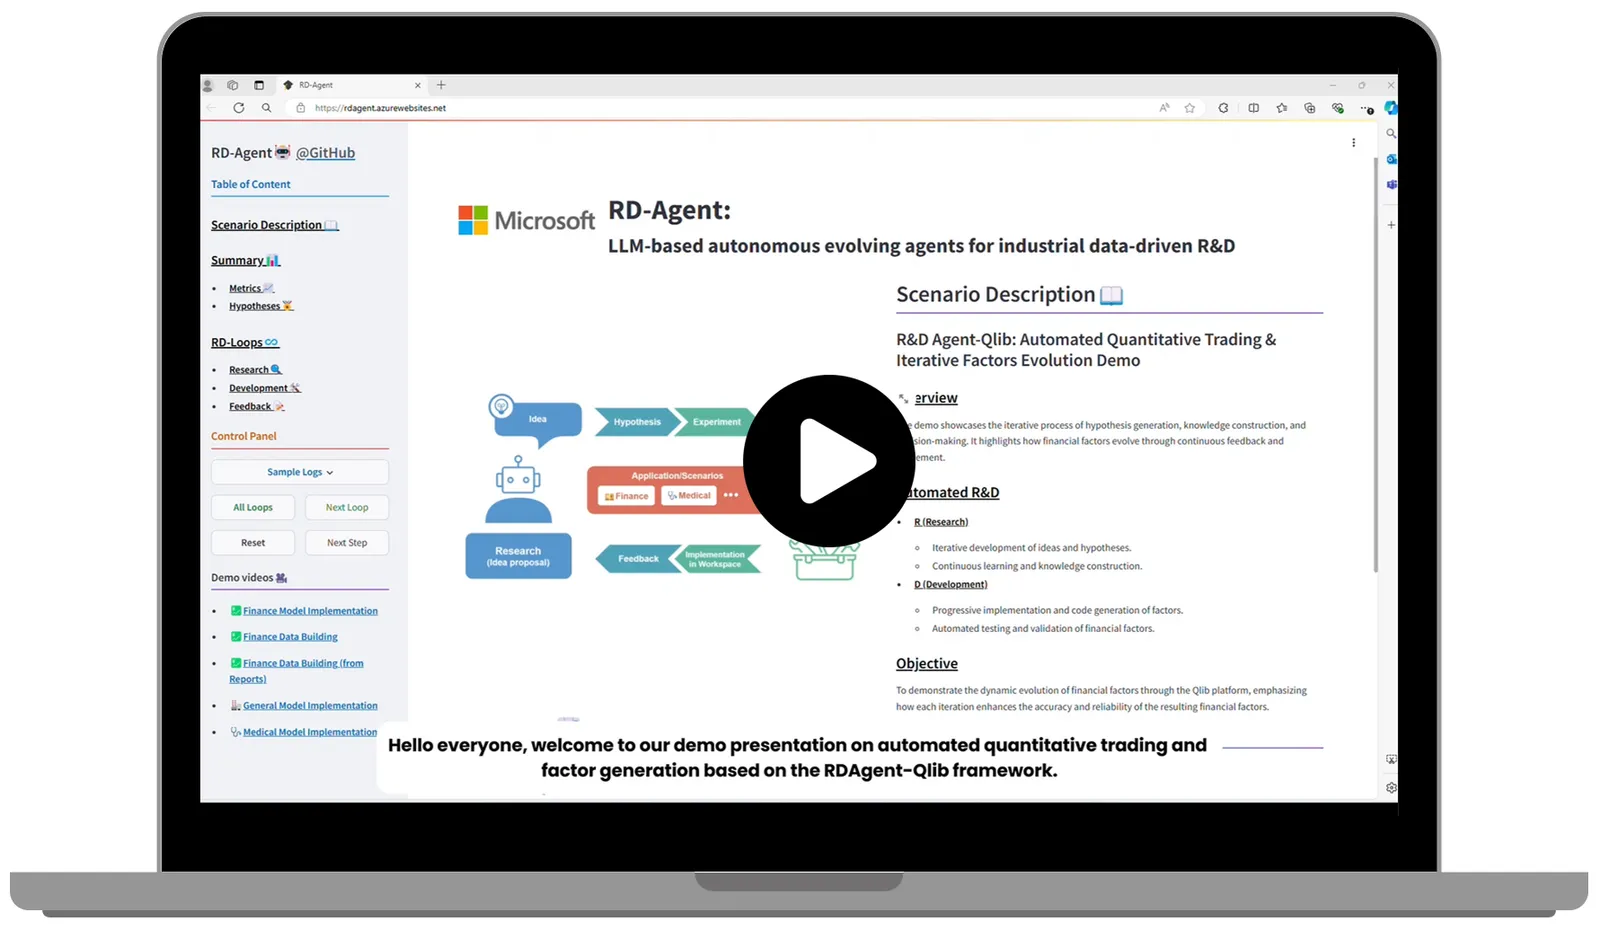
启动监控界面查看研发过程:
rdagent ui --port 19899 --log-dir log/ --data-science
五、核心能力一览
| 能力模块 | 技术实现 | 工程价值 |
|---|---|---|
| R&D 双回路 | Research 提假设 + Development 落代码 | 研发链路端到端自动化 |
| 因子–模型协同 | 交替优化循环 | 因子与模型互相驱动进化 |
| 多场景封装 | Quant / Kaggle / FT / AutoRL | 一套内核多领域复用 |
| 多模型后端 | LiteLLM 统一接入 | 不绑定单一大模型厂商 |
| 人在回路 | 财报研报自动提取因子 | 融合人类领域知识 |
| 全链路可观测 | UI + Web 面板 + 日志 | 过程可回溯、可审计 |
六、与同类框架的差异
| 对比维度 | RD-Agent(Q) | Qlib | TradingAgents |
|---|---|---|---|
| 核心定位 | R&D 全流程自动化引擎 | 量化机器学习平台 | 多智能体投研辩论 |
| 自动化层级 | 假设生成到代码实现 | 因子/模型训练管线 | 分析到决策建议 |
| 因子来源 | Agent 演化 + 研报提取 | 用户定义为主 | 不直接产出因子 |
| 模型后端 | LiteLLM 多厂商 | 自研训练栈 | LLM 推理 |
| 人在回路 | 支持研报注入 | 弱 | 弱 |
| 开源协议 | MIT | MIT | Apache-2.0 |
七、它适合谁
- ✅ 量化研究员 / 私募投研团队:把重复性因子构造与基线实验交给 Agent,把人力投向策略逻辑与风控;
- ✅ 数据科学团队:Kaggle、特征工程、模型选型等场景同样适用;
- ✅ 高校研究者:可复现、有论文支撑(arXiv 2505.15155),适合做实验平台;
- ❌ 不适合:期望「输入代码、直接给出交易指令」的用户——它的产出是研究过程与可验证假设,而非投资建议。
八、小结
RD-Agent 的价值不在于「预测」,而在于把高价值的研发劳动结构化、自动化。它用 R/D 双智能体闭环替代「人大脑想、人手敲」的串行模式,并借助因子–模型协同优化与人在回路,保留人类领域知识的注入通道。对于想把 AI 真正用进量化研究流程、而非停留在对话层面的团队,这是一个值得研究的开源底座。
再次声明:本文仅介绍工具的技术原理与使用方式,不构成任何投资建议。量化研究本身存在模型失效、过拟合与实盘偏差等风险,请独立判断、谨慎验证。
项目信息:microsoft/RD-Agent,MIT 协议,Python 实现,GitHub 14k+ Stars。