quantA
配套媒体
本页对应的 PPT 与演示视频
下载没反应?点这里复制直链
侧边栏预览窗口(Electron webview)会拦截下载,把下面的链接复制到 Chrome / Edge 地址栏打开即可保存。
../../quantA-recommend.pptx../../quantA-recommend.mp4本文目录
📌 核心价值:开源A股AI量化交易系统,用多Agent + 强化学习 + Rust执行引擎,从回测到模拟盘的端到端技术栈
涵盖A股规则、5个LLM Agent、5种RL算法、Python+Rust混合架构、262/262测试通过
本文仅作技术交流,不构成投资建议。股市有风险,投资需谨慎。
🚀 什么是 quantA?
quantA 是一个面向 A 股市场的开源 AI 量化交易系统,把"大模型多 Agent 决策 + 强化学习策略 + Rust 高性能执行"三层架构完整拼装,覆盖回测、训练、监控、模拟交易全流程。仓库地址:oklaM/quantA(MIT 协议)。项目按"决策层 → 策略层 → 执行层 → 数据层"分层组织,使用 GLM-4 作为多 Agent 的"大脑",Stable-Baselines3 训练强化学习策略,用 Rust + PyO3 实现订单管理和组合管理。
核心定位:把量化研究、机器学习策略、Rust 执行引擎、A 股特殊规则四件最难的事,集成到一个可以 pip install 即跑的本地系统里。
✨ 核心功能一览
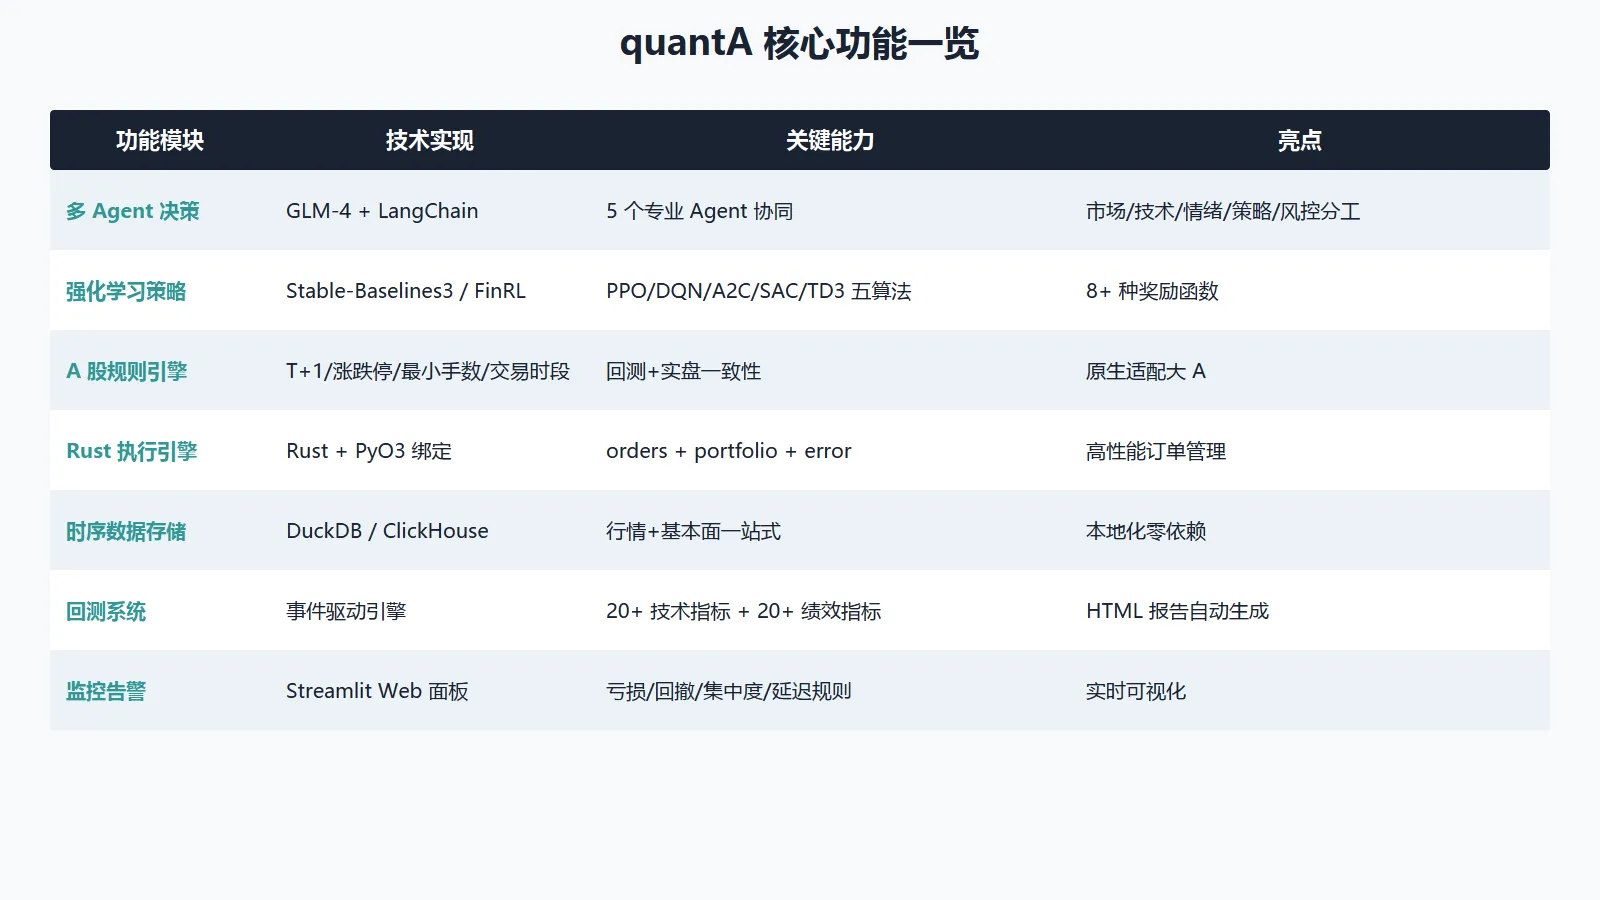
🛠️ 5 分钟上手:跑通一次回测
安装与配置
# 克隆仓库
git clone https://github.com/oklaM/quantA.git
cd quantA

# 创建虚拟环境(Python ≥3.10)
python -m venv venv
source venv/bin/activate   # Linux/macOS
# venv\Scripts\activate    # Windows

# 安装依赖
pip install -r requirements.txt

# 复制环境变量模板,填入智谱AI + Tushare 密钥
cp .env.example .env
vim .env   # ZHIPUAI_API_KEY=... ; TUSHARE_TOKEN=...
一段代码跑通 Buy-and-Hold 回测
from backtest.engine.backtest import BacktestEngine
from backtest.engine.strategies import BuyAndHoldStrategy
import pandas as pd

# 1. 准备数据
data = pd.read_csv('your_data.csv')

# 2. 创建策略:以 1000 股持有贵州茅台(600519.SH)
strategy = BuyAndHoldStrategy(symbol="600519.SH", quantity=1000)

# 3. 运行回测(100 万初始资金)
engine = BacktestEngine(
    data={"600519.SH": data},
    strategy=strategy,
    initial_cash=1_000_000,
)
results = engine.run()

# 4. 看结果
print(f"回报: {results['total_return_pct']:.2f}%")
print(f"夏普比率: {results['sharpe_ratio']:.2f}")
注意:Buy-and-HoldStrategy 只是入门示例;真实策略要走 PPO/DQN 训练(见 rl/ 模块)。
🏗️ 系统架构:四层分工的"AI 量化流水线"
quantA 采用经典的"决策 → 策略 → 执行 → 数据"四层架构。决策层由 5 个 LLM Agent 协同,策略层用 Stable-Baselines3 训练 5 种 RL 算法,执行层用 Rust 写订单/组合管理,数据层支持 DuckDB/ClickHouse 时序存储。
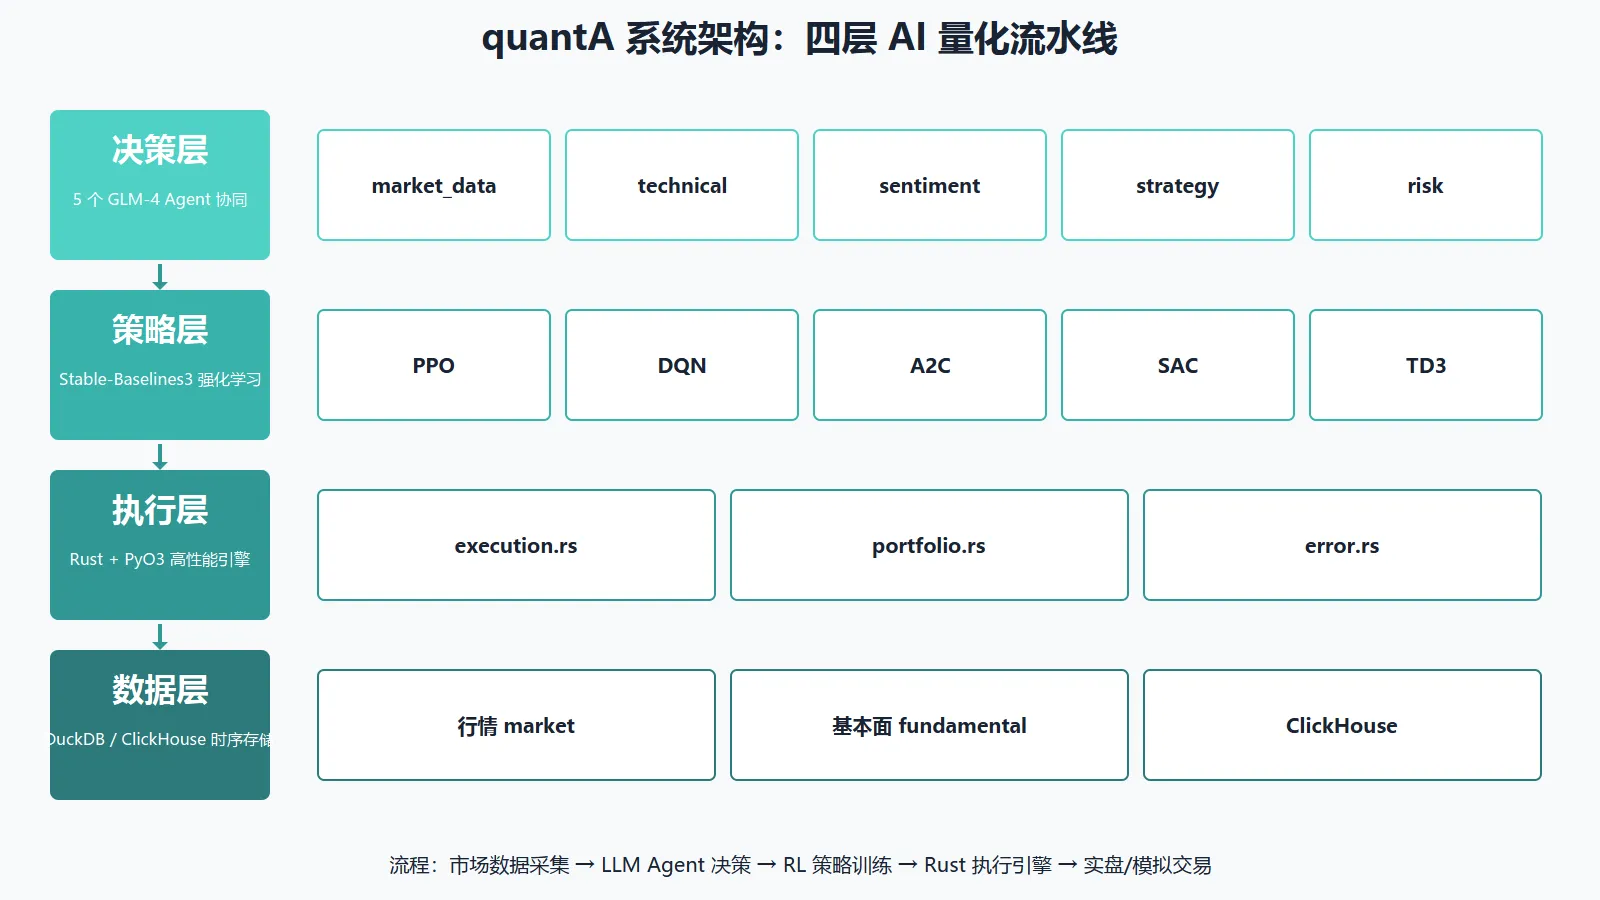
决策层:5 个 GLM-4 Agent 协同
| Agent | 职责 | 工具集 |
|---|---|---|
market_data_agent |
行情数据采集与清洗 | K 线、tick、复权 |
technical_agent |
技术指标计算与解读 | MA/EMA/MACD/RSI/KDJ/布林带/ATR |
sentiment_agent |
舆情情绪分析 | 新闻、社交媒体、研报 |
strategy_agent |
策略生成与评估 | LLM 推理 + 工具调用 |
risk_agent |
风控与合规检查 | 仓位、回撤、停牌、停复牌 |
5 个 Agent 通过 LangGraph 协调器串起来——market_data → technical → sentiment → strategy → risk,最后输出可执行的交易信号。
策略层:5 种 RL 算法 + 8 种奖励函数
from rl.models import ModelManager

# 创建模型管理器
manager = ModelManager(models_dir="models")

# 保存训练好的 PPO 模型
version = manager.save_model(
    model=trained_model,
    algorithm="ppo",
    metadata={"total_timesteps": 50000}
)

# 加载模型
model = manager.load_model(version.version_id)

# 列出所有版本
versions = manager.list_versions(algorithm="ppo")
支持算法:PPO / DQN / A2C / SAC / TD3(5 种主流 RL 算法)。 内置奖励函数:8+ 种(PnL、夏普、最大回撤、Sortino、Calmar、波动率惩罚等)。
执行层:Rust + PyO3 高性能订单管理
rust_engine/
├── src/
│   ├── execution.rs     # 订单执行(含停复牌/最小申报单位检查)
│   ├── portfolio.rs     # 持仓/资金/盈亏计算
│   └── error.rs         # 错误处理
└── Cargo.toml
通过 PyO3 把 Rust 模块编译为 Python 扩展,Python 策略研发 + Rust 高性能执行,避开纯 Python 的 GIL 瓶颈。
数据层:DuckDB / ClickHouse 时序存储
data/market/:行情数据采集data/storage/:DuckDB(单兵)/ ClickHouse(团队)data/fundamental/:基本面数据
📊 与同类项目对比
quantA 的定位是"A 股 + 多 Agent + RL + Rust 执行 + 本地化"五件齐全的开源系统。下表对比同量级的几款 A 股量化开源项目:
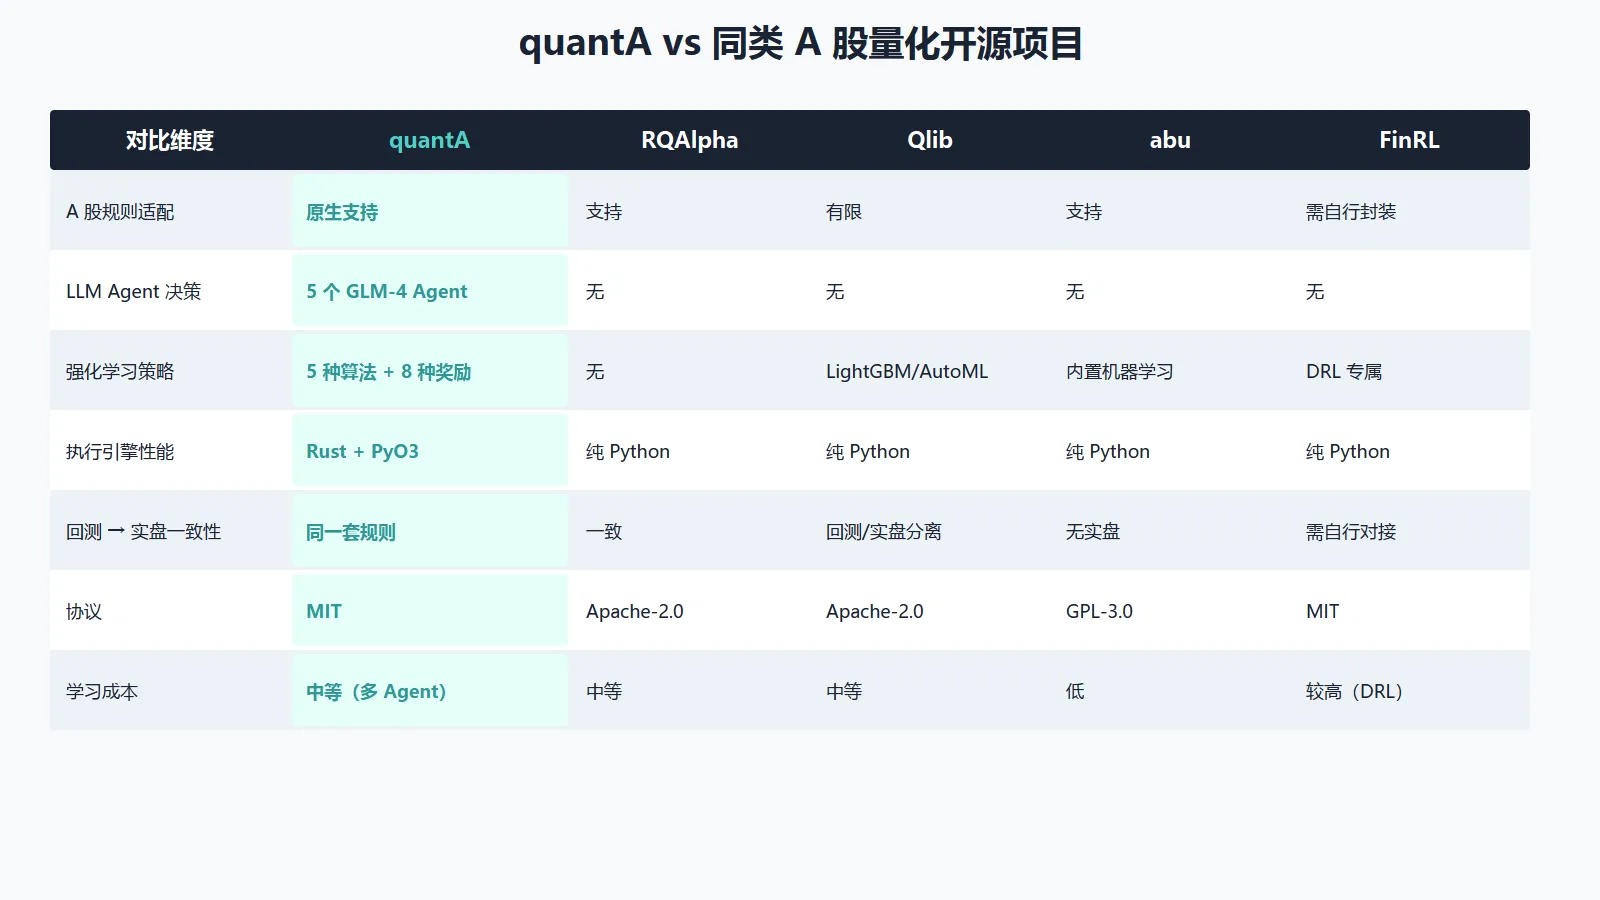
💡 适用场景
场景 1:研究员做 A 股因子策略回测
功能说明:quantA 的 backtest/engine/ 提供事件驱动回测引擎,内置 20+ 技术指标(MA/EMA/MACD/RSI/KDJ/布林带/ATR)、20+ 绩效指标(夏普、最大回撤、胜率等)、HTML 报告自动生成。
输入要求:CSV/Parquet 格式的历史 OHLCV + 财务数据;推荐接入 Tushare。
输出效果:HTML 回测报告(含净值曲线、回撤、交易明细)+ 关键指标 JSON。
适用场景:
- ✅ 个人研究 A 股技术指标策略
- ✅ 团队做因子有效性验证
- ✅ 教学场景:把回测当作业模板
场景 2:RL 算法工程师做 A 股策略训练
功能说明:rl/envs/ 提供 Gymnasium 接口的 A 股交易环境,内置 T+1 / 停复牌 / 最小申报单位 / 交易时段约束;支持 PPO/DQN/A2C/SAC/TD3 五种算法训练,模型版本化管理。
输入要求:环境配置 + 训练参数(学习率、批量、奖励函数)。
输出效果:训练日志(TnesorBoard)+ 最佳模型文件 + 评估报告。
适用场景:
- ✅ 强化学习课程作业
- ✅ 中频/日内 RL 策略研究
- ✅ 对比多种 RL 算法在 A 股的表现
场景 3:LLM 应用工程师做多 Agent 投研
功能说明:agents/ 模块实现 5 个专业 Agent,通过 LangGraph 串成多 Agent 流水线。决策层可独立调用,也可以和 RL 策略层组合使用。
输入要求:GLM-4 API Key(智谱 AI)+ 行情数据源。
输出效果:结构化交易信号 JSON(含买卖方向、置信度、止损位、风险提示)。
适用场景:
- ✅ LLM 投研工作流原型
- ✅ 多 Agent 辩论决策框架
- ✅ 把 LLM 接到 A 股场景的端到端测试
用户群体总结
- ✅ 量化研究员:回测框架 + A 股规则 + 绩效分析开箱即用
- ✅ RL 算法工程师:A股 Gym 环境 + 5 种算法 + 模型版本管理
- ✅ LLM 应用工程师:多 Agent 协调 + LangGraph + GLM-4 集成
- ✅ 学生 / 教学:262 测试通过 + 文档完整,作为量化课程实战素材
- ❌ 不适合:纯美股/港股/加密用户(系统当前仅深度适配 A 股规则);完全不想写代码的纯交易用户(需要 Python ≥3.10)
💰 定价方案
quantA 是 MIT 开源协议,完全免费。
- ✅ 个人研究:MIT 协议,可商用、可修改、可闭源衍生
- ✅ 机构研究:免费用于内部研究;商用部署需保留版权声明
开源协议: MIT
💡 新用户福利:所有模块(回测 / Agent / RL / 监控)开箱即用,跑通 Buy-and-Hold 只需 5 行 Python
🎯 总结
quantA 是少数同时覆盖回测、LLM 多 Agent、RL 训练、Rust 执行、A 股规则的开源项目。对于想从零搭一套"AI 决策 + 强化学习策略 + 本地执行"的量化系统,又不想被云服务绑架的开发者,quantA 是一份少见的"五件齐全"的本地化技术栈。
推荐指数: ⭐⭐⭐⭐(满分5星;扣一星因 Star 数仍较少,生态处于早期)
适合人群: A 股量化研究员、RL/LLM 应用工程师、高校量化课程师生
立即体验:
git clone https://github.com/oklaM/quantA.git
cd quantA
pip install -r requirements.txt
python examples/backtest_example.py
GitHub 仓库: oklaM/quantA
数据截至 2026-08-19,最新信息请以官网为准。