inalpha
配套媒体
本页对应的 PPT 与演示视频
下载没反应?点这里复制直链
侧边栏预览窗口(Electron webview)会拦截下载,把下面的链接复制到 Chrome / Edge 地址栏打开即可保存。
../../inalpha-recommend.pptx../../inalpha-recommend.mp4本文目录
📌 核心价值:把 LLM 锁在"审批+签名"两道闸门之后,让智能体写策略,但永远不直接碰订单
一句话摘要:inalpha 是一个工程纪律严苛的开源量化智能体框架——LLM 可以在沙箱里写策略、调因子、跑三方辩论,但所有下单动作必须经计划→审批→执行三段式,机器批准 + Ed25519 单次签名授权。
🚀 什么是 inalpha?
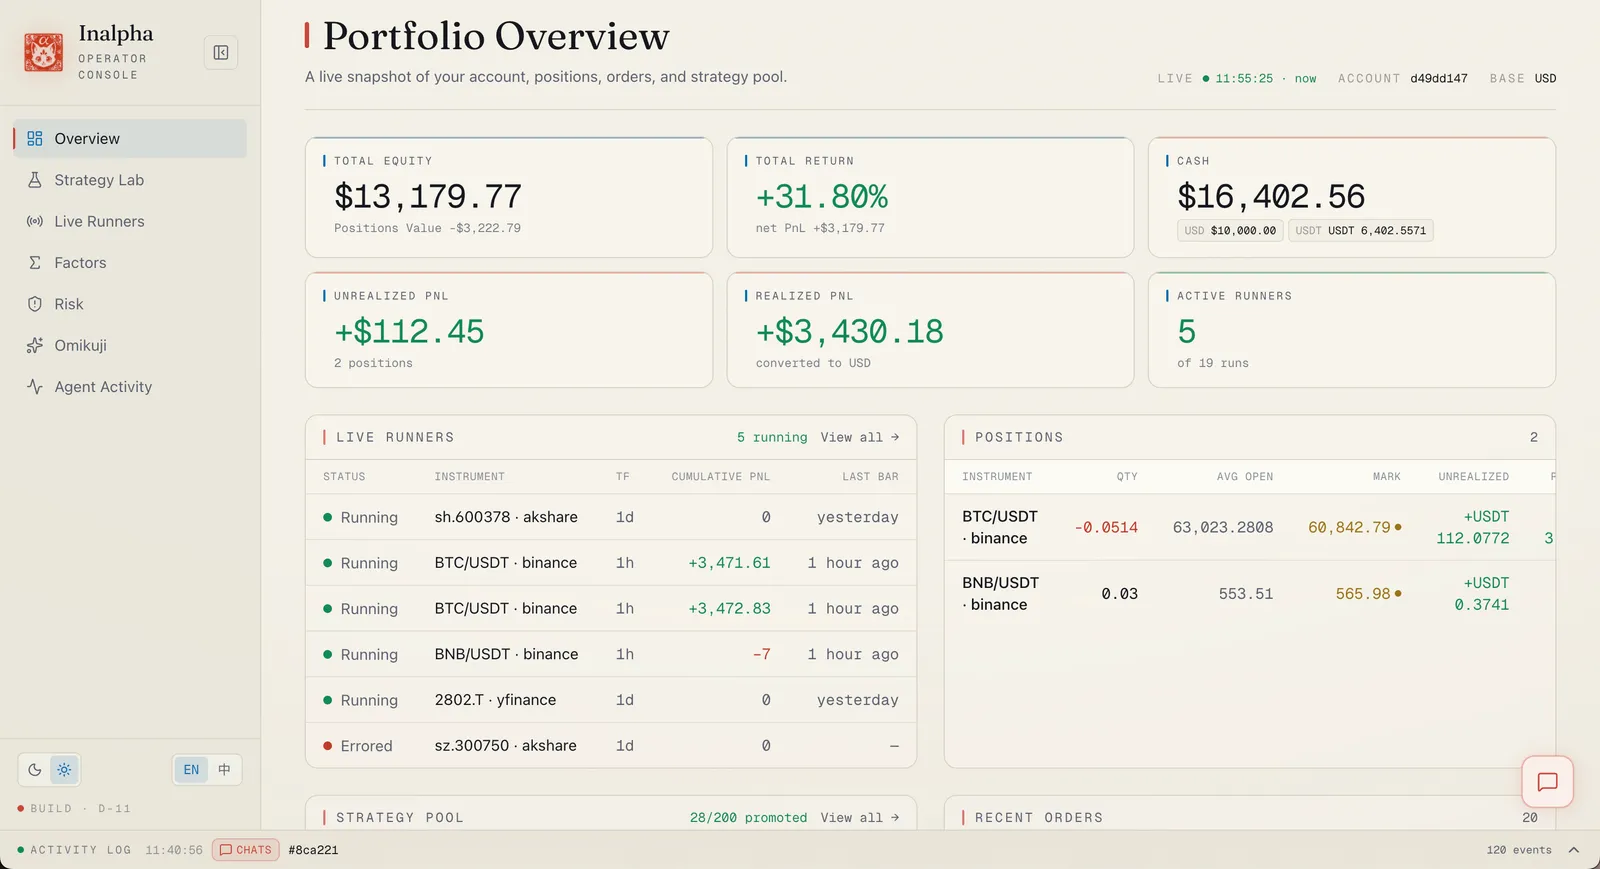
inalpha(🦊 Where Inari meets alpha)是一个面向多市场的开源专业量化智能体框架,由开发者 mirror29 在 GitHub 以 AGPL-3.0 协议开源(⭐32,🍴6,2026-05-21 发布,最近 commit 2026-08-28)。它把"LLM 智能体加速投研"这件事拆成一层层工程化部件:钩子 + 权限 + 计划/执行分离 + 一次性签名令牌 + 端到端审计。

项目的核心定位不是"又一个 AI 选股工具",而是回答一个比想象中更现实的问题:
"当一个能调用工具的 LLM 进入量化研究流程时,谁来保证它不会绕过风控直接下单?谁来保证回测用的财报不是事后修订值?谁来保证因子库里没有数据挖掘出来的鬼因子?"
inalpha 给出的答案是:把 LLM 关进笼子——所有可能影响资金的路径都必须经过机器审批、可复现追踪、令牌一次一用。
✨ 核心功能一览
| 模块 | 职责 | 关键能力 |
|---|---|---|
| Mastra 编排层(TypeScript) | 唯一容纳 LLM 智能体的层级 | 钩子 / 权限 / 计划-执行分离 |
| services/data(:8001) | 数据服务 | DDGS 免密钥搜索 + Baostock + yfinance 多市场 |
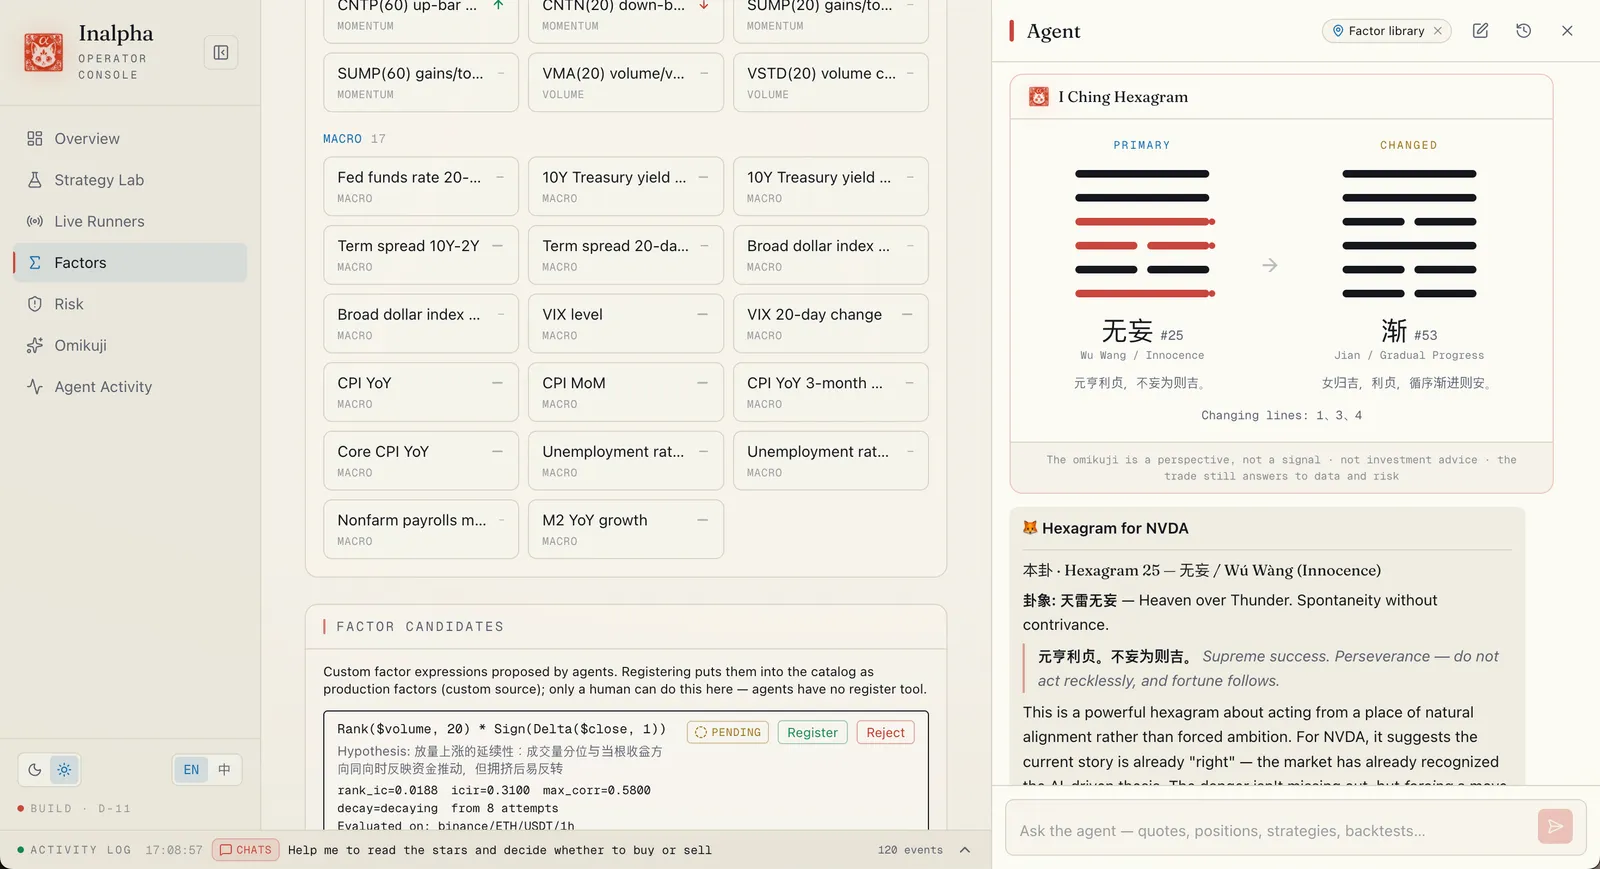
| services/factor(:8004) | 因子库 | 79 因子 + 时序 Rank IC 排序 + 谱系与衰减监控 |
| services/paper(:8002) | 模拟盘 | 多市场事件驱动 + 与回测共享同一份策略代码 |
| services/research(:8003) | 多智能体研究 | 6 分析师 + 多空风控三方辩论 |
| services/evolver(:8005) | 策略进化 | LLM 写策略源码 + Ed25519 重放安全凭据 |
🛠️ 快速上手:5 分钟启动自托管版
安装与启动
# 1. 克隆仓库
git clone https://github.com/mirror29/inalpha.git
cd inalpha

# 2. Docker 一键自托管(推荐生产方式)
bash scripts/selfhost.sh init
bash scripts/selfhost.sh up
# 控制台地址:http://127.0.0.1:3001

# 3. 创建账号
bash scripts/selfhost.sh create-user --email you@example.com
本地开发模式
# 1. 启动基础设施 (PostgreSQL + TimescaleDB + Redis)
(cd infra && docker compose up -d)

# 2. 安装 LLM Provider Key 与 Ed25519 进化凭据
cp .env.example .env
# 编辑 .env,至少要填入 OPENAI_API_KEY 之类的 LLM Key
# 强烈建议生成 Ed25519 密钥对填入 EVOLUTION_CREDENTIAL_PRIVATE_KEY_B64
# 不填 E1 策略进化服务默认关闭
uv run python -c "from cryptography.hazmat.primitives.asymmetric import ed25519; \
  import base64; \
  sk = ed25519.Ed25519PrivateKey.generate(); \
  print(base64.b64encode(sk.private_bytes_raw()).decode())"

# 3. 启动所有 Python 服务 + 编排
bash scripts/dev.sh
cd apps/dashboard && pnpm dev
注意:项目明确处于 alpha 阶段,README 与官方声明均建议"不要用真实资金运行"——只做研究 / 回测 / 模拟盘三件事。
📊 与同类框架对比
| 对比维度 | inalpha | 静态回测框架(Backtrader / Qlib) | 自动交易框架(vn.py) |
|---|---|---|---|
| LLM 智能体能力 | 原生集成 + 钩子约束 | 无 | 无(或最近才加) |
| 因子库规模 | 79 个 + 时序 IC 排序 | 静态指标列表 | 需自行集成 |
| 多 Agent 辩论 | 6 分析师 + 投资大师面板 | 无 | 无 |
| 工程纪律 | 计划-执行分离 + Ed25519 签名 | N/A | 风险靠人写代码 |
| A 股原生支持 | Baostock PIT + 腾讯行情 | 部分 | 部分 |
| 可复现性 | 冻结 LLM 快照 + 数据哈希 | 数据集固定 | 需自己写 logger |
| 实盘交易 | ❌ 明确出范围 | ✅ 需自写 | ✅ 多家券商 |
💡 适用场景
场景一:AI 写策略 + 机器审批(仅研究 / 模拟盘)
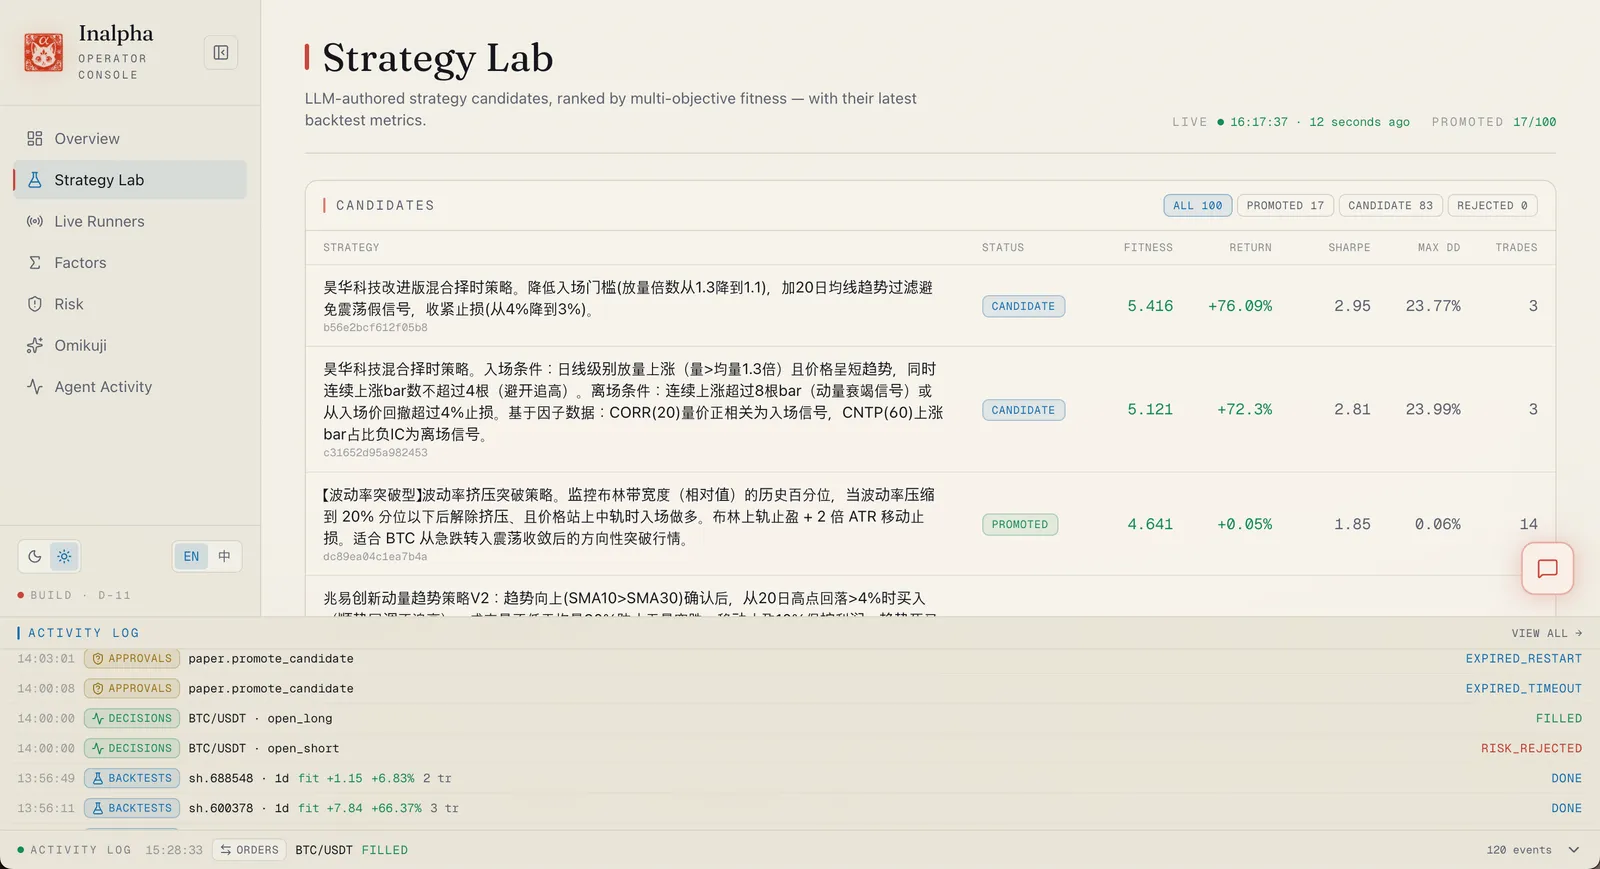
功能说明:让 inalpha 的 services/evolver 在沙箱里用 LLM 修改策略源码。修改提案要先经过 AST 审计 + 受限加载器 + 子进程执行 + Strategy 协议四道闸门,最终由 services/paper 在多市场模拟盘里跑一遍多目标适应度(Sharpe + Calmar − turnover − drawdown)。
输入要求:基准策略源代码、数据源标识(market UUID)、冻结的 as_of 时间戳
输出效果:统一的 diff + 评估快照 + 审计链记录
适用场景:
- 策略研究员想让 LLM 试一百种参数组合并自动归档可复现的实验
- 团队希望统一跟踪所有"LLM 改动了哪一行策略代码、为什么改、效果如何"
- AI 工程化研究者学习"如何把 LLM 嵌入金融工作流而不让它失控"
场景二:A 股因子研究合规闭环
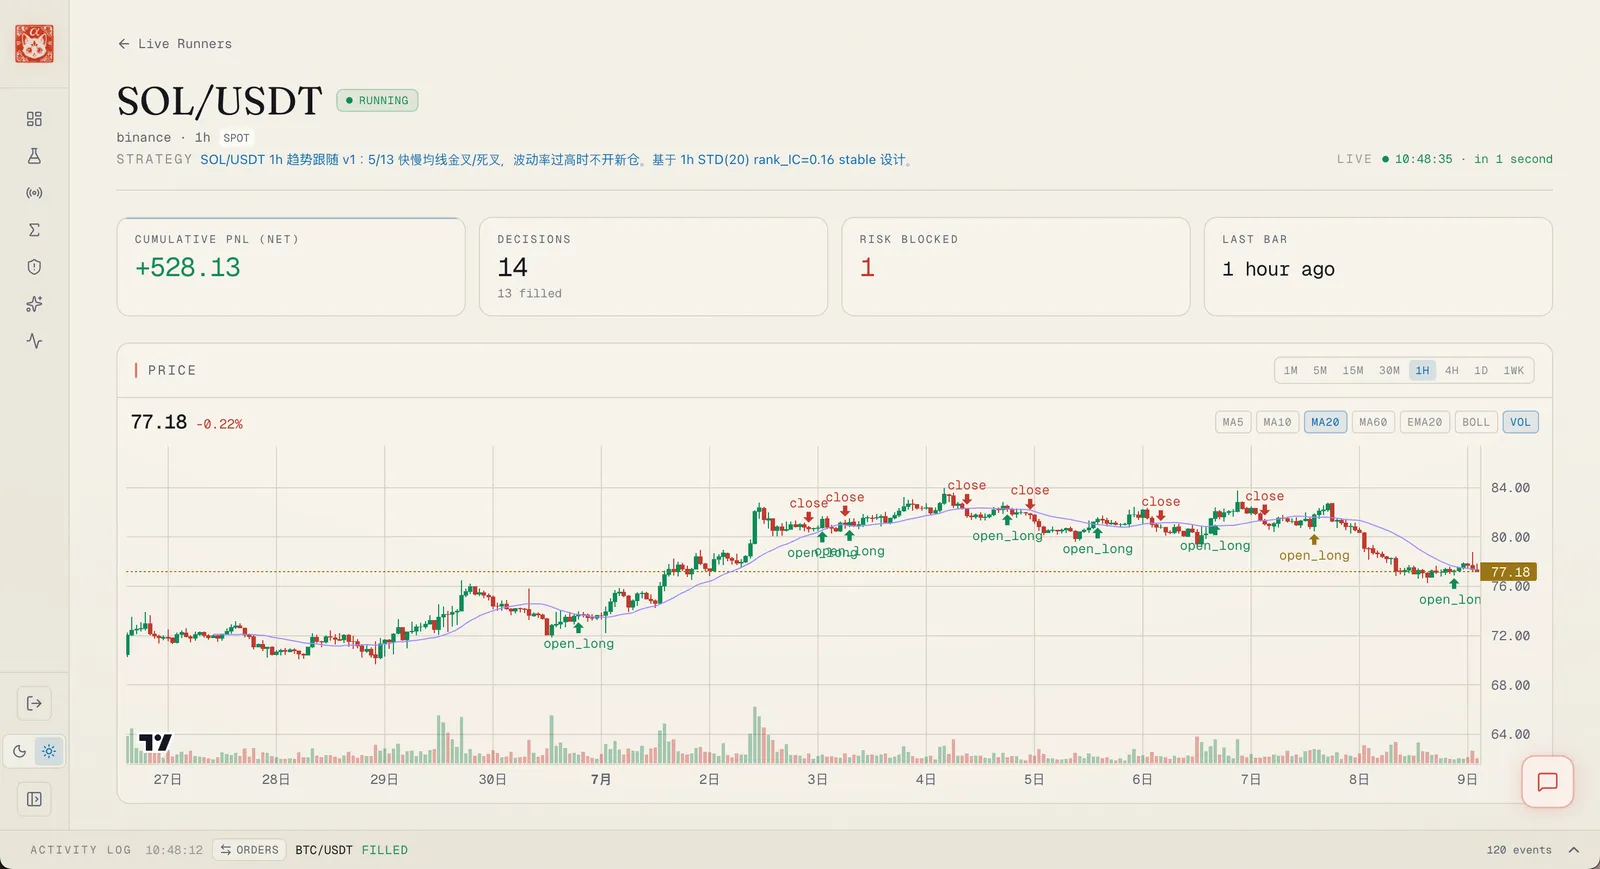
功能说明:把 inalpha 当作"A 股 + 全球宏观"的因子研究平台。79 个因子中包含 8 个 FRED 宏观因子(CPI / 核心 CPI / 失业率 / 非农 / M2 / 信贷利差 / 收益率曲线 / PPI),可以构建"A 股风格因子 × 宏观因子"的横截面组合。factor.timing 按时序 Rank IC 排序当前有效的因子,factor.panel_score 做组合内横截面正交打分,配合 Null-IC 基准 + Benjamini-Hochberg FDR 修正防止鬼因子。
输入要求:A 股股票代码(如 600519.SH、000001.SZ)、目标回看窗口、研究深度(fast / deep / ultra)
输出效果:当日 IC、换手、Top20% / Bottom20% 五分组净值、期限曲线、逐年 / 滚动监控
适用场景:
- 个人量化研究员想要一个"A 股友好 + 审计可追溯"的因子库
- 私募 / 资管研究团队希望把现有研报工作流结构化、可复现化
场景三:审计级多 Agent 投研报告
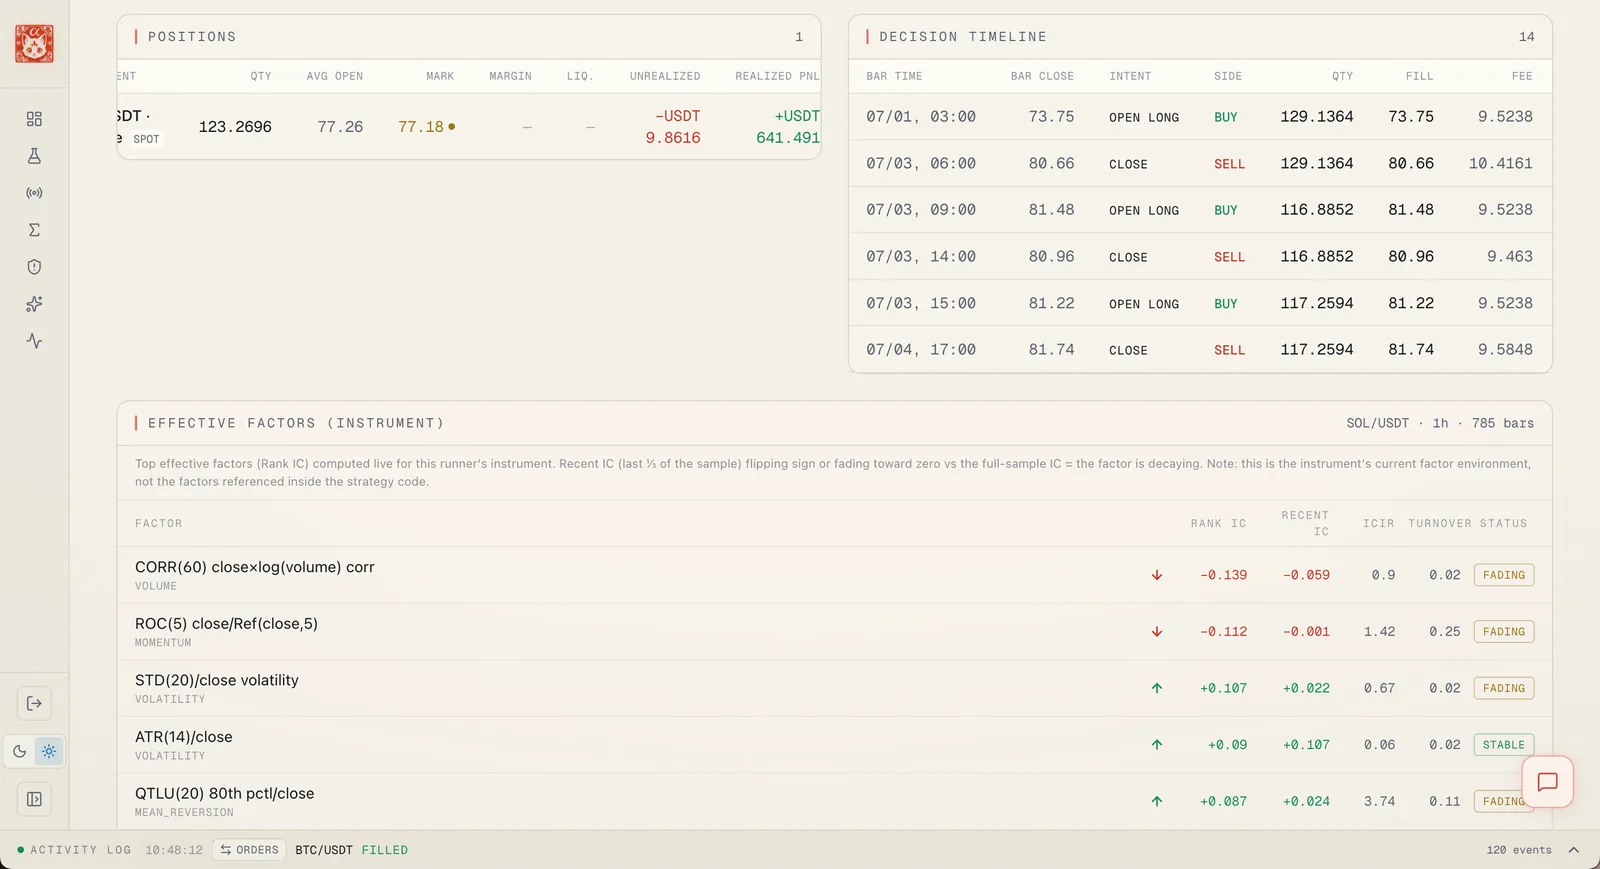
功能说明:services/research 启动 6 位分析师(技术 / 基本面 / 情绪 / 反向多头 / 反向空头 / 风险)并行调研同一只标的,仅在分析师意见分歧时触发多头 / 空头 / 风控三方法庭辩论。辩论使用 Jaccard 软早停机制,论点稳定后停止,完整决策链持久化以便事后复盘。
输入要求:股票代码 + 研究日期 + 研究深度(fast / deep)+ 可选投资大师面板(Buffett / Lynch / Wood / Burry / Druckenmiller / Marks) 输出效果:六份分析师报告 + 辩论记录 + 最终综合判断 适用场景:
- 投研团队希望用 LLM 替代"实习生读财报、写日报"
- 教学场景:演示"多视角分析"如何在不让人为偏差掩盖盲点的前提下形成结论
场景四:A 股 Baostock 点时间合规研究
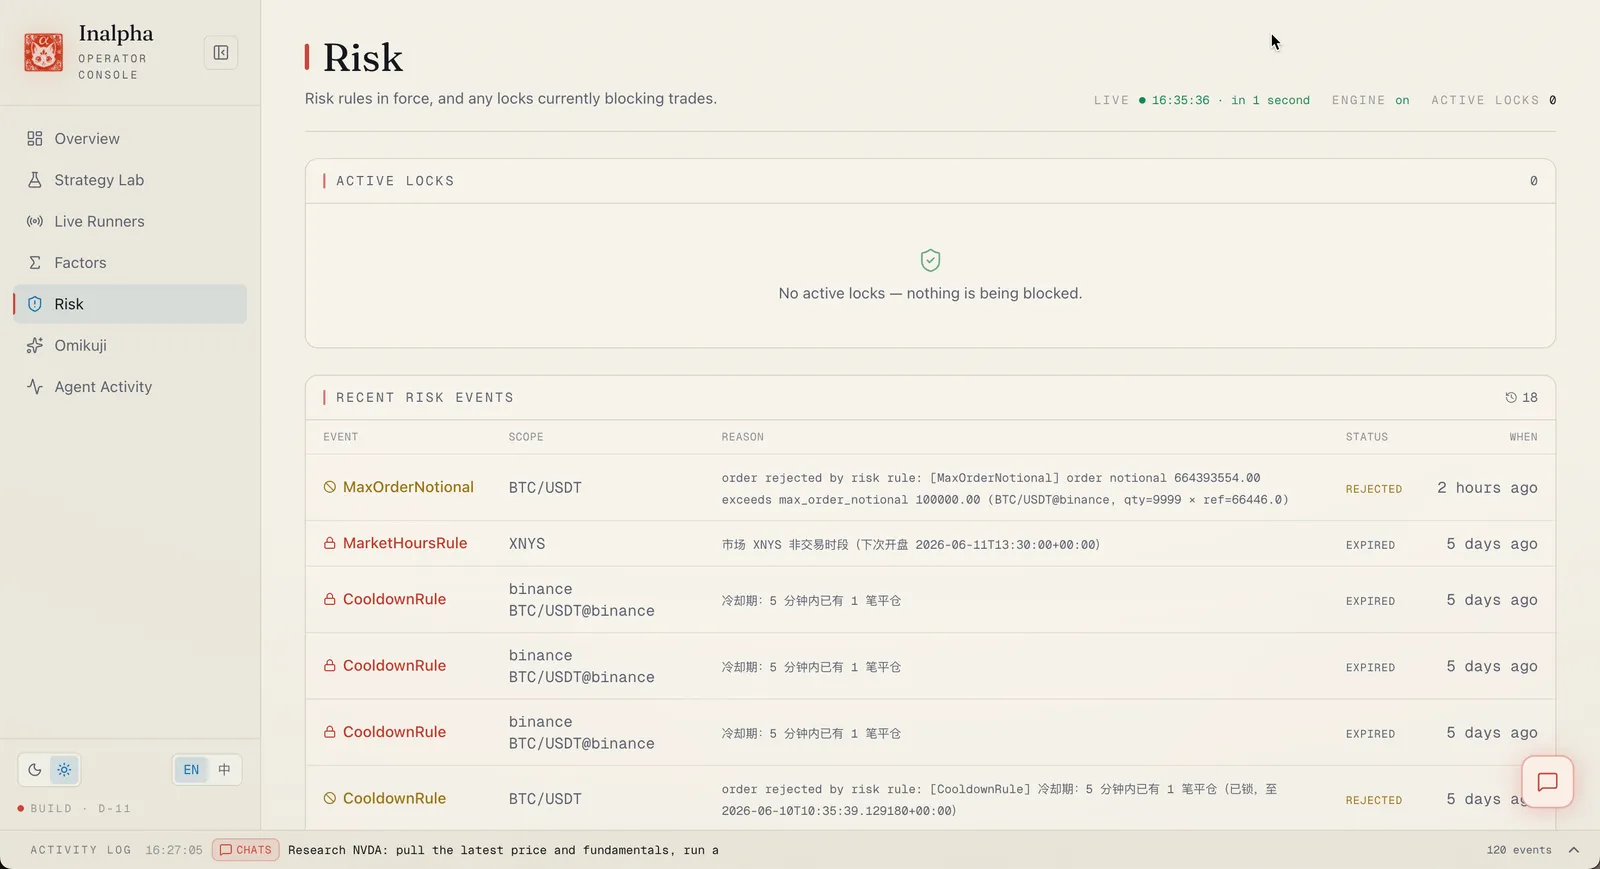
功能说明:A 股数据走 Tencent HTTPS(行情)+ Baostock(基本面 / 日历 / 成分股)。基本面数据按实际公布日期做点时间(PIT)过滤,避免使用"未来才公开的财务数据"做研究。GET /fundamentals?as_of= 端点对上游回溯修订透明——口径已经固定到 as_of,事后修订值不会污染历史回测。忠实声明:yfinance v1 路径尚未实现 PIT,README 明文标注——这是项目主动承认的局限性。
输入要求:market=a-shares、as_of 截止日期、股票代码
输出效果:按 PIT 过滤的财务字段、历史日历对齐、成分股变更记录
适用场景:
- A 股基本面研究、数据回测、研报复现
- 想用"开源数据 + PIT 严谨"替代 Wind / iFind 但保留合规性
用户群体总结
- ✅ 量化研究员:79 因子 + 时序 IC 排序 + 多 Agent 辩论是日常工具
- ✅ 量化团队 Lead:需要"AI 加速 + 工程纪律"平衡的团队
- ✅ AI Agent 工程化学习者:学习如何用钩子 / 权限 / 签名令牌把 LLM 关进笼子
- ✅ 教学 / 培训:完整的 Docker 自托管 + 审计链 + 决策持久化
- ❌ 不适合:需要直接对接券商实盘(项目明确 out of scope)、需要 tick 级高频数据、需要私有部署且断网运行
💰 定价方案
inalpha 完全免费 + 开源(AGPL-3.0)
关于商用 / 二次分发: AGPL-3.0 要求任何修改 inalpha 并通过网络服务对外提供的项目,必须按 AGPL-3.0 公开完整对应源码。如果要做完全闭源的 SaaS 商业化,需走双重许可路径并发起 issue 协商。
运行成本(自托管):
- LLM API 调用费(DeepSeek v4-pro / Claude Opus 4.8 / GPT-5.5 旗舰默认)
- 服务器 / 容器成本(推荐 8GB+ 内存运行 5 个 Python 微服务)
- 完全离线: Ollama + 本地 llama4 也可以(已写入默认 provider 矩阵)
💡 0 成本起步:Docker 自托管 + Ollama 本地模型可以做到完全离线运行(适合学习与研究)
🏗️ 技术架构亮点
① 钩子 / 权限 / 计划-执行分离
LLM 智能体在 services/orchestration(TypeScript)这一层运行,所有可能影响资金状态的副作用操作必须在计划阶段被声明,由机器审批后才在执行阶段落地。权限在 config/permissions.default.yaml 中以 allow / ask / deny 三态显式声明,不写在提示词里。
② Ed25519 单次签名授权
services/evolver 在批准策略代码改动提案时,铸造一次性使用、TTL 受限的 approval_token:
# 凭据绑定字段
{
    "owner_id": "user-uuid",
    "operation_id": "evo-2026-08-30-001",
    "as_of": "2026-08-30T00:00:00Z",
    "request_cost_estimate_usd": 0.43,
    "frozen_llm_snapshot_hash": "sha256:abc...",
}
# Ed25519 签名后下发给 evolution service
# 服务执行后凭据立即撤销,不存在"先批准,后复用"
核心安全设计:LLM 永远不在订单执行路径上——这是与传统"自动交易 Agent"框架的根本差异
③ 多层过拟合防御
| 阶段 | 防御手段 |
|---|---|
| 回测验证 | 组合式净化交叉验证(CPCV)+ 通胀夏普比率(DSR)+ Bootstrap 置信区间 |
| 因子筛选 | Null-IC 基准 + Benjamini-Hochberg FDR 修正 + 经济故事闸 + ρ<0.85 去相关 |
| 策略进化 | 多目标适应度 + 买入持有基线竞速 |
| 前瞻防御 | A 股 Baostock PIT + FRED 公布延迟表 + K 线截断到 as_of |
④ 冻结快照可复现
每一条因子挖掘运行、每一次策略进化运行、每一条 LLM 调用都冻结以下元数据:
as_of时间戳- 收盘数据集清单 + 哈希
- 种子来源、基线、候选源码 / diff
- 评估快照
- 非敏感的 LLM / Provider / 定价元数据
用户加密的 API Key 仅对该所有者解析,绝不存入运行记录。
🎯 总结
inalpha 是一个把"LLM 智能体加速投研"这件事工程化到极致的开源框架——它没有"AI 选股"的许诺,但它解决了比"AI 选股"更重要的事:当 LLM 进入金融工作流时,如何让它在加速研究的同时永远不直接碰订单。
核心价值不在"AI 更聪明",而在"AI 更可控":LLM 写入的是策略代码、输出的是研究辩论、签名的是执行凭据,但下单的最后一公里始终由机器接管。
推荐指数:⭐⭐⭐⭐(4/5)
适合人群: 量化研究团队、AI 工程化研究者、A 股基本面研究个人/团队、教育与培训场景
立即体验:
- GitHub: https://github.com/mirror29/inalpha
- 控制台自托管:
bash scripts/selfhost.sh up→ http://127.0.0.1:3001
数据截至 2026-08-30,2026-08-28 仍在活跃提交,最新信息请以 GitHub 仓库与官方文档为准。
本文仅作技术架构介绍,不构成投资建议。量化策略存在显著风险,回测结果不代表未来收益。A 股市场受政策、T+1、涨跌停等多重约束,任何开源工具都需先在模拟环境充分验证再考虑下一步。