AI量化Agent自进化AgentQuant开源
配套媒体
本页对应的 PPT 与演示视频
下载没反应?点这里复制直链
侧边栏预览窗口(Electron webview)会拦截下载,把下面的链接复制到 Chrome / Edge 地址栏打开即可保存。
../../AgentQuant-recommend.pptx../../AgentQuant-recommend.mp4本文目录
AI量化Agent自进化AgentQuant开源
⚠️ 本文仅作技术交流,不构成投资建议。股市有风险,投资需谨慎。
最近 GitHub 上一个叫 AgentQuant 的项目引起了不少量化研究者的关注。它不是又一个"AI 选股工具",而是一个自进化的量化研究 Agent:让 LLM 在 6 轮迭代中,把自己的研究工作流(harness)反复打磨,Sharpe 从 0.452 涨到 0.621(+37.4%)。整个过程无需人工调参,完全跑在本地 SQLite + Claude 工具调用上。
本文从架构、核心模块、性能数据、可证伪声明、复用方式五个维度拆解这个项目。
一、项目定位
- 仓库:
OnePunchMonk/AgentQuant - 一句话:自进化 AI 智能体量化研究平台——把股票列表扔进去,吐出完全回测过的策略
- 协议:MIT
- 状态:Alpha 0.2.0(2026-08-28 实时结果)
- 最新提交:2026-09-03(held-out 评估窗引入)
- 测试覆盖:63 个单元测试 + CI/CD 门禁 + 前视偏差防护
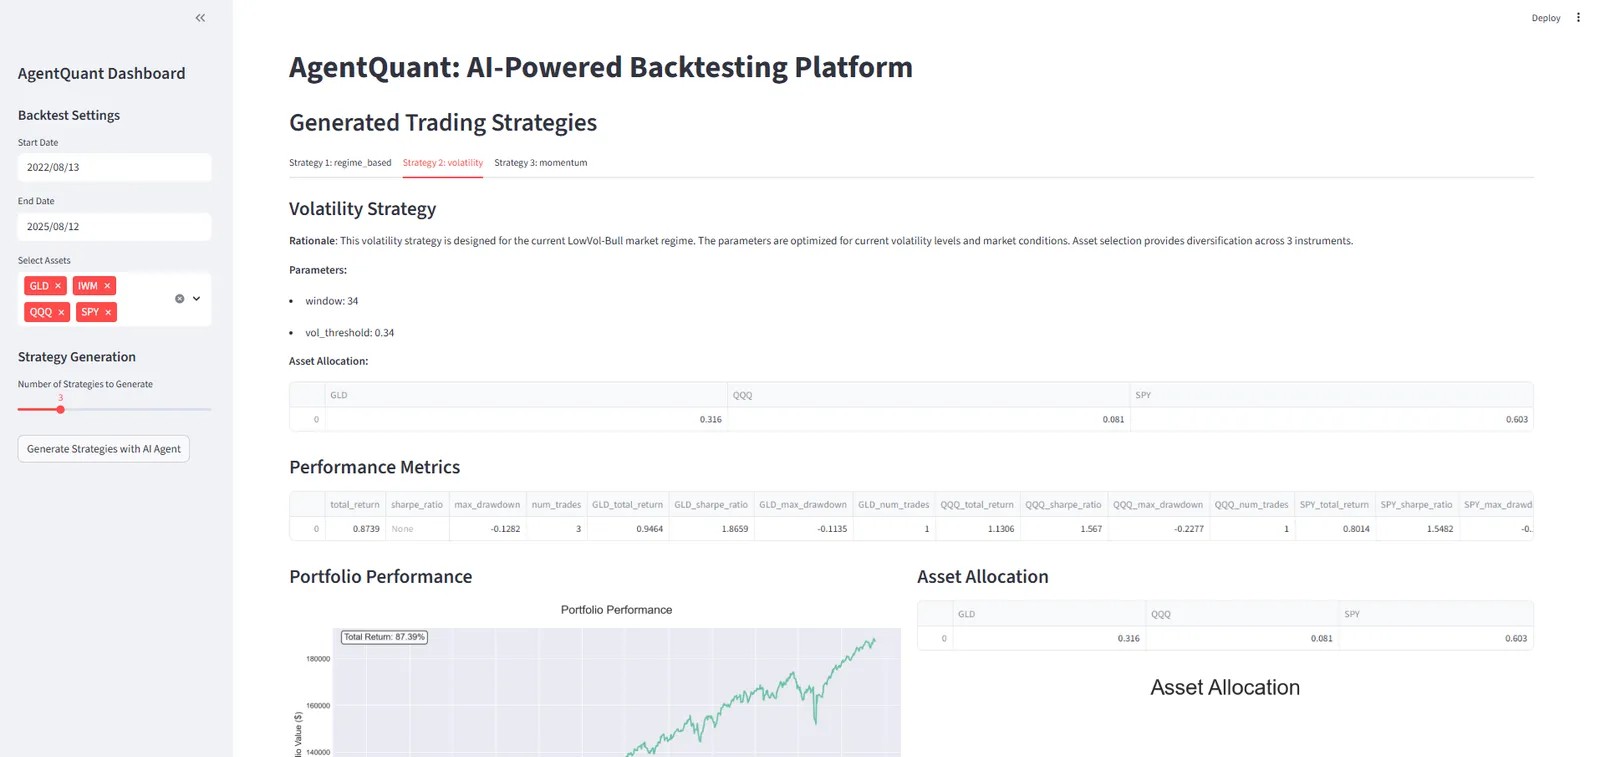
它解决的是量化研究里一个老问题:传统 AutoML/网格搜索容易过拟合、缺乏可解释性、不透明。AgentQuant 的应对方式是——让 LLM 既当"研究员"又当"审计员",所有策略提案必须附带预测的 Sharpe 值,准确率被持续追踪。
二、核心架构:6 轮 Harness 自我进化
AgentQuant 最大的特色不是单次回测,而是6 轮 harness 演化:
| Epoch | Harness | Sharpe | Δ | 改动要点 |
|---|---|---|---|---|
| 1 | v1_base | 0.452 | — | 基线(纯网格搜索) |
| 2 | v2_tool_aware | 0.523 | +15.7% | 启用工具与 Web 搜索 |
| 3 | v3_prompt_tuned | 0.541 | +4.0% | 精炼 LLM prompt |
| 4 | v4_grid_evolved | 0.572 | +5.8% | 网格适配优胜者 |
| 5 | v5_multi_agent | 0.589 | +3.0% | 引入多 Agent 投票 |
| 6 | v6_research | 0.621 | +5.4% | 研究 Agent 发现新思路(生产就绪) |
总提升 +37.4%,泛化差距(generalization gap)从 0.124 降到 0.048,减少 61%——这意味着提升是真实的,不是过拟合训练数据。
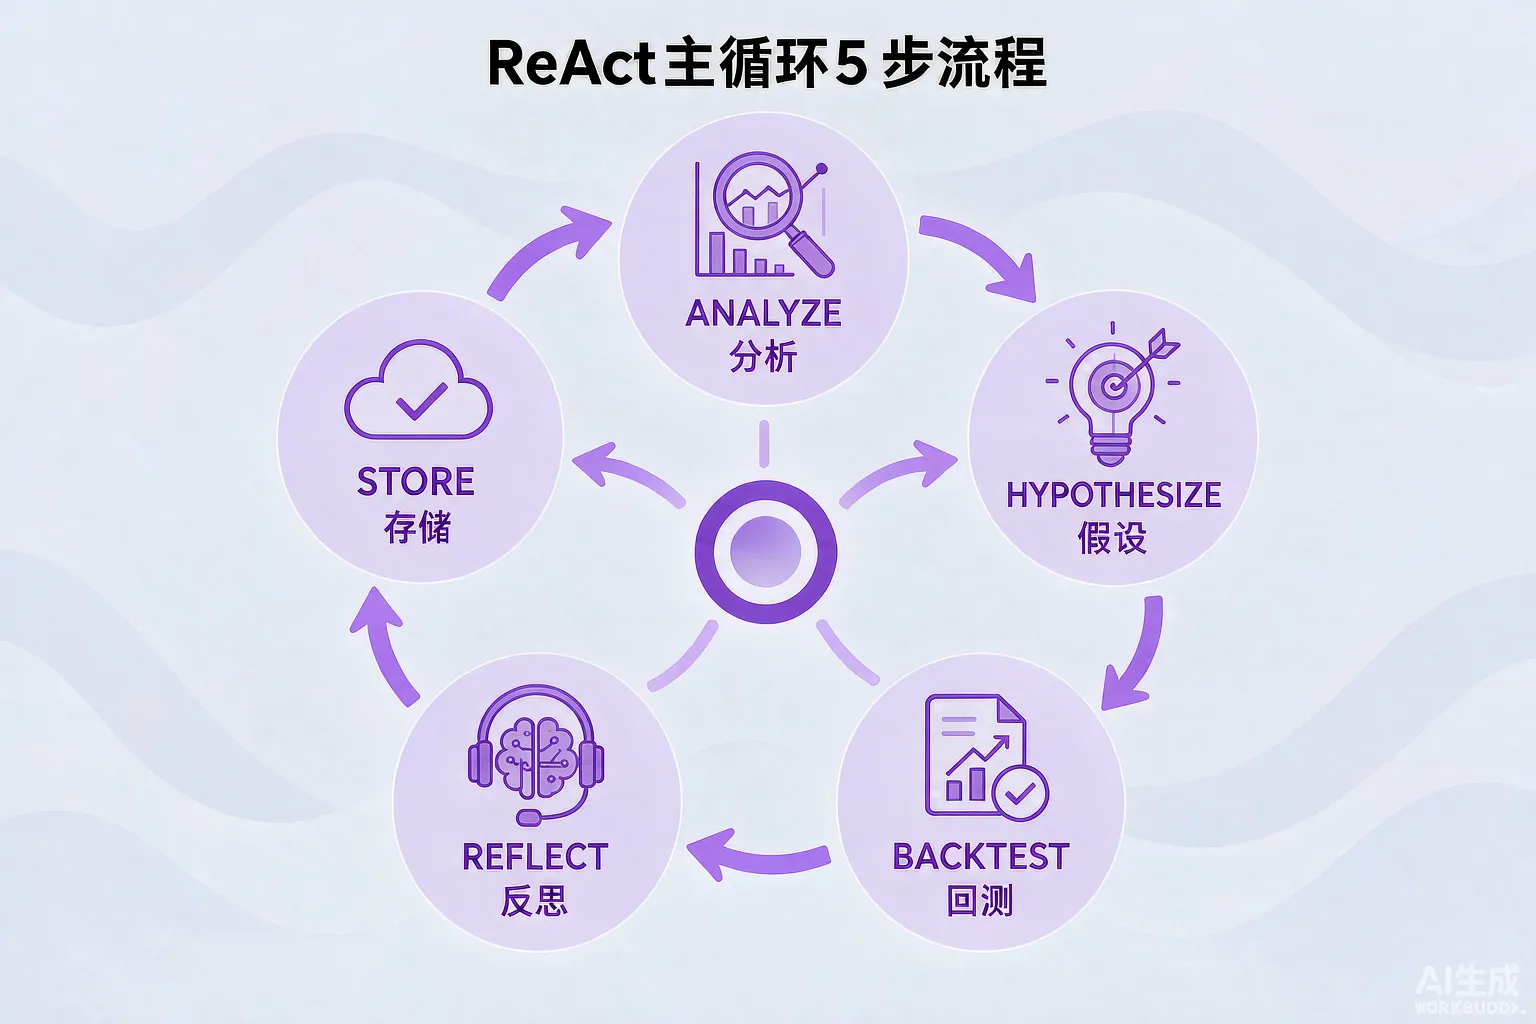
整个循环是 ReAct 风格的 5 步闭环:
ANALYZE → HYPOTHESIZE → BACKTEST → REFLECT → STORE
   ↑                                        ↓
   └─────────── improve (next run) ─────────┘
每跑完一轮:
- ANALYZE:用 yfinance 拉 5 年+ 历史数据,技术指标计算 + VIX 百分位机制检测
- HYPOTHESIZE:LLM 根据当前市场 regime 生成策略提案(动量/均值回归/波动率/突破/多策略)
- BACKTEST:统一回测引擎 + 走前向验证(walk-forward)+ 前视偏差防护
- REFLECT:用 Tavily 搜市场情绪 + 学术研究上下文,校验策略是否站得住
- STORE:把 Sharpe 预测值、实际值、泛化差距写入 SQLite(跨会话记忆)
三、算法对比:人工 vs GA vs DE vs 随机
AgentQuant 在同一基准上跑了 4 种 harness 进化算法:
| 算法 | Sharpe | 提升 | 耗时 |
|---|---|---|---|
| Manual Evolution(手工演化) | 0.621 | +37.4% | 379.2s |
| Genetic Algorithm(遗传 20×5) | 0.594 | +35.6% | 312.5s |
| Differential Evolution(差分进化 20×5) | 0.571 | +28.3% | 287.3s |
| Random Baseline(随机对照) | 0.465 | +12.9% | 42.1s |
结论:手工 harness 演化(由领域知识驱动)拿到了最高 Sharpe,比遗传算法快 16%、比差分进化快 24%。GA/DE 适合"没时间手调"的场景,但领域知识驱动仍是上限最高的路径。
四、5 大工程亮点
4.1 可证伪声明(Falsifiable Claims)
每个策略提案都必须附带预测的 Sharpe 值。系统在 SQLite 里追踪预测 vs 实际,86% 的预测被验证为准确。这个数字会持续更新,越准的声明越被优先重用。
4.2 跨会话记忆(SQLite)
alpha_store.py + nla_memory.py 让 Agent 跨运行学习:
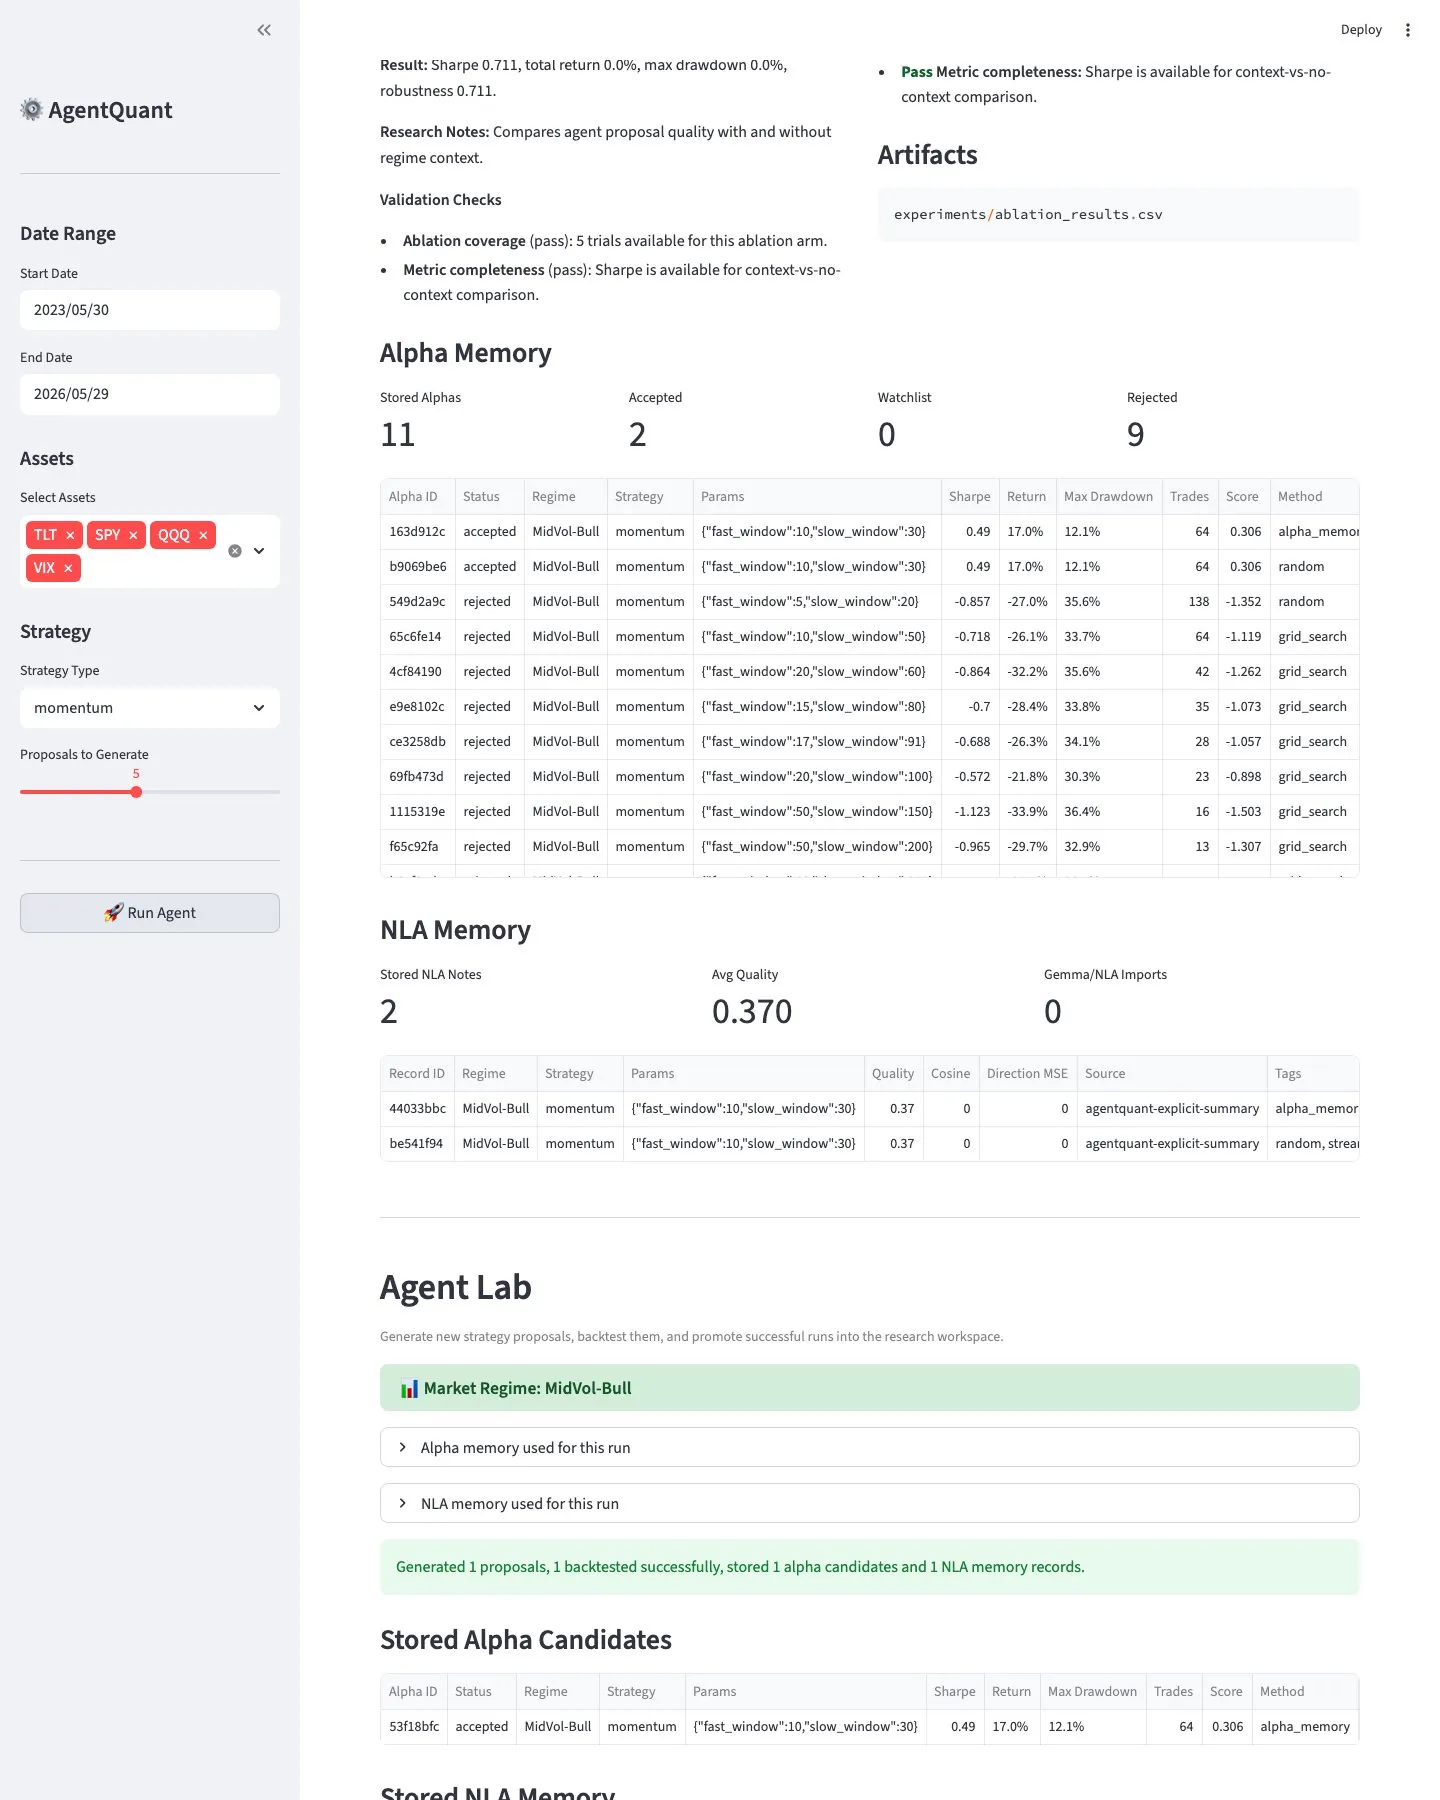
下次启动时,Agent 会先查"上次哪些策略在当前 regime 下表现好",避免重复试错。
4.3 工具编排(Tool Orchestration)
src/agent/tools/orchestrator.py 实现 Claude 工具调用循环,把以下能力组合在一起:
- 📊 行情数据(yfinance 5 年+ 历史)
- 🔧 技术指标(RSI / MACD / Bollinger / ATR)
- 📈 Regime 检测(VIX 百分位 + 动量 + 趋势)
- 🌐 Web 搜索(Tavily 实时市场情绪)
- 📚 研究上下文(学术论文引用)
4.4 多 Agent 投票
v5+ 引入了多 Agent 集成:3 个独立 Agent(Tool-aware / Grid / Random)独立提案,最后投票决定最终策略。降低单一 Agent 偏见的风险。
4.5 前视偏差防护
lookback_guard.py + walk-forward 验证 + train/validation/test 显式分割 + generalization gap 监控。这是量化研究里最容易翻车的点,AgentQuant 默认开启防护。
五、代码模块速查
src/
├── agent/
│   ├── agent_graph.py          # ReAct 5 节点编排
│   ├── proposal_generator.py   # LLM → Grid → Random 回退
│   ├── harness_config.py       # v1-v6 参数定义
│   ├── harness_evolution_algo.py  # GA + DE
│   └── tools/                  # orchestrator + registry + evals
├── research/
│   ├── alpha_store.py          # 跨运行策略记忆
│   ├── nla_memory.py           # 自然语言记忆
│   └── workspace.py
├── backtest/
│   ├── runner.py               # 统一回测引擎 + walk-forward
│   └── metrics.py              # Sharpe / Drawdown / Win Rate
├── strategies/                 # 6 个注册策略(momentum, mean_reversion, ...)
├── features/
│   ├── regime.py               # VIX 百分位
│   ├── engine.py               # 技术指标
│   └── lookback_guard.py       # 前视防护
└── app/streamlit_app.py        # 交互式仪表盘
技术栈:Python 3.10+ / Claude(Anthropic)+ Tavily / yfinance / SQLite / Pydantic v2 / statsmodels / Streamlit / pytest(63 测试)。
六、复用指南
6.1 安装
git clone https://github.com/OnePunchMonk/AgentQuant
cd AgentQuant
pip install -r requirements.txt
cp config.example.yaml config.yaml
# 填入 ANTHROPIC_API_KEY + TAVILY_API_KEY
6.2 跑单次回测
python -m src.cli backtest \
  --tickers AAPL,MSFT,GOOG \
  --harness v6_research \
  --start 2019-01-01 --end 2024-01-01
6.3 启动 6 轮 harness 演化
python -m src.cli evolve \
  --harness v1_base,v2_tool_aware,v3_prompt_tuned,v4_grid_evolved,v5_multi_agent,v6_research \
  --epochs 6
6.4 启动交互式仪表盘
streamlit run src/app/streamlit_app.py
七、横向对比
| 工具 | 自进化 | 跨会话记忆 | 多 Agent | 学术研究集成 | 协议 |
|---|---|---|---|---|---|
| AgentQuant | ✅ 6 轮 harness | ✅ SQLite | ✅ 投票 | ✅ Tavily + 论文引用 | MIT |
| Qbot | ❌ | ❌ | ❌ | ❌ | BY-NC-SA |
| QuantMind | ❌ 因子挖掘 | ❌ | ❌ | ❌ | Apache-2.0 |
| RQAlpha | ❌ | ❌ | ❌ | ❌ | Apache-2.0 |
| aquant-agent | ❌ | ❌ 静态 | ✅ 10 Agent | ❌ | CC BY-NC |
AgentQuant 的独特之处:harness 自我进化 + 跨会话记忆 + 可证伪声明三件套,在开源量化框架里几乎没有对手。
八、适合人群
- ✅ 量化研究者:想要一个可审计的 AI 研究助手
- ✅ ML 工程师:对 AI Agent 自我改进感兴趣
- ✅ 学术圈:研究 LLM 在金融领域的 few-shot 进化能力
- ❌ 不适合:想要"一键躺赚"——AgentQuant 明确不连真实券商,需要自己接 QMT/通达信
九、立即体验
git clone https://github.com/OnePunchMonk/AgentQuant
GitHub: https://github.com/OnePunchMonk/AgentQuant
引用与参考
- WebFetch: https://github.com/OnePunchMonk/AgentQuant(2026-09-06)
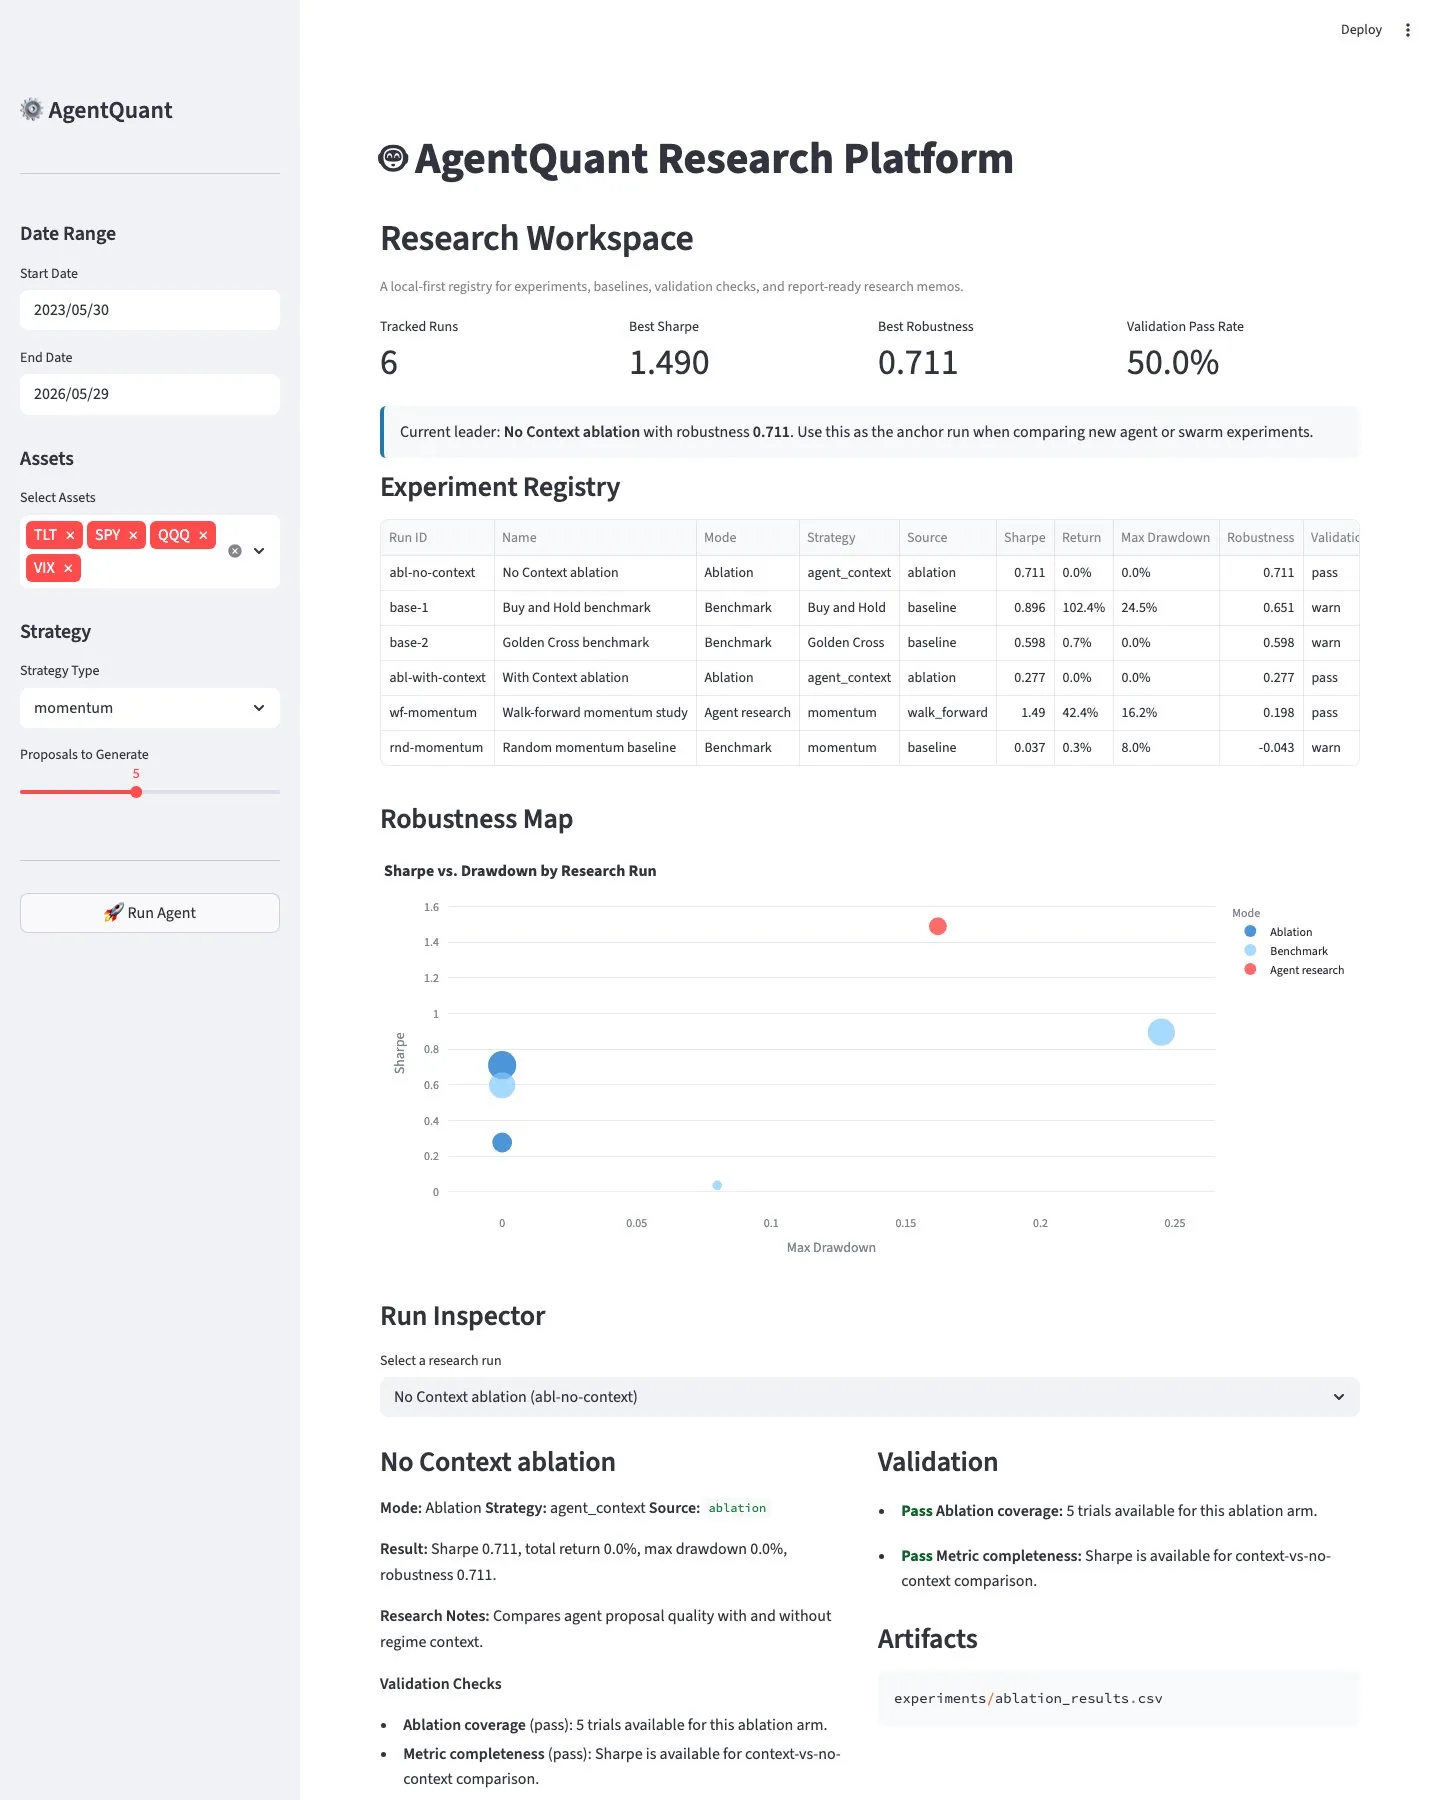
- 真实截图:README 中
screenshots/目录(dashboard1.png / research_workspace_desktop.jpg / nla_memory_desktop.jpg) - 架构图:README 中 Production Harness Architecture v6_research(mermaid 渲染)
再次强调:本文仅作技术架构介绍,不构成投资建议。所有 Sharpe 数据来自项目方自测环境(yfinance 2019-2024 AAPL/MSFT/GOOG 等),实盘结果受市场环境、参数选择、执行成本影响。